相続した共有不動産の固定資産税通知書は代表者1人に届く
親から引き継いだ実家などの不動産を、ご兄弟やご姉妹など複数人で相続された場合、毎年の固定資産税の納税通知書が誰のもとに届くのか疑問に思われる方は少なくありません。
結論からお伝えしますと、共有不動産の固定資産税の納税通知書は、共有者全員にバラバラに届くのではなく、共有者の中から選ばれた「代表者1人」にまとめて1通だけ送付される仕組みになっています。封筒や通知書の宛名には、「〇〇(代表者名)外〇名様」や「〇〇様ほか〇名」といった形で記載されるのが一般的です。
当事務所でも、まさにこの点についてご不安を抱えた方からのご相談をよくお受けします。先日も、川崎市内の実家を兄弟3人の共有名義で相続登記した長男から、「固定資産税の納税通知書は兄弟それぞれに届くのでしょうか。それとも長男の私に届くのでしょうか」と相談がありました。また、代表者になった場合、自分だけが税金を負担することになるのかも心配されていました。そこで、納税通知書は共有者の代表者1人に送付されること、共有者全員が連帯して納税義務を負うこと、代表者の変更は自治体に届け出ることを説明しました。
このように、「代表者として通知書を受け取ったら、自分ひとりで全額を支払わなければならないのではないか」と心配されるのは当然のことです。しかし、仕組みを正しく理解しておけば、過度に恐れる必要はありません。まずは自治体から通知書が送られてくるルールについて、詳しく見ていきましょう。
持分割合に応じて納付書を分けて送ってもらうことはできない
「兄弟3人で3分の1ずつ公平に相続したのだから、固定資産税の納付書も3分の1ずつ金額を分けて、それぞれの自宅に送ってほしい」とご希望される方は非常に多くいらっしゃいます。
しかし、各自治体(市区町村、東京23区の場合は都税事務所)では、原則として持分割合に応じた固定資産税の分割課税や、納付書の分割送付には対応していません。
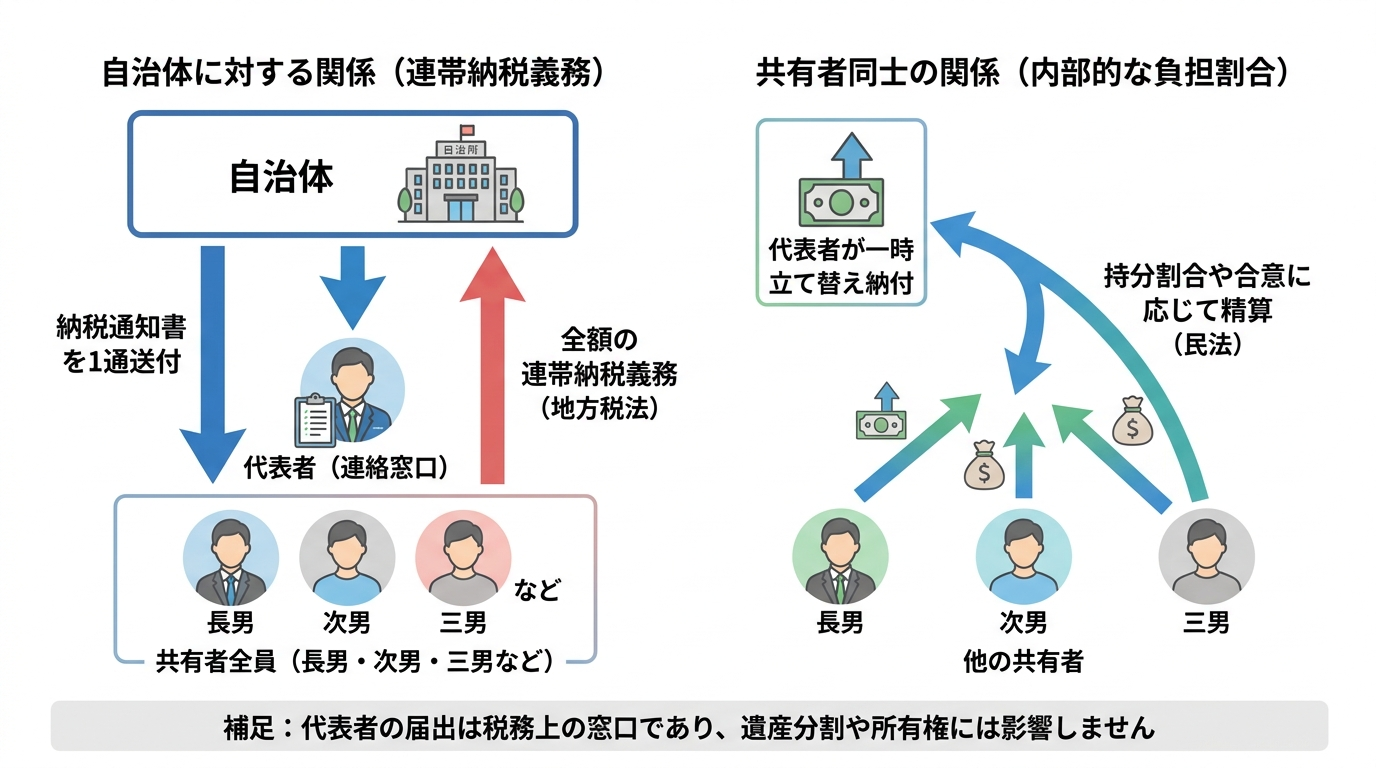
共有不動産については、地方税法上、共有者全員が固定資産税の全額について連帯納税義務を負います。そのため、自治体が各共有者の持分割合に応じて税額を分け、それぞれ別個に課税する仕組みにはなっていません。たとえば川崎市でも、共有不動産については共有者ごとに分けて課税することはできず、共有名義1つにつき納税通知書1通を代表者へ送付すると案内しています。
届出がない場合に自治体が代表者を選ぶ主な要素
相続人や共有者から「この人を代表者にします」という届出が特に出されていない場合、自治体は独自の基準にもとづいて代表者を1人選定し、その方へ納税通知書を送付します。
共有代表者を誰にするかについて、全国共通の優先順位が定められているわけではなく、自治体ごとに取扱いが異なります。たとえば神戸市では、新たに共有となった土地・家屋について、原則として登記の記載順に代表者を選ぶとしています。一方で、既に同じ共有者・持分で別の資産が課税されている場合や、前所有者の相続人代表であった者が共有者に含まれる場合などには、別の者を代表者とする取扱いもあります。そのため、届出をしない場合に誰が代表者になるかは、不動産所在地の自治体の基準を確認する必要があります。
通知を受ける代表者の役割と納税義務・所有権との関係
ご自身のところに自治体から「相続人代表者指定届」の案内が届いたり、共有代表者として納税通知書が送られてきたりすると、「代表者になると損をするのではないか」「権利関係に影響が出るのではないか」と戸惑われるかもしれません。
ここでは、税務上の「通知を受け取る窓口としての役割」と、法律上の「納税義務」や「所有権(遺産分割)」との違いを、法的根拠とともに明確に切り分けて解説します。
代表者指定は連絡窓口を決める手続きであり遺産分割や所有権には影響しない
自治体へ提出する代表者の指定届は、固定資産税の納税通知書や還付金の通知などを受領するための「税務上の連絡窓口(事務手続き上の代表)」を決める手続きです(なお、登記名義人が亡くなった後に提出する「現所有者申告書」は、その時点で現実に資産を所有している方を申告する制度ですが、いずれも固定資産税の課税事務のために行われるものです)。
したがって、こうした税務上の代表者指定や申告を行ったからといって、その人が不動産を単独で相続することになったり、民法上の所有権や共有持分の割合が確定したりすることは一切ありません。
特に、親御さんが亡くなられた後、まだ誰が不動産を引き継ぐか話し合いがまとまっていない段階(遺産分割協議中)に自治体から代表者指定の書類が届くと、「これに自分の名前を書いて出したら、自分が不動産を相続したと確定してしまうのでは」と警戒される方がいらっしゃいます。しかし、税務上の届出と、民法上の遺産分割や不動産登記の手続きは全く別の制度です。
将来的に正式な話し合いがまとまり、遺産分割協議書の作成を経て別の相続人が単独で不動産を取得することになれば、その後の固定資産税は毎年1月1日時点の登記状況を基準として課税されます。したがって、1月1日までに相続登記が完了していれば、その年4月から始まる年度から新しい登記名義人への課税に切り替わります。
固定資産税は共有者全員が「連帯納税義務」を負う
納税通知書が代表者1人にしか届かないからといって、代表者だけが税金を負担する義務を負っているわけではありません。
地方税法第10条の2第1項により、共有物に対する地方税(固定資産税・都市計画税)は、共有者全員が「連帯納税義務」を負うと定められています。連帯納税義務とは、共有者それぞれが、自分の持分割合の金額だけでなく「税金全額」について自治体へ納付する責任を連帯して負うという意味です。
自治体との関係(対外的な関係)においては、代表者を含む共有者のうち誰か1人が全額を納付すれば、全員の納税義務が消滅します。一方で、もし固定資産税が支払われずに滞納状態となった場合には、地方税法第373条にもとづき国税徴収法に規定する滞納処分の例により処分されるため、代表者だけでなく他の共有者に対しても督促等が行われ、給与や預貯金、不動産などの財産が差し押さえられるリスクが及ぶことになります。
共有者間の実際の負担額は持分割合や話し合いで決める
自治体に対して共有者全員が連帯して固定資産税を納める義務を負うことと、共有者同士のあいだで最終的に誰がいくら負担するかは、別の問題です。
共有名義で相続登記をしている場合、共有者同士の内部的な負担は、民法第253条第1項により、原則として各共有者の持分割合に応じて分担します。
たとえば、兄弟3人がそれぞれ3分の1ずつの持分で相続登記をしている場合には、固定資産税についても、共有者間では各3分の1ずつ負担するのが基本です。納税通知書が代表者1人にだけ届いていたとしても、代表者が当然に固定資産税の全額を最終負担しなければならないわけではありません。
実務上は、代表者がいったん固定資産税の全額を自治体へ納付し、その後、他の共有者からそれぞれの持分割合に応じた金額を受け取って精算する方法が分かりやすいでしょう。
もっとも、共有者全員で合意すれば、持分割合とは異なる負担方法を定めることも可能です。たとえば、「実家に住んでいる長男が固定資産税を全額負担する」「遠方に住む兄に代わって空き家の草刈りや日常管理をしている次男について、その管理負担を考慮して固定資産税の負担額を調整する」といった取り決めをすることも考えられます。
このような共有者間の取り決めは自治体に対する連帯納税義務そのものを変更するものではありませんが、誰がどの程度負担するかを明確にしておくことで、毎年の固定資産税をめぐるトラブルを防ぎやすくなります。
相続登記の反映前後で異なる!代表者の届出手続きと違い
固定資産税の通知先となる代表者を自治体へ指定・変更する手続きは、賦課期日(毎年1月1日)時点で「相続登記(不動産の名義変更)が完了する前」か、「共有名義で相続登記が完了した後」かによって、提出する届出書の種類や制度の意味合いが異なります。
これは、固定資産税が「各年度の初日の属する年の1月1日(賦課期日)現在、登記簿に所有者として登録されている人」に対して課税されるという大原則があるためです。ご自身の現在の状況がどちらに当てはまるのかを確認できるよう、まず全体の違いを表で整理しましょう。
| 比較項目 | 1月1日時点で相続登記が完了する前 | 1月1日時点で共有名義の相続登記が完了した後 |
|---|---|---|
| 1月1日時点の登記名義 | 亡くなった方(被相続人)のまま | 相続した共有者(兄弟姉妹など)の名義 |
| 主な届出書の名称 | 相続人代表者指定届固定資産現所有者申告書(両者を兼ねた様式も多い) | 共有代表者指定(変更)届(連帯納税義務者の代表者変更届など) |
| 届出の目的・役割 | ・相続人代表者指定届:故人に代わって納税通知書等を受け取る代表者を指定する・現所有者申告書:登記名義人の死亡後、現に不動産を所有している者(相続人等)を申告する | 登記上の共有者の中から、納税通知書の送付先となる代表者を指定・変更する |
なお、これから不動産の名義変更を進めるにあたっては、事前に相続登記の必要書類を把握しておくと手続きがスムーズです。それでは、登記前後のそれぞれの届出について詳しく解説します。
相続登記前は「相続人代表者指定届」や「現所有者申告書」を出す
不動産の所有者が亡くなり、まだ法務局での相続登記が完了していない段階で自治体に提出するのが、「相続人代表者指定届」や「固定資産現所有者申告書」(自治体によっては両者を兼ねた1枚の様式)です。
賦課期日である1月1日時点で登記簿上の所有者がすでに亡くなっている場合には、その固定資産を現に所有している者が固定資産税の納税義務者となります。しかし、自治体側は誰が現所有者であり、誰が通知を受け取るべきか把握できないため、相続人に対して届出や申告を求めます。
このうち「相続人代表者指定届」は、相続人のうち誰に納税通知書等を送るかという連絡窓口を指定する手続きです。一方、「固定資産現所有者申告書」は、登記名義人の死亡後、その固定資産を現に所有している者、すなわち固定資産税の納税義務者となり得る相続人等を自治体へ申告する制度です(兼用様式の場合は1枚の提出で両方の役割を果たします)。
したがって、代表者に指定された人だけが納税義務者になるわけではなく、相続人が複数いる場合には、現所有者である相続人全員が連帯して納税義務を負います。
現所有者申告の期限や、相続登記が完了した場合に申告が不要となる取扱いは、自治体によって異なります。たとえば横浜市では、現所有者であることを知った日の翌日から3か月以内に申告する必要がありますが、その3か月以内に相続登記などの所有権移転登記が完了した場合は、現所有者申告書の提出は不要とされています。
一方、川崎市では、相続があった後、翌年1月1日の賦課期日までに相続登記ができない場合に、現所有者申告書の提出が必要と案内されています。そのため、申告期限や相続登記との関係は、不動産所在地の自治体の取扱いを確認することが重要です。
※この自治体への届出・申告を行っても、法務局での登記手続きを済ませたことにはなりません。現在は相続登記の義務化により、原則として自己のために相続が開始したことおよびその不動産の所有権を取得したことを知った日から3年以内(2024年4月1日より前から相続取得を知っていた未登記不動産については2027年3月31日まで)の登記申請が必要ですので、税務上の届出とは別に登記手続きも進めていく必要があります。
共有名義で相続登記した後は「共有代表者指定・変更届」を出す
すでに兄弟姉妹などの共有名義で相続登記を済ませた後に、納税通知書の受取人を指定したり、現在の代表者から別の共有者へ変更したりしたい場合に提出するのが、「共有代表者指定(変更)届」です。
相続登記が完了すると、その登記情報は法務局から不動産所在地の自治体へ通知されます。固定資産税は毎年1月1日現在の登記状況を基準として課税されるため、1月1日までに共有名義への相続登記が完了していれば、その年4月から始まる年度の固定資産税は、登記簿上の共有者に対して課税されます。
一方、1月2日以降に相続登記が完了した場合、その年の固定資産税は1月1日時点の状況に基づいて課税されるため、登記後の共有名義が反映されるのは翌年度からとなります。
共有名義への相続登記後、代表者について特段の届出をしない場合は、自治体の基準に従って共有者の中から代表者が定められます。誰が代表者になるかは自治体によって異なるため、登記簿の先頭に記載された人が必ず代表者になるとは限りません。もし、「長男は遠方に住んでいるため、実家の近くに住んで管理をしている次男に通知書を送ってほしい」といった事情がある場合は、自治体に共有代表者の変更届を提出することで、翌年度からの送付先を次男へ変更することができます。
自治体ごとに届出書の名称・様式・押印ルールが異なる点に注意
代表者に関する届出を行う際、実務上もっとも注意していただきたいのが、不動産が所在する市区町村(または都税事務所)によって手続きの細かなルールが異なるという点です。
- 届出書の名称の違い:「相続人代表者指定届」「固定資産現所有者申告書」「共有代表者変更届」「連帯納税義務者代表者指定届」など、自治体ごとに呼び方や用紙のフォーマットが異なります。
- 署名・押印の要件:代表者を変更する際、不正な変更を防ぐために「新代表者・旧代表者の署名や押印」あるいは「共有者全員の同意(署名・押印)」を求める自治体もあれば、自署のみで押印は一切不要としている自治体、さらにはオンライン申請(電子申請)に対応している自治体もあります。
- 反映されるタイミング:毎年4月〜6月頃に発送される新年度の納税通知書に代表者の変更を反映させるためには、前年の年末から1月末頃までに届出を済ませる必要がある自治体が多くなっています。
複数の自治体に不動産がある場合は、それぞれの自治体へ個別に届出を行う必要があります。手続きの際は、必ず対象不動産が所在する自治体の公式ホームページを確認するか、資産税課(固定資産税課・税務課)の窓口へお問い合わせください。
共有不動産の固定資産税を代表者からスムーズに納付するポイント
代表者を決めて自治体への届出を済ませた後は、毎年届く固定資産税を共有者間でトラブルなく支払い、精算していくための体制を整えておくことが大切です。最後に、共有者間でスムーズに納付を進めるための実務的なポイントを2つお伝えします。
代表者以外の共有者が固定資産税の金額を確認する方法
納税通知書や課税明細書は代表者1人にしか送付されないため、「代表者以外の共有者は、どうやって正確な税額を確認すればよいのか」という疑問が生じます。
もっとも手軽で確実なのは、代表者にお願いして、届いた「納税通知書」および「課税明細書」のコピーやスマートフォンの写真を共有してもらう方法です。複数の不動産(土地・家屋)を所有している場合、該当する共有不動産の税額だけを正確に把握するには課税明細書の確認が欠かせません。
もし代表者と連絡が取りづらい場合や、自分自身で直接自治体に確認したい場合は、代表者以外の共有者であっても、不動産所在地の自治体窓口(または郵送請求)にて以下の書類を取得・閲覧することで税額を確認できます。
- 公課証明書(こうかしょうめいしょ):不動産の評価額だけでなく、固定資産税・都市計画税の「課税標準額」や「年税額(相当額)」が記載された証明書です。
- 固定資産課税台帳(名寄帳)の閲覧・写しの交付:その共有名義で登録されている不動産の一覧と、それぞれの評価額や税額を確認できます。
※よく似た書類に「評価証明書」がありますが、単なる評価証明書には不動産の評価額しか記載されておらず、実際に支払うべき税額(公課)が載っていない自治体があるため、税額を知りたい場合は「公課証明書」または「名寄帳の写し」を請求するようご注意ください。
立て替え払いの精算方法と支払ルールを共有者間で決めておく
毎年4月〜6月頃に代表者のもとへ納税通知書が届いた際、その都度「どうやって払う?」「いつ振り込んでくれる?」とやり取りをするのは双方にとって負担になります。あらかじめ共有者間で以下のような支払・精算ルールを決めておくと、毎年の手続きが非常にスムーズになります。
- 精算のタイミング:代表者が先に全額を立て替えて納付し、後から他の共有者に負担分を請求するのか、それとも納期限の前に各共有者から代表者の口座へ負担分を集めてから納付するのかを決めておきます。
- 納付回数の選択:第1期の納期限までに1年分をまとめて払う「一括納付」にするか、年4回に分けて払う「期別納付」にするかを合意しておきます。共有者間の精算の手間を減らすには、年1回の一括納付にして精算も年1回で済ませる方法がシンプルでおすすめです。
- キャッシュレス決済時の記録共有:近年は口座振替やスマートフォン決済、クレジットカード、あるいは「eLお支払サイト」などを利用して自宅から納付するケースが増えています。これらの方法では紙の領収証書が発行されないため、「納付完了画面のスクリーンショットや通帳の引き落とし記録をLINEやメールで共有する」といったルールにしておくと、他の共有者も支払いが済んだことを確認でき、お互いの安心につながります。
こうした取り決めは口約束だけで済ませず、LINEやメールのメッセージ、あるいは簡単なメモや覚書といった形で記録に残しておくことが、ご兄弟やご親族間で円満に共有不動産を管理していくための大切なポイントです。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。