親の暗証番号やカードが不明でも預金は相続できる
親御さんが亡くなり、手元に預金通帳は残されているものの、キャッシュカードや暗証番号がどうしても見つからない。そのような状況に直面すると、「このままでは親の預金を引き出せないのではないか」と強い不安に駆られてしまうものです。
結論から申し上げますと、親御さんの暗証番号やキャッシュカードが分からなくても、銀行で正式な相続手続きを行えば預金を相続(解約・払戻し)することができます。
なぜなら、生前にATM等でお金を引き出す取引と、名義人が亡くなった後に行う相続手続きとでは、前提となる仕組みや確認方法がまったく異なるからです。ご自宅の引き出しや手帳をめくって、無理に暗証番号を探し出す必要はありませんのでどうぞご安心ください。
相続手続きでは故人の暗証番号やカードを使わない
そもそもキャッシュカードや暗証番号とは、口座名義人ご本人が生前にATMや窓口でスムーズに取引を行うための「本人確認・認証の手段」にすぎません。
一方で、口座名義人が亡くなった後に行う銀行の相続手続きは、ご本人の代わりにATMでお金を引き出す手続きではなく、「故人の預金という財産を、正当な権利を持つ相続人へ引き継ぐための手続き」です。手続きの性質が根本から変わるため、通常の相続手続きでは、故人の暗証番号を使って本人確認をするわけではなく、暗証番号の入力や提示は必要ありません。
もちろん、手元にキャッシュカードが見当たらなくても手続きの妨げにはなりません。銀行の窓口や相続センターへ事情を伝えれば、カードがない状態を前提として解約や払戻しの手続きを進めてもらえます。
故人の銀行印が分からなくても相続手続きはできる
キャッシュカードや暗証番号と並んで、遺族の方を悩ませるのが「親が銀行に届け出ていた印鑑(銀行印)がどれか分からない」という問題です。
当事務所へ親御さんの相続相談にいらっしゃるお子様からも、「親の口座のキャッシュカードが見つからないのですが、解約できますか」「どのハンコが銀行印か分からなくて……」とご相談いただくことがあります。
銀行の正式な相続手続きでは、故人の暗証番号や銀行印によって相続人本人を確認するのではなく、戸籍謄本等によって相続関係を確認し、相続人等の印鑑証明書や銀行所定の相続手続書類などによって払戻しを行います。そのため、故人の銀行印が分からないからといって、それだけで預金の相続手続きができなくなるわけではありません。
ただし、誰の実印・印鑑証明書が必要になるかは、遺言書の有無、遺産分割協議書の有無、預金を誰が取得するのか、金融機関の手続方法によって異なります。たとえば遺言書や遺産分割協議書がなく、共同相続人全員で解約・払戻しの手続きをする場合には、相続人全員の実印による押印と印鑑証明書を求める金融機関が一般的です。
一方、遺産分割協議書によって預金の取得者が決まっている場合や、遺言書・遺言執行者がいる場合には、必要となる署名・押印や印鑑証明書の範囲が異なることがあります。そのため、故人の銀行印を探し続けるよりも、まずは対象となる金融機関へ相続発生を連絡し、必要書類を確認することが大切です。
つまり、親御さんのキャッシュカードや銀行印を必死に探し回る必要はまったくないのです。
暗証番号を推測してATMで引き出すべきではない理由
遺品を整理しているうちにキャッシュカードが見つかり、親御さんの生年月日や電話番号、自宅に残されたメモなどから「おそらくこれが暗証番号だろう」と推測できるケースもあるかもしれません。
しかし、たとえカードと暗証番号が揃ったとしても、亡くなった後にATMから預金を引き出すことは控えるべきです。口座凍結前に預金を引き出すことのリスクは想像以上に大きく、法的なトラブルや思わぬ不利益を招く引き金になりかねません。なぜATMへ向かうのではなく、窓口で正式な手続きをとるべきなのか、2つの重要な理由を解説します。
他の相続人から使途を疑われトラブルになる恐れ
1つ目の理由は、ごきょうだいなど他の相続人との間で深刻な疑心暗鬼を生む原因になることです。
口座名義人が亡くなると、その預貯金債権は相続財産となり、共同相続人に帰属して遺産分割の対象となります。生前に親御さんから口頭で管理を任されていたとしても、亡くなった後は一人の相続人が独自の判断で動かしてよいお金ではなくなるのです。
たとえば、親御さんの葬儀費用や入院医療費の精算に充てるという正当な目的があったとしても、他の相続人に無断でATMから現金を引き出してしまうとどうなるでしょうか。後日、他の相続人が通帳の記帳履歴や取引明細を見た際、「死亡後にまとまったお金が引き出されている」「自分のために勝手に使い込んだのではないか」と使途を疑われ、遺産分割協議が紛糾するケースが後を絶ちません。
領収書を残していても、一度失われた信頼を取り戻すのは容易ではありません。余計な火種を作らないためにも、死亡後のATM出金は避けるのが賢明です。
預金を使うと相続放棄ができなくなる可能性
2つ目の理由は、親御さんに借金や保証債務などがあった場合に、「相続放棄」が認められなくなる恐れがあることです。
民法には「法定単純承認」というルールが定められています(民法第921条)。これは、相続人が相続財産の全部または一部を「処分」したときに、プラスの財産もマイナスの財産(借金)もすべて無条件で引き継ぐこと(単純承認)を認めたとみなす制度です。
亡くなった親御さんの預金を引き出し、相続人自身のために費消するなど、相続財産を処分したと評価される行為をすると、法定単純承認に該当する可能性があります。一度でも法定単純承認が成立してしまうと、後から親御さんに多額の借金があることが判明しても、原則として家庭裁判所での相続放棄ができなくなってしまいます。
なお、国税不服審判所の公表裁決(参考:相続財産にあたる金員の出金と法定単純承認に関する裁決例)では、相続人自身の口座に振り込まれた相続財産にあたる金員を出金した事案において、それを自己のために費消した事実までは認められないとして、「単なる出金」だけでは相続財産の処分(法定単純承認)にはあたらないと判断されています。しかし裏を返せば、引き出したお金を実際に費消してしまった場合には「処分」とみなされるリスクが高まるため、厳重な注意が必要です。
もし親御さんに負債がある可能性が少しでもあるなら、預金には一切手をつけず、まずは相続放棄の判断に向けた債務調査と正確な預金残高の把握を優先する必要があります。
カードや暗証番号なしで預金を相続する4つの手順
ここからは、手元に親御さんの通帳はあるものの、キャッシュカードや暗証番号、銀行印がない状態から、どのように正式な手続きを進めて預金を受け取るのか、具体的な4つのステップを時系列で見ていきましょう。
なお、預貯金だけでなく有価証券なども含めた口座手続きの全体像については、【銀行・証券口座の手続き】で体系的に解説しています。
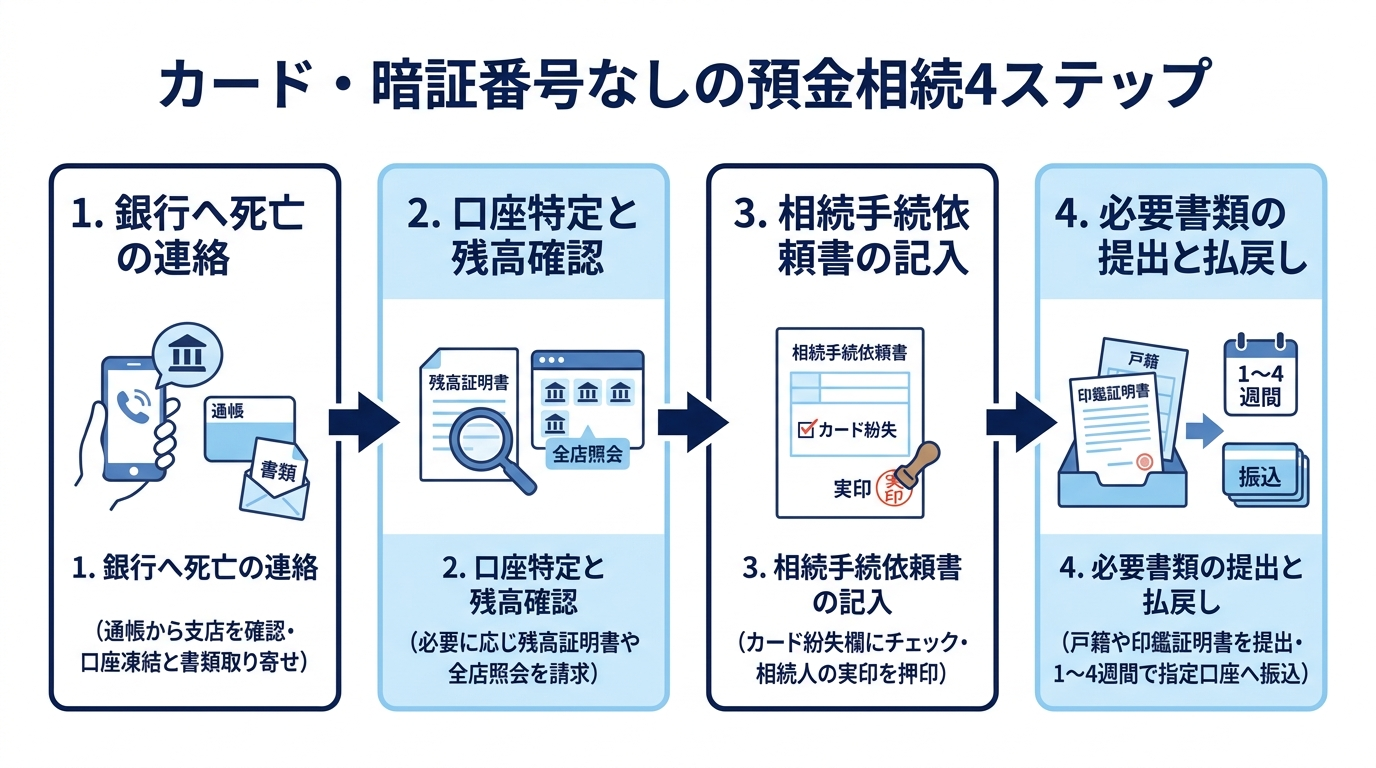
手順1:通帳を手がかりに銀行へ死亡を連絡する
まずは手元にある通帳の表紙や見返し部分を確認し、金融機関名と取引のある「支店名」「口座番号」を把握します。そのうえで、銀行の窓口や相続専用コールセンター、あるいは銀行の公式サイトにある相続受付フォームから、口座名義人が亡くなった旨を申し出てください。
この連絡を入れることで、銀行が口座名義人の死亡を把握すると、原則として口座の入出金が停止されます。ATMでの出金だけでなく、公共料金などの口座振替や振込入金にも影響するため、継続している支払い・入金がある場合は、あわせて変更手続きを確認しておく必要があります。
同時に、銀行の担当者から「今後の相続手続きの具体的な案内」を受け取ることができ、銀行所定の申請書類(相続手続依頼書など)を取り寄せることができます。これが正式な手続きの第一歩となります。
手順2:口座の特定と死亡日時点の残高を確認する
通帳が手元にあれば、キャッシュカードがなくても口座番号がすぐに判明するため、銀行側での口座特定は非常にスムーズに進みます。
もし「長期間記帳していないため現在の残高が分からない」「普通預金の通帳はあるが、同じ銀行に定期預金などの別口座があるか分からない」といった場合でも心配はいりません。戸籍謄本などでご自身が相続人であることを証明すれば、銀行に対してその金融機関における口座の有無や取引内容の照会、死亡日時点の残高証明書の発行などを請求することができます。
また、通帳が発行されないネット銀行を利用していた可能性がある場合や、スマートフォンのロックが解除できず取引銀行自体が把握できないようなケースでは、自宅に届く郵便物やパソコン・スマホのメール等から取引銀行の手がかりを探し出し、候補となる金融機関へ照会をかけることで口座の有無や残高を明らかにすることが可能です。
手順3:銀行所定の相続手続依頼書に記入する
銀行から案内書類を取り寄せたら、所定の「相続手続依頼書」(金融機関によって「相続届」など名称は異なります)に必要事項を記入し、相続人の実印を押印します。
通常、銀行の相続手続きでは、防犯および解約処理のために「故人の通帳・キャッシュカード・貸金庫の鍵」などの返却を求められます。しかし、カードや通帳、届出印が見当たらない場合は、相続手続依頼書の中にある「喪失・紛失(手元にない)」といったチェック欄に印をつけるか、銀行所定の紛失届を併せて提出するなどすれば、そのまま問題なく受理される仕組みになっています。
「カードを紛失したからといって、再発行の手続きをしてからでないと解約できない」といったことはありませんので、手元にある通帳だけを添えて手続きを進めてください。
手順4:必要書類を提出して払戻しを受ける
記入・押印した相続手続依頼書と、収集した戸籍謄本や印鑑証明書などの必要書類(原本)、そして手元にある通帳を、銀行の窓口または郵送で提出します。
提出された書類は銀行の相続センター等で厳格に審査され、不備がなければ、依頼書で指定した代表相続人等の口座へ預金が振り込まれます。必要書類提出後の払戻しまでの期間は金融機関や取引内容によって異なりますが、通常1~4週間程度のことが多いです。書類不備がなくても一定の日数を要するため、具体的な処理期間は対象金融機関に確認してください。
銀行の相続手続きで求められる主な書類と確認方法
最後に、暗証番号やキャッシュカードの代わりとして、銀行が「間違いなく正当な相続人からの請求である」と確認するために提出を求める主な書類と、その確認方法について整理しておきましょう。
暗証番号の代わりに必要となる相続関係書類
遺言書が残されておらず、相続人全員の話し合い(遺産分割協議)によって預金を相続する一般的なケースでは、主に以下の書類が必要となります。
| 必要書類 | 書類の役割・確認される内容 |
|---|---|
| 被相続人の出生から死亡までの連続した戸籍謄本等 | 故人の一生の身分関係を辿り、法定相続人が誰であるかを漏れなく確定させるために使用します。 |
| 相続人全員の現在の戸籍謄本 | 相続人が現在も生存しており、現在の氏名や身分関係に変動がないことを証明します。 |
| 相続人全員の印鑑証明書 | 依頼書や協議書に押された実印が本物であり、本人の意思に基づく合意であることを証明します(多くの銀行で発行後3〜6ヶ月以内の期限あり)。 |
| 銀行所定の相続手続依頼書(兼紛失届) | 口座の解約・払戻しを請求する書類です。カード等がない場合は紛失欄にチェックを入れます。 |
| 遺産分割協議書(必要な場合) | 誰がどの割合で預金を引き継ぐかを合意した書面です。依頼書に全員が実印を押す場合は不要となる銀行もあります。 |
| 手元にある故人の通帳等 | 解約する口座の特定および返却処理のために提出します(ない場合は不要)。 |
このように、被相続人の出生から死亡までの連続した戸籍によって法的な相続人を確定させ、適切な遺産分割協議書の作成や依頼書への実印押印によって「誰が預金を受け取ることに合意しているか」を公的に証明するため、暗証番号が一切不要となるのです。
手続き前に各金融機関の公式案内を確認する
上記で挙げた基本的な書類はどの金融機関でも概ね共通していますが、実際のところ、細かな運用ルールは銀行ごとに異なります。
たとえば、遺言書の有無や相続人の関係性(配偶者と子なのか、兄弟姉妹なのか)、あるいは預金残高が一定額以下(例:50万円や100万円以下など)である場合に「代表相続人1名の書類のみで手続きできる簡易な取り扱い」が用意されているかなど、金融機関によって求められる書類や所定の書式には違いがあります。
近年は、ゆうちょ銀行の「相続Web案内サービス」やメガバンクのWeb受付システムのように、インターネット上でいくつかの質問に答えるだけで、ご自身の状況に必要な書類が自動でリストアップされる便利なサービスも増えています。手続きを始める際は、まず対象となる銀行の公式サイトや窓口で最新の案内を確認することをおすすめします。
もし、「平日に銀行や役所へ行く時間がなかなか取れない」「戸籍謄本を集めるのが難しくて途中で止まってしまった」という場合は、私たち司法書士が戸籍の収集から銀行の解約・払戻し手続きまでを一括して代行することも可能です。当事務所では初回無料相談を行っておりますので、少しでもお困りのことがあれば、どうぞお気軽にお声がけください。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。