Archive for the ‘コラム’ Category
【2026年改正】不動産登記の国籍申出とは?日本人も対象
【結論】2026年10月5日から何が変わった?日本人も対象です
「親から相続した実家の名義変更、何を準備すればいいんだろう…」
「不動産登記の手続きがまた変わったって本当?」
この記事では、2026年10月5日から始まった不動産登記の新しいルール、「国籍等の申出」について、一般の方にも分かりやすく解説します。
結論からお伝えすると、変更点はとてもシンプルです。
- 2026年10月5日以降、所有権の登記申請と同時に行う「検索用情報の申出」の項目に、新たに「国籍等」が追加されました。
- この手続きは、外国籍の方だけでなく、私たち日本国籍の方も「日本」と申し出る必要があります。
この新しい取扱いは、相続、売買、贈与、所有権保存登記などにより、新たに所有権の登記名義人となる自然人の申請人が主な対象です。法人については、この検索用情報の申出の対象ではありません。
2024年4月1日から始まった相続登記の義務化などとあわせて、不動産に関する手続きが大きく変わってきています。「また手続きが複雑になるの?」と不安に感じるかもしれませんが、大丈夫です。この記事を最後までお読みいただければ、なぜこの制度が始まったのか、具体的に何をすればよいのか、そして注意すべき点は何かを、スッキリとご理解いただけます。
なぜ国籍の申出が必要に?制度改正の2つの背景
「そもそも、なぜ今になって国籍を届け出る必要が出てきたの?」と感じる方も多いのではないでしょうか。今回の制度改正には、主に2つの大きな背景があります。
- 外国人による不動産保有の実態を把握するため(安全保障を含む政策対応)
政府は、外国人による不動産取得・保有の実態把握を進めており、その一環として、不動産の移転登記等の際に取得者の国籍を把握する仕組みが導入されました。背景には、外国人との秩序ある共生に向けた政策対応に加え、重要施設周辺や国境離島などの土地取得について安全保障上の観点から状況を把握する必要性もあります。 - 将来の相続手続きをスムーズにするため(準拠法の特定)
人が亡くなった際の相続手続きは、その人がどの国の法律に基づいて行われるか(これを「準拠法」といいます)が非常に重要です。例えば、日本国籍の方であれば日本の民法が適用されますが、外国籍の方であればその方の本国の法律が適用されるのが原則です。事前に国籍情報を登記所に登録しておくことで、将来その方が亡くなった際の相続手続きで、どの国の法律を適用すべきかを迅速に判断でき、手続きの円滑化につながります。
このように、国籍の申出は、国の安全と、私たち個人の未来の相続手続きという、両方の側面から必要とされているのです。この動きは、2026年4月から始まった住所変更登記の義務化や、被相続人が所有していた不動産を一覧で確認できる「所有不動産記録証明制度」など、登記制度全体をより正確で使いやすいものにしていく大きな流れの一環と位置づけられています。
参照:令和 7年 4月 21日から「検索用情報の申出」が始まりました
そもそも「検索用情報」とは?住所変更を自動化する仕組み
今回の「国籍」の申出は、2025年4月21日から始まった「検索用情報」という制度の項目に追加される形で始まりました。「検索用情報」と聞くと難しく感じるかもしれませんが、これは私たちの手間を省いてくれる、とても便利な仕組みです。
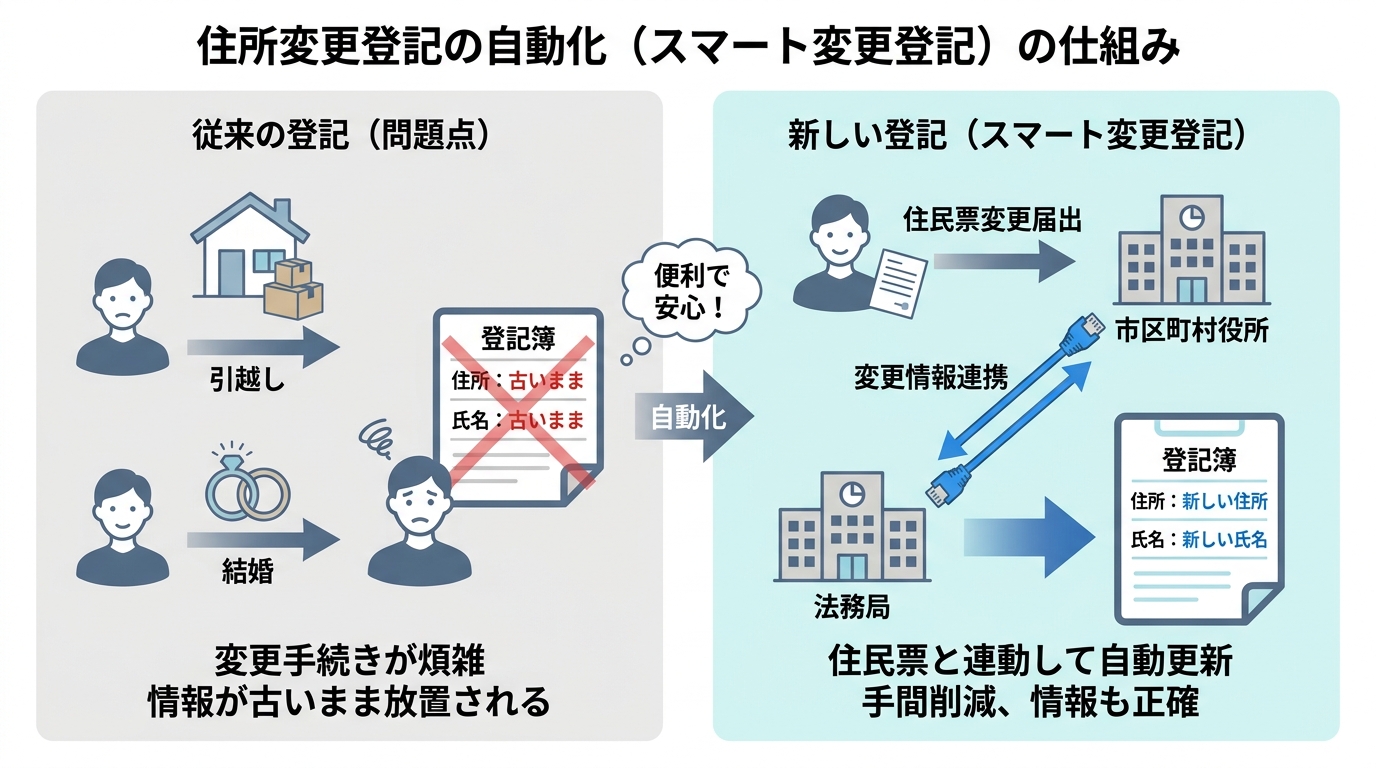
検索用情報とは、不動産の名義人の氏名、住所、生年月日などをあらかじめ法務局に登録しておくことで、住所変更などの手続きを自動化するための情報です。
2026年4月1日から、不動産所有者の住所や氏名の変更登記が義務化されました。これまでは、引越しや結婚で住所や氏名が変わっても、法務局で変更登記を申請しなければ登記簿の情報は古いまま。これが所有者不明土地問題の一因にもなっていました。
しかし、「検索用情報」を登録しておけば、法務局が住民基本台帳ネットワークを利用して住所等の変更の有無を確認し、本人の了解を得た上で、職権で住所等変更登記を行う仕組みを利用できます。これが「スマート変更登記」と呼ばれる仕組みです。
今回の改正は、この便利な「検索用情報」に「国籍」という項目を追加し、制度をさらに充実させるためのものなのです。結婚などで旧姓のままの不動産名義がある方も、この機会に変更登記を検討するとよいでしょう。
【相続・売買】国籍の申出が必要になる手続きと対象者
では、具体的にどのような場面で国籍の申出が必要になるのでしょうか。基本的には「新たに不動産の名義人になる個人」が対象です。会社などの法人は対象外となります。
主なケースは以下の通りです。
- 相続:親などから不動産を相続し、名義を自分に変えるとき(相続登記)
- 売買:不動産を購入して、名義を自分に変えるとき(所有権移転登記)
- 贈与:親などから生前に不動産の贈与を受け、名義を自分に変えるとき(贈与登記)
- 新築:家を新築し、初めて自分の名義で登記するとき(所有権保存登記)
このように、相続登記を控えている方はもちろん、これからマイホームの購入を考えている方なども対象となります。
すでに不動産を持っている場合はどうなる?
「すでに不動産を持っているけど、今すぐ国籍を届け出る必要があるの?」という疑問も浮かびますよね。
結論から言うと、今回の改正だけを理由に、直ちに手続きをする義務はありません。
あくまで、2026年10月5日以降に新たに登記名義人になる方が対象です。ですから、以前から所有している不動産について、慌てて何かをする必要はないのでご安心ください。
ただし、将来の住所等変更登記の負担軽減(スマート変更登記)のメリットを受けたい場合は、任意で国籍情報を含む検索用情報を申し出ておくこと(単独申出)も可能です。これにより、将来住所等に変更があった場合、法務局の確認と本人の了解を経て、職権で住所等変更登記が行われます。
国籍を証明する必要書類と実務上の3つの注意点
ここからは、実際に手続きする際に必要となる書類と、専門家から見た実務上の注意点を解説します。ご自身で相続登記を進めようと考えている方がつまずきやすいポイントを先回りしてお伝えしますので、ぜひ参考にしてください。
| 対象者 | 必要な書類の例 |
|---|---|
| 日本国籍の方 | 住民票の写し、戸籍謄本、戸籍の附票など |
| 外国籍の方(日本在住) | 国籍・地域が記載された住民票の写し、在留カードの写しなど |
参照:法務省「検索用情報の申出について(職権による住所等変更登記関係)」
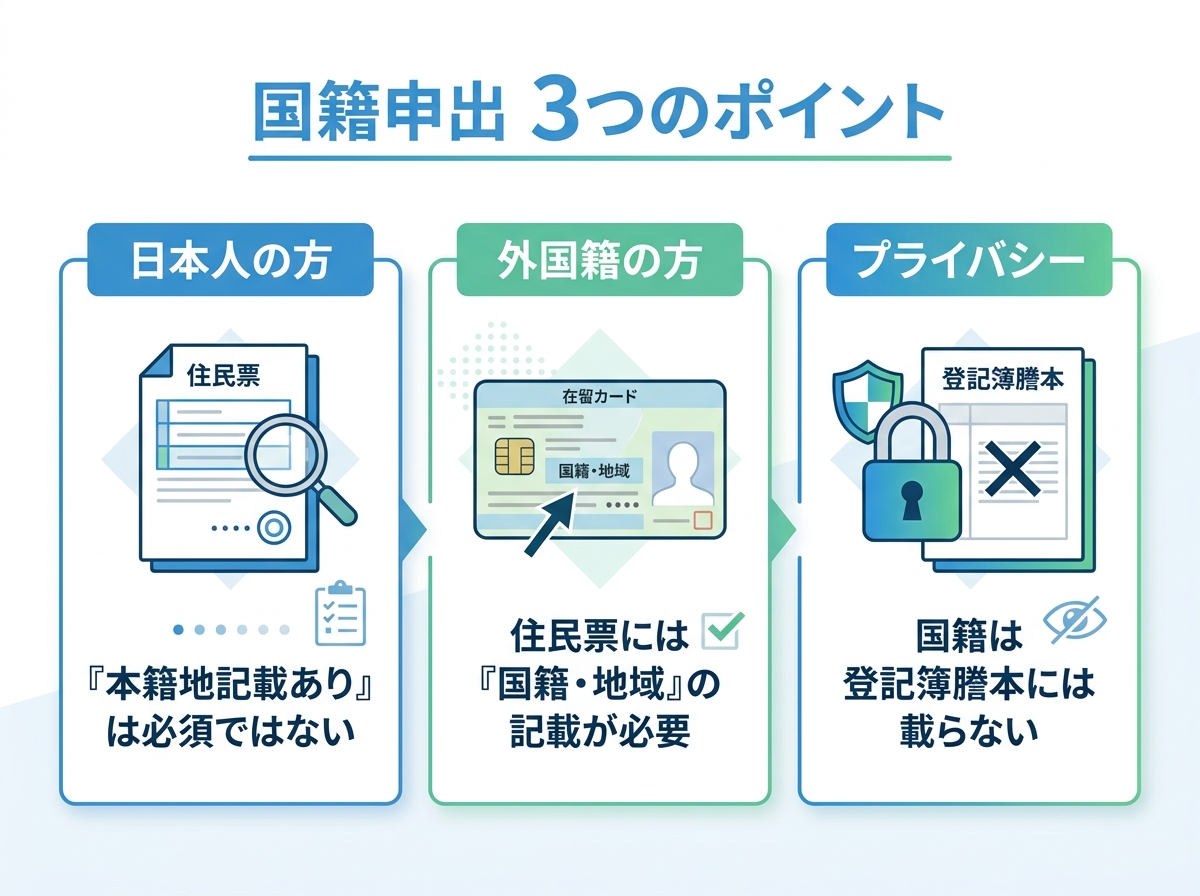
注意点1:【日本人】住民票は「本籍地記載あり」が必須ではない
日本国籍の方の場合、この改正で手続きが大きく変わるわけではありません。国籍を証明する書類として、一般的に住民票の写しを使います。
ここで重要なポイントがあります。一部の情報サイトでは「本籍地が記載された住民票が必要」と解説されていることがありますが、これは正確ではありません。
法務省の通達によれば、住民票の「本籍」の欄が表示されていれば、その具体的な記載が「省略」となっていても、日本国籍を証明できるとされています。つまり、わざわざ「本籍地記載あり」の住民票を取り直す必要はありません。
また、相続登記の場合、通常、被相続人との関係を証明するために大量の戸籍謄本を添付します。これらの戸籍謄本で日本国籍であることは明らかなので、実務上はそれで国籍の証明を兼ねることがほとんどです。相続登記で使う各種書類の有効期限にも注意しながら準備を進めましょう。
注意点2:【外国籍の方】住民票に「国籍・地域」の記載が必要
外国籍の方が相続人になる場合、注意が必要です。日本にお住まいの外国籍の方も、証明書類として住民票の写しを提出しますが、その際には「国籍・地域」の項目が記載されている必要があります。
実は、この法改正は私が担当している案件にも直接影響がありました。ちょうど韓国籍の方が相続人となる相続登記のご依頼を受けていたのですが、手続きの準備中に10月5日を迎える可能性があったのです。
お客様は「なぜ急にそんな書類が必要になるの?」と当然疑問に思われます。私はすぐにご連絡し、「もし書類のご準備が10月5日を過ぎる場合は、新しい法律が始まるので、市役所で住民票を取得する際に必ず『国籍記載あり』で請求してくださいね」と具体的にお伝えしました。このように、法改正のタイミングを正確に把握していないと、二度手間になってしまう可能性があるのです。
在留カードや特別永住者証明書の写し、パスポートの写しなども国籍を証明する書類として利用できます。海外にお住まいの場合は、また手続きが異なりますので、特に外国籍の方が関わる相続は専門家への相談をおすすめします。
注意点3:国籍は登記簿に載らない!申請書には「日本」と記載
「国籍情報が登記簿に載って、誰にでも見られてしまうのでは?」とプライバシーの面で心配される方もいらっしゃるかもしれません。
この点もご安心ください。申し出た国籍の情報は、法務局が内部で管理する「検索用情報管理ファイル」に記録されるだけで、誰でも取得できる「登記事項証明書(いわゆる登記簿謄本)」には記載されません。あなたの個人情報が不必要に公開されることはありません。
最後に、ご自身で登記申請書を作成する際のポイントです。相続登記などで新たに不動産の名義人になる方の情報を記載する際、氏名や住所に加えて「国籍等」という欄を設け、日本国籍の方であれば「国籍等 日本」と記載する必要があります。この一点を忘れないようにしましょう。ご自身で登記申請書を作成する際は、法務局のウェブサイトで最新の書式を確認することが大切です。
相続登記と法改正、手続きに不安な方は専門家へご相談を
ここまで、2026年10月5日から始まった不動産登記の「国籍等の申出」について解説してきました。相続登記の義務化に加え、今回の国籍申出の開始など、不動産登記をめぐるルールは年々変化し、専門家でない方にとっては手続きがより複雑に感じられるかもしれません。
特に、以下のようなケースでは、ご自身で手続きを進めるのが難しい場面が出てくる可能性があります。
- 相続人の中に外国籍の方がいる
- 海外に住んでいる相続人がいる
- 仕事が忙しく、役所を回って書類を集める時間がない
- そもそも何から手をつけていいか分からない
このような場合は、ご自身だけで判断せず、司法書士などの専門家に相談することで、法改正の内容を踏まえた必要書類の確認や申請書作成を進めやすくなり、手続きの負担軽減につながる場合があります。
当事務所では、年間100件以上の相続案件を手掛ける経験豊富な司法書士が、あなたの状況を丁寧にお伺いし、状況に応じた手続きをご提案します。費用がいくらかかるか不安な方も、まずは無料相談をご利用ください。相続に関するお悩みや法改正へのご不安を、一緒に解決していきましょう。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
銀行で追加戸籍を要求?法定相続情報一覧図で足りないケース
「なぜ?」銀行に法定相続情報一覧図を出しても追加の戸籍を求められる理由
「法定相続情報一覧図があれば、戸籍謄本の束を何度も提出する必要はなくなりますよ」。法務局や専門家からそう説明を受け、苦労して取得した法定相続情報一覧図。これで銀行の相続手続きもスムーズに進むはず…そう思っていた矢先に、窓口で「申し訳ありませんが、追加でこちらの戸籍謄本もご提出ください」と告げられ、戸惑ってしまう方は少なくありません。
実際に、当事務所にも同じようなお悩みを抱えた方が相談にいらっしゃいます。
つい先日も、独身でお子様のいないお兄様を亡くされた幸区のAさんがご相談に来られました。お父様は既に他界され、他に相続人となる直系尊属もおらず、ご存命のお母様が相続放棄をしたため、Aさんが相続人になったというご状況でした。
Aさんはご自身で手続きを進めようと、銀行から必要書類の一覧を取り寄せました。そこには「法定相続情報一覧図があれば戸籍謄本は不要」と書かれていたため、法務局で一覧図を取得し、自信をもって銀行に提出されたそうです。しかし、銀行の担当者から「追加で戸籍が必要です」と言われ、その説明にも今ひとつ納得がいかず、当事務所へご相談に来られました。
私がAさんの持参した法定相続情報一覧図を拝見すると、相続人として記載されているのはお母様だけでした。そこで、こうご説明しました。「この一覧図には、お母様が相続放棄をされたことによって次順位の兄弟姉妹が相続人になったことまで、この一覧図からは分からないのです。だから銀行は、本当にAさんが相続人なのかを証明するために、追加の戸籍を求めているのですよ」と。
Aさんのケースでは、お母様の相続放棄を証明する書類(相続放棄申述受理通知書)はもちろんのこと、「他に兄弟姉妹がいないか」を確認するために、亡くなったお兄様の出生から死亡までの戸籍や、ご両親の戸籍まで遡って必要になる可能性がありました。結局、ご自身での戸籍収集は大変だということで、当事務所で手続きを代行させていただくことになりました。
なぜ、このようなことが起こるのでしょうか。結論から申し上げますと、法定相続情報一覧図は「万能の証明書」ではないからです。法定相続情報一覧図は、法務局が戸籍の記載に基づいて確認した「法定相続関係」を証明する書類です。しかし、家庭裁判所で行われた相続放棄など、戸籍に現れない事情まですべて証明するものではありません。
この記事では、司法書士の視点から、なぜ銀行が法定相続情報一覧図だけでは納得せず、追加の戸籍を求めてくるのか、その具体的なケースと理由を詳しく解説していきます。銀行で追加書類を求められて手続きが止まっている場合は、この記事で次に確認すべき書類や対応方法を整理できます。
法定相続情報一覧図で「証明できること」と「できないこと」の境界線
銀行から追加の書類を求められる背景を理解するためには、まず「法定相続情報一覧図」という書類が持つ証明力の範囲、つまり「できること」と「できないこと」の境界線を正確に知る必要があります。この制度は、相続手続きの負担を軽減するために作られた画期的なものですが、その役割には明確な限界があるのです。
ご自身で法定相続情報一覧図を作成して提出された方は、その便利さを実感しつつも、今回の事態に「話が違うじゃないか」と感じていらっしゃるかもしれません。しかし、銀行側にも厳格な本人確認と権利関係の確定を行うべき理由があるのです。
一覧図で証明できるのは「誰が法定相続人か」という事実のみ
法定相続情報一覧図の最大の役割は、法務局に提出された戸籍謄本一式に基づき、「被相続人が亡くなった時点で、法律上の相続人(法定相続人)は誰であったか」を公的に証明することです。登記官が内容を確認した認証文付きの書類なので、各金融機関はこれを受け取ることで、戸籍の束を一枚一枚確認する手間を軽減できます。
この証明書が1枚あれば、複数の銀行や証券会社での手続きを同時に進められるため、相続人にとっては非常に便利な制度であることは間違いありません。しかし、重要なのは、この証明があくまで「相続関係」という静的な事実の証明にとどまるという点です。その後に起こりうる「相続権の変動」までは、法定相続情報一覧図だけで確認できない場合があります。
一覧図に載らない重要情報:相続放棄、遺言の詳細
銀行が本当に知りたいのは、「法定相続人が誰か」ということだけではありません。彼らが最も重視するのは、「最終的に、その預金を払い戻す正当な権利を持つのは誰か」という点です。この最終的な権利関係を確定させるために、法定相続情報一覧図には記載されない、以下の2つの情報が極めて重要になります。
- 相続放棄の事実:相続人の一人が家庭裁判所で相続放棄の手続きをすると、その人は初めから相続人ではなかったものとみなされます。しかし、法定相続情報一覧図には、相続放棄をした相続人も戸籍上の法定相続人として記載されるため、相続放棄の事実そのものを一覧図だけで証明することはできません。
- 遺言書の有無と内容:被相続人が遺言書を遺していた場合、法定相続分とは異なる割合で財産が分けられたり、特定の相続人が全財産を受け取ったりすることがあります。一覧図は法定相続の関係を示すだけで、遺言の内容を一切反映していません。
銀行は、こうした相続権の変動を見逃してしまうと、誤った相手に預金を払い戻してしまうリスクを負うことになります。だからこそ、法定相続情報一覧図だけでは情報が不十分だと判断した場合、その裏付けとなる戸籍謄本や専門的な書類の提出を求めてくるのです。
【ケース別】銀行が法定相続情報一覧図に加えて追加戸籍を求める主な3つの場面
それでは、具体的にどのような場面で追加の戸籍や書類が必要になるのでしょうか。ここでは、銀行手続きで特によくある3つのケースを取り上げ、それぞれ「なぜ一覧図だけでは足りないのか」「銀行は何を確認したいのか」「何を準備すればよいのか」を詳しく解説します。ご自身の状況がどれに当てはまるか、確認しながら読み進めてみてください。
ケース1:相続人の中に相続放棄した人がいる場合
相続財産に借金が多い場合などに、相続人が家庭裁判所で「相続放棄」の手続きをすることがあります。相続放棄をすると、その人は法律上、初めから相続人ではなかったとみなされます。
【なぜ一覧図だけでは足りない?】
法定相続情報一覧図は、あくまで戸籍上の相続関係を示すものです。相続放棄という裁判所での手続きの結果は、戸籍謄本には記載されません。そのため、一覧図を見ても誰が相続放棄をしたのか、銀行は正式に確認することができないのです。冒頭のAさんのケースがまさにこれにあたります。一覧図上は相続人であるお母様が、実は相続放棄をしていたため、話が合わなくなってしまったのです。
【銀行が確認したいこと】
銀行は、「一覧図に載っている相続人が、本当に相続権を失っていること」を公的な書類で確認したいのです。それによって、他の相続人の相続分が増えたり、Aさんのように次の順位の相続人(この場合は子である兄弟姉妹)に権利が移ったりした事実を確定させる必要があります。
【準備すべき書類】
この場合、家庭裁判所が発行する「相続放棄申述受理証明書」または「相続放棄申述受理通知書」の原本が必要となります。これにより、その人が正式に相続権を失ったことを銀行に証明できます。
ケース2:一覧図作成後に相続関係に変動・追加事情が生じている場合
【なぜ一覧図だけでは足りない?】
法定相続情報一覧図は、申出時に提出された戸籍に基づいて、その時点の法定相続関係を整理した書類です。そのため、一覧図を取得した後に相続人の死亡や婚姻、氏名変更などが生じた場合や、金融機関が現在の権利関係を確認するために追加情報を必要とする場合には、一覧図だけでは十分でないことがあります。
また、法定相続情報一覧図は相続関係を簡潔に示すための書類ですので、個々の金融機関が確認したい事情のすべてが記載されているわけではありません。そのため、一覧図に記載された内容と現在の状況に違いがある場合や、記載だけでは判断できない事情がある場合には、追加の戸籍等を求められることがあります。
【銀行が確認したいこと】
銀行が確認したいのは、一覧図に記載されている相続人や関係者について、その後に身分関係の変動が生じていないか、そして現在の時点で誰が手続きに関与すべき立場にあるのか、という点です。
例えば、一覧図作成後に相続人の一人が亡くなっている場合には、その人の権利を誰が承継しているのかを改めて確認する必要があります。また、婚姻や離婚、氏名変更などにより、一覧図の記載と現在の氏名が異なっている場合には、同一人物であることを確認する資料が必要になることもあります。
金融機関としては、古い情報だけを前提に払い戻しを行い、後から別の権利者との間で問題が生じることを避けなければなりません。そのため、必要に応じて最新の戸籍や住民票などにより、現在の権利関係を確認します。
【準備すべき書類】
必要になる書類は、一覧図作成後に生じた事情によって異なります。
例えば、相続人がその後亡くなっている場合には、その死亡の事実や新たな権利関係を確認できる戸籍が必要になることがあります。また、氏名や住所に変更がある場合には、戸籍、住民票、戸籍の附票など、その変動をつなげて確認できる資料を求められることがあります。
したがって、銀行から「追加で戸籍を提出してください」と言われた場合には、闇雲に戸籍を集めるのではなく、まず「誰について、どの時点からどの時点までの戸籍が必要なのか」「何を確認するための資料なのか」を具体的に確認することが大切です。
ケース3:遺言書に基づいて手続きする場合
被相続人が生前に遺言書を作成している場合、相続手続きは原則としてその遺言書の内容に従って進められます。
【なぜ一覧図だけでは足りない?】
法定相続情報一覧図は、あくまで民法で定められた「法定相続」の関係を示したものです。遺言書による財産の承継は、法定相続分とは異なる内容で行われることがあります。したがって、一覧図と遺言書の内容が異なることは当然あり、銀行は遺言書の内容を最優先します。
【銀行が確認したいこと】
銀行は、遺言書そのものを確認し、「誰が、どの財産を、どれだけ相続するのか」を直接把握する必要があります。特に、遺言書で手続きを行う権限を持つ「遺言執行者」が定められている場合は、その人が本当に正当な権限者なのかを確認しなければなりません。
【準備すべき書類】
このケースでは、以下の書類が必要になります。
- 遺言書(公正証書遺言の場合はその正本または謄本、自筆証書遺言の場合は原則として家庭裁判所の「検認済証明書」が付いたもの。ただし、法務局の自筆証書遺言書保管制度を利用している場合は、遺言書情報証明書などが必要になります)
- 遺言執行者が指定されている場合は、その資格を証明する書類(遺言書や、家庭裁判所が発行する「遺言執行者選任審判書」など)
遺言書がある場合は、たとえ法定相続情報一覧図を取得していても、銀行手続きでは遺言書の内容が中心的な確認資料となり、一覧図は補助的な書類として扱われることがあります。遺言書の有無がわからない場合は、公証役場で検索するなどの対応が必要です。
追加書類を求められたらどうする?自分で対応する場合と専門家に任せる場合の比較
銀行から想定外の追加書類を求められ、手続きが止まってしまったとき、あなたには2つの選択肢があります。「自分でなんとか対応する」か、「専門家に任せる」かです。どちらが良いかは状況によりますが、それぞれのメリット・デメリットを理解した上で判断することが大切です。
【自分で対応する場合】
まずは、銀行の担当者に「具体的に、誰の、いつからいつまでの、どのような戸籍が必要なのか」を正確に確認しましょう。曖昧な理解のまま役所に行っても、二度手間になってしまう可能性があります。
戸籍は本籍地の市区町村への請求のほか、一定の戸籍については最寄りの市区町村窓口で広域交付を受けられる場合があります。広域交付の対象外となる場合や請求資格がない場合には、本籍地へ郵送請求する方法などを検討します。
郵送の場合は、申請書の記入や定額小為替の準備、返信用封筒の用意など、意外と手間がかかります。特に、相続人の死亡が重なっている場合など、手書きで書かれた文字の解読が難しく、ご自身で相続関係を正確に読み解くのが難しいことがあります。
時間と労力を惜しまず、一つ一つの作業を粘り強く進められる方であれば、費用を抑えて対応することも可能でしょう。しかし、法務局の無料相談なども活用できますが、手続き全体のサポートまでは期待できないのが実情です。
【専門家(司法書士)に任せる場合】
一方、司法書士に依頼すれば、戸籍収集や必要書類の確認など、相続手続きの多くをサポートしてもらうことが可能です。メリットは、必要書類を整理し、手続きの見通しを立てやすくなる点です。
- 的確な書類の特定:銀行が何を求めているのかを正確に理解し、無駄のない書類収集計画を立てます。
- 職務上請求による戸籍収集:司法書士は、受任した業務に必要な範囲で職務上請求により戸籍を取り寄せることができます。
- 金融機関との連絡・確認:専門家の立場から銀行に必要書類や手続きの流れを確認し、手続きが進めやすくなるようサポートします。
- 時間と精神的負担の軽減:平日の昼間に役所や銀行に何度も足を運ぶ必要がなくなり、必要書類や手続きの進め方について、専門家に確認しながら進められます。
もちろん費用はかかりますが、手続きが停滞することによるストレスや、不慣れな作業に費やす時間を考えれば、専門家への依頼は十分に合理的な選択肢と言えるでしょう。
複雑な相続手続きは専門家へ。司法書士に依頼するメリット
ここまで解説してきたように、法定相続情報一覧図を提出しても銀行から追加の戸籍を求められるケースは、決して珍しいことではありません。むしろ、それは「あなたの相続手続きが、単純なパターンではない専門的な判断が必要なサイン」だと捉えることができます。
相続放棄、一覧図作成後の相続人の死亡、遺言書の存在。これらの要素が一つでも絡んでくると、必要書類は一気に複雑化し、戸籍を深く読み解く専門知識が不可欠となります。
私たち司法書士は、相続手続きのプロフェッショナルです。ご依頼いただければ、銀行が要求している書類が本当に必要なものなのかを精査し、必要な戸籍の収集から遺産分割協議書の作成、そして銀行への提出まで、一連の手続きをワンストップでサポートいたします。
特に当事務所は、年間100件以上の相続案件に携わっており、様々な金融機関とのやり取りも豊富に経験しています。それぞれの銀行で必要書類や確認事項が異なる場合にも、実務経験に基づいて必要な確認を行い、手続きが円滑に進むようサポートします。
「書類集めに疲れてしまった」「銀行の説明がよくわからない」「もう自分でやるのは限界だ」
そう感じたら、一人で抱え込まずに、ぜひ一度私たちにご相談ください。初回のご相談は無料です。何が問題で、これから何をすべきか、明確な道筋をお示しすることをお約束します。
川崎市で相続、遺言を専門にとり扱う「司法書士いがり綜合事務所」が、相続手続きに関する不安の整理と必要な手続きをサポートいたします。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
空き家を相続放棄しても管理責任は残る?新ルールを専門家が解説
相続放棄で空き家は手放せる?知っておきたい管理責任の誤解
「実家を相続したけれど、遠方に住んでいるし、もう誰も住む予定がない」「建物が古すぎて、管理するだけで費用がかさむ…」
こうした理由から、空き家を相続したくないと考え、「相続放棄」を検討される方は少なくありません。「相続放棄さえすれば、厄介な空き家問題から完全に解放される」…そう期待されているのではないでしょうか。
しかし、その考えは少し注意が必要です。実は、2023年4月1日施行の改正民法によってルールが変わり、相続放棄をしても、特定の条件下では空き家の管理責任が残ってしまうケースがあるのです。
この記事では、司法書士・行政書士・社会保険労務士として数多くの相続問題に携わってきた専門家の立場から、
- なぜ相続放棄をしても管理責任が残ることがあるのか
- 新しいルールで責任が残る「現に占有」とは具体的にどういう状態か
- 管理責任を放置した場合の深刻なリスク
- どうすればその責任から完全に解放されるのか
といった疑問に、分かりやすくお答えしていきます。安易な自己判断は、思わぬトラブルを招く可能性があります。この記事を最後までお読みいただくことで、空き家の管理責任が残る場面と、検討すべき対応を整理できます。
なお、相続放棄そのものの基本的な考え方については、相続放棄についてで体系的に解説していますので、まず全体像を掴みたい方はそちらもご覧ください。
【大前提】「相続放棄」と「所有権の放棄」は全くの別物です
多くの方が誤解されている最も重要なポイントからお話しします。それは、「相続放棄」と「所有権の放棄」は、法律上まったく意味が異なるということです。
相続放棄とは、家庭裁判所に申述することで、「プラスの財産(預貯金や不動産)もマイナスの財産(借金)も一切引き継ぎません」と意思表示する手続きです。これにより、あなたは法的に「初めから相続人ではなかった」とみなされます。
しかし、これはあくまで「相続人という地位」を放棄するだけで、空き家という「財産そのもの」の所有権を直接放棄したり、消滅させたりする手続きではありません。
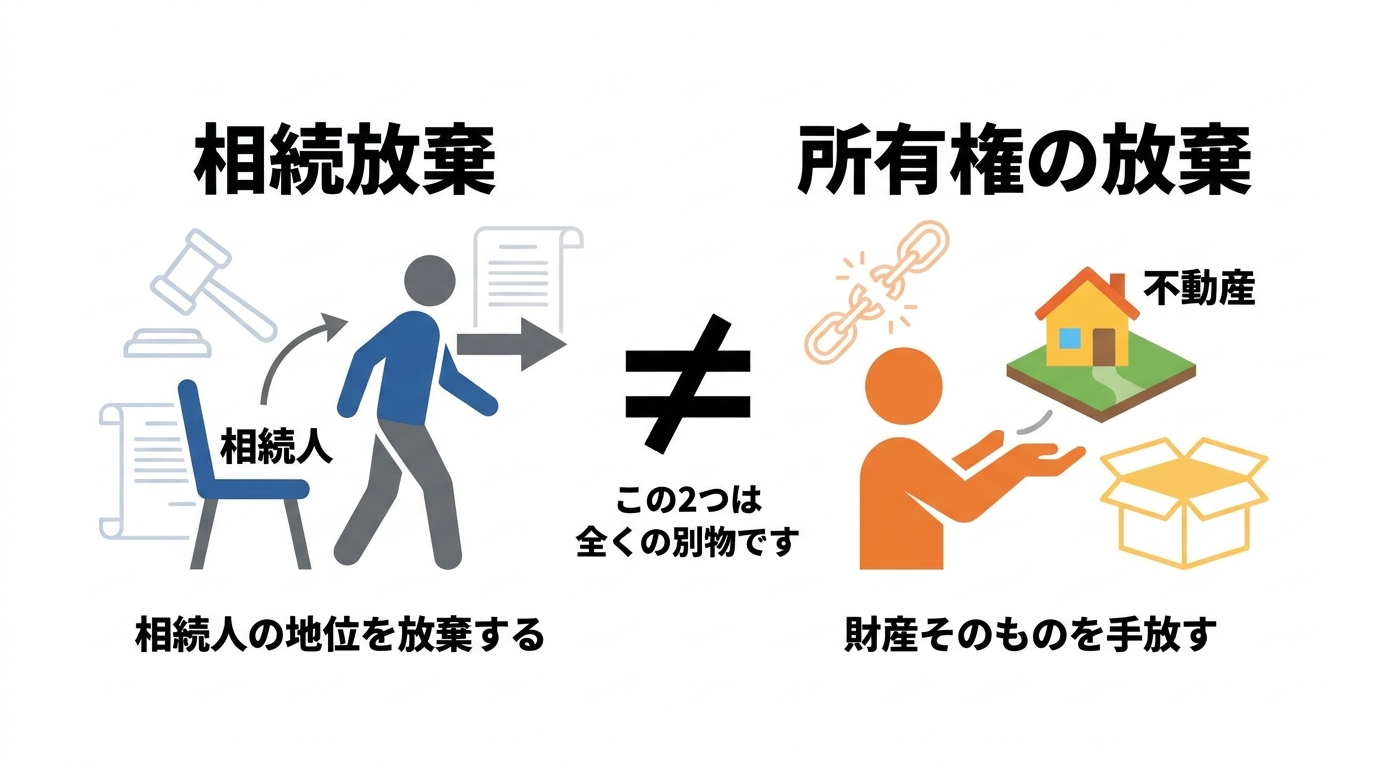
あなたが相続放棄をすると、空き家を相続する権利は次の順位の相続人に移ります。そして、もし相続人全員が相続放棄をした場合、その空き家は最終的に「相続人がいない財産」となり、最終的には国のものになる可能性があります。しかし、そのプロセスが完了するまでの間、財産の管理者や帰属先が確定しない状態になることがあります。
この「相続財産の帰属や管理者が確定しない期間」に、もし空き家が原因で第三者に損害を与えてしまったら、誰が責任を負うのでしょうか?
そこで法律は、「相続放棄をしたとしても、一定の条件下では、次の管理者が決まるまで財産を適切に保存する義務が残りますよ」と定めているのです。この根本的な違いを理解することが、空き家の管理責任問題を正しく捉えるための第一歩となります。相続の方法にはいくつか選択肢がありますが、どの方法を選ぶにしても、この基本原則は変わりません。
2023年民法改正でルールが変わった!保存義務が残る新基準
空き家の管理責任に関するルールは、2023年4月1日に施行された改正民法によって、より明確化されました。
これまで、相続放棄後の管理責任は解釈が曖昧な部分があり、「相続放棄したのに、どこまで管理すればいいのか…」と不安を抱える方が多くいらっしゃいました。特に、遠方に住んでいるだけで何年も実家に関わっていなかった方まで責任を問われかねない状況だったのです。
今回の法改正は、こうした社会の現状を踏まえ、責任の範囲をより限定的かつ具体的にするものとなりました。新しい条文を見てみましょう。
(相続の放棄をした者による管理)
第九百四十条 相続の放棄をした者は、その放棄の時に相続財産に属する財産を現に占有しているときは、相続人又は第九百五十二条第一項の相続財産の清算人に対して当該財産を引き渡すまでの間、自己の財産におけるのと同一の注意をもって、その財産を保存しなければならない。
ポイントは、責任が残るケースが「その放棄の時に相続財産に属する財産を現に占有しているとき」に限定されたことです。つまり、「ただ相続人だった」というだけでは責任を負わず、「現に占有」という具体的な関与があった場合にのみ、次の管理者へ引き継ぐまでの「保存義務」が残る、とルールがはっきりしたのです。
あなたはどっち?「現に占有」しているかどうかの判断基準
では、ご自身の状況が「現に占有」していたと言えるのかどうか、気になりますよね。法律上の「占有」とは、単にそこに住んでいるかどうかだけでなく、「その物を事実上支配している状態」を指します。具体的に、ご自身の状況をチェックしてみましょう。
■保存義務が残りやすいケース(「現に占有」と判断される方向の事情)
- 亡くなった方(被相続人)と空き家で同居していた。
- 相続放棄した時点で、その空き家に住み続けていた。
- 空き家の鍵を保有し、実際に出入りや管理をしているなど、事実上その建物を支配していると評価される事情がある。
- 定期的に空き家を訪れ、荷物の整理、庭の草刈り、建物の換気や修繕などを行っている。
- 他の相続人や近隣住民から、事実上「あの家を管理している人」と認識されている。
■保存義務が残りにくいケース(「現に占有」と判断されない方向の事情)
- 何十年も前に実家を出ており、長期間関わっていない。
- 空き家の鍵を持っておらず、物理的に管理できる状態にない。
- 相続開始後、一度も空き家に出入りしていない。
- 空き家の中に、自分の私物などを置いて管理していない。
もしあなたが「残りやすいケース」に複数当てはまるなら、たとえ相続放棄の手続きを終えたとしても、保存義務からは解放されない可能性が高いと言えます。逆に「残りにくいケース」に当てはまる方は、法改正によって救済される可能性が高まりました。ただし、これはあくまで一般的な目安であり、最終的な判断は個別の事情を総合的に考慮して行われます。
【相談事例】相続放棄したのに…管理責任を問われたAさんのケース
法律の話だけでは、なかなか自分事として捉えにくいかもしれません。ここで、実際に私がご相談を受けたAさんの事例をご紹介します。これは、決して他人事ではないお話です。
遠方に住むAさんは、お父様が亡くなったことで、誰も住んでいない古い実家を相続することになりました。建物はかなり老朽化しており、庭木も伸び放題。近所の方からは「台風で屋根材が飛んできそうで怖い」「雑草がひどくて虫が湧いている」といった苦情の連絡が入り始めていました。
Aさんは、「こんな厄介な家はいらない。相続放棄をすれば、もう自分には関係ないはずだ」と考え、ご自身で家庭裁判所に行き、相続放棄の手続きを済ませました。これで一安心、と思ったのも束の間、市役所からは固定資産税に関する通知も届き、近隣からの苦情の電話も鳴り止みませんでした。「放棄したのに、なぜ?」とすっかり混乱し、不安な面持ちで当事務所の扉を叩かれました。
お話を詳しく伺うと、Aさんはお父様が生前から実家の鍵を預かっており、月に一度は様子を見に帰り、荷物の整理や戸締まりの確認をしていたことが分かりました。
私はAさんに、この行動が法的に「現に占有している」と評価される可能性が高いこと、そして相続放棄をしても、次の管理者が決まるまでは空き家を適切に保存する義務が残ってしまう場合があることを丁寧にご説明しました。もっとも、相続放棄をした人が当然に固定資産税の納税義務を負うわけではないため、通知が届いた場合には、相続放棄の事実を自治体に伝えることもアドバイスしました。
突然の事実にAさんはショックを受けておられましたが、放置するリスクを理解され、前に進むことを決意されました。解決策として、まずはAさん以外の相続人(Aさんの兄弟など)や、次の順位の相続人(お父様のご兄弟など)に連絡を取り、相続の意思を確認すること。そして、もし全員が相続放棄をするのであれば、家庭裁判所に「相続財産清算人」の選任を申し立て、その清算人に空き家の管理を引き継ぐ方法があることをご提案しました。
最終的に、他のご親族も相続放棄をされることになり、当事務所で相続財産清算人の選任申立書の作成をサポートさせていただきました。費用はかかりましたが、Aさんは法的な責任から解放され、ようやく肩の荷を下ろすことができたのです。他の相続人が本当に相続放棄をしたかどうかの確認も、このプロセスでは重要になります。
保存義務を放置するとどうなる?3つの重大リスク
もし、「現に占有」しているにもかかわらず、「相続放棄したから関係ない」と保存義務を怠ってしまうと、どうなるのでしょうか。主なリスクは、次の3つです。
- 近隣住民などへの損害賠償責任
特に注意が必要なのが、第三者への損害賠償責任です。例えば、老朽化した屋根の瓦が強風で飛ばされて隣家の窓ガラスを割ったり、通行人にケガをさせてしまったりした場合。あるいは、ブロック塀が倒壊して隣の車を傷つけてしまった場合など。保存すべき立場にありながら必要な対応を怠り、その結果として第三者に損害が生じた場合には、個別の事情によって損害賠償責任が問題となる可能性があります。相続放棄をしたという事実だけで、当然に一切の責任を免れるわけではありません。 - 行政からのペナルティ
相続放棄後も民法940条の「現に占有する者」に当たる場合には、空家法上も「管理者」に当たると考えられています。そのため、危険な状態の空き家を放置すると、市町村から管理に関する働きかけや措置の対象となる可能性があります。
また、特定空家等について法に基づく命令の対象となり、その命令に違反した場合には、50万円以下の過料が科されることがあります。行政代執行が行われた場合には、その費用負担が問題となることもあります。 - 財産を処分すると、相続放棄できなくなる可能性がある
相続放棄をする前に、相続財産を売却したり、価値のある財産を自分のために処分したりすると、法定単純承認に当たり、相続放棄ができなくなる可能性があります。
また、相続放棄後であっても、相続財産を隠したり私的に消費したりする行為は問題となるため、処分行為は慎重に判断する必要があります。
これらのリスクを避けるためにも、保存義務が残る可能性がある場合は、放置せず早めに対応を検討することが重要です。
空き家の保存義務から解放されるために検討すべき方法
では、どうすればこの保存義務から解放されるのでしょうか。現行法上は、相続人または相続財産清算人へ財産を引き渡すことで保存義務が終了します。相続人全員が相続放棄するなど、引渡し先がいない場合には、家庭裁判所に「相続財産清算人」の選任を申し立てることが有力な方法です。
相続財産清算人とは、相続人が誰もいなくなった財産(今回で言えば、相続人全員が放棄した空き家など)を管理・清算するために、裁判所によって選ばれる弁護士などの専門家です。以前は「相続財産管理人」と呼ばれていましたが、法改正で名称が変わりました。
この相続財産清算人を選任してもらい、管理していた空き家をその清算人に引き継いだ時点で、あなたの保存義務は法的に消滅します。相続人がいない場合には、相続財産清算人を選任してもらい、空き家を引き渡すことが、保存義務を終了させるための実務上の有力な方法になります。この手続きは、相続人が行方不明の場合などに利用される不在者財産管理人制度と似ていますが、目的が異なります。
相続財産清算人の選任手続きと費用の目安
相続財産清算人の選任は、利害関係人または検察官が、被相続人の最後の住所地を管轄する家庭裁判所に申し立てます。相続放棄をした方でも、保存義務を負っているなど具体的な利害関係があれば、申立人となり得ます。申立てには、申立書のほか、戸籍謄本や財産目録など多くの書類が必要となり、専門的な知識が求められます。
そして、最も気になるのが費用でしょう。手続き自体にかかる手数料は数千円程度ですが、一番大きな負担となるのが、裁判所に納める「予納金」です。
予納金とは、選任された相続財産清算人が活動するための経費や報酬にあらかじめ充てるためのお金です。この金額は財産の状況によって大きく異なり、一概には言えませんが、数十万円以上が必要になるケースもあります。
「保存義務を終了させるために、そこまで費用がかかるのか」と感じる方もいるかもしれません。しかし、これは将来にわたって続くかもしれない管理の手間や、いつ起こるか分からない損害賠償リスクから完全に解放されるための「必要経費」と考えることもできます。高額な費用がかかるからこそ、本当にこの手続きが必要なのか、他に方法はないのか、慎重に判断する必要があるのです。
相続放棄を決める前に!やってはいけないこと・検討すべきこと
空き家問題に直面し、相続放棄を考え始めたとき、相続財産の処分にあたる行為をしてしまうことがあります。最後に、取り返しのつかない事態を避けるための注意点をお伝えします。
最も注意すべきは、相続放棄を検討している期間中に、遺産に手をつけてしまうことです。先ほども少し触れましたが、遺産の一部でも処分・費消してしまうと、「法定単純承認」とみなされ、相続放棄ができなくなる可能性があります。
具体的には、以下のような行為は避けるべきです。
- 危険だからと空き家を解体する
- 家の中にある家財道具や骨董品などを売却する
- 亡くなった方の預貯金を引き出して自分のために使う
- 空き家の固定資産税などを亡くなった方の預金から支払う(公共料金などの支払いも注意が必要です)
これらの判断は非常に難しく、良かれと思ってやったことが裏目に出ることも少なくありません。どうすべきか迷ったら、まず専門家に相談してください。
また、空き家を手放す方法は相続放棄だけではありません。もし空き家に多少なりとも価値があり、売却できる可能性があるなら、「一度相続した上で売却する」という選択肢も検討すべきです。売却にかかる手間や費用と、相続財産清算人の選任にかかる費用を天秤にかけ、どちらがご自身にとって最適な解決策かを見極めることが大切です。
まとめ:空き家の相続放棄は専門家への早期相談が鉄則です
今回は、相続放棄をしても空き家の管理責任が残るケースについて、2023年の民法改正を踏まえて解説しました。最後に、重要なポイントを振り返りましょう。
- 相続放棄は「相続人の地位」を捨てる手続きであり、「所有権」を直接放棄するものではない。
- 相続放棄後も、空き家を「現に占有」している場合は、次の管理者へ引き継ぐまで保存義務が残る。
- 「現に占有」とは、鍵の管理や定期的な出入りなど、事実上の支配状態を指す。
- 保存義務を放置すると、損害賠償や行政からのペナルティなど、重大なリスクがある。
- 相続人全員が相続放棄して引渡し先がいない場合には、相続財産清算人の選任を申し立て、選任された清算人に空き家を引き渡すことが、保存義務を終了させる実務上の有力な方法となる。高額な予納金が必要になる場合がある。
空き家をめぐる相続の問題は、法律的な判断が非常に複雑です。「現に占有」しているかどうかの判断、相続財産清算人選任の要否、相続放棄以外の選択肢の検討など、ご自身の状況だけで判断するのは極めて困難であり、危険も伴います。
相続放棄には原則として「自己のために相続の開始があったことを知った時から3箇月以内」という期限があります。悩んでいるうちに期限が過ぎてしまっては、選択肢が狭まってしまいます。少しでも不安や疑問を感じたら、できるだけ早く、私たちのような相続問題に精通した専門家にご相談ください。あなたの状況を丁寧にお伺いし、リスクを整理したうえで、状況に応じた対応方針を一緒に検討します。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
公正証書遺言作成で何を聞かれる?当日の流れと公証人の質問内容
「何を聞かれるか不安…」公正証書遺言の作成、ご心配ありませんか?
大切なご家族のために遺言書をのこそうと決意された、そのお気持ちはとても尊いものです。中でも、公証人が関与し、原本が公証役場または日本公証人連合会のシステムで保管される「公正証書遺言」を選ばれたのは、賢明なご判断だと思います。
しかし、いざ作成となると、「公証役場」という普段なじみのない場所へ行くことに、緊張や不安を感じていらっしゃるのではないでしょうか。
- 「公証人という厳格そうな人から、難しい法律の質問をされたらどうしよう…」
- 「うまく答えられなかったら、遺言を作れないかもしれない…」
- 「判断能力を疑われたりしないだろうか…」
このようなご心配を抱えるのは、あなただけではありません。ご安心ください。
この記事では、公正証書遺言を作成する当日の流れや、公証人から実際に何を聞かれるのか、そしてその質問にはどのような意図があるのかを、一つひとつ丁寧に解説していきます。この記事を最後までお読みいただければ、漠然とした不安は解消され、自信を持って当日を迎えられるはずです。
【司法書士の現場から】Aさんの不安を解消した「事前シミュレーション」
以前、当事務所にご相談いただいたAさんも、まさに同じ不安を抱えていらっしゃいました。遺言の内容はスムーズに決まったのですが、公正証書での作成をご提案した途端、「公証役場って、なんだか偉い人がいるのでしょう? 緊張してしまって、何を聞かれるか分からないし、大丈夫かしら…」と、急に表情が曇ってしまったのです。
ましてや、一緒に来られたお嬢様は作成の場に同席できないことをお伝えすると、その不安はさらに大きくなったご様子でした。
そこで私は、こうお伝えしました。
「ご安心ください。私は証人として100回以上立ち会っていますから、公証人の方が何を、どんな順番で、どのように尋ねるか、すべて分かっています。いつもお願いしている公証役場なので、公証人のお人柄や進め方もよく存じ上げています。もしよろしければ、私が本番そっくりのシミュレーションをしましょうか?」
このご提案に、Aさんはぱっと顔を輝かせ、安心された表情を見せてくださいました。事前に想定される問答を練習したことで、当日は何の問題もなく、落ち着いてご自身の想いを伝えることができ、無事に遺言書を完成させることができたのです。
この記事が、かつてのAさんのように不安を抱えるあなたにとっての「事前シミュレーション」になれば幸いです。遺言書作成の全体像については、遺言書作成業務についてで体系的に解説していますので、併せてご覧ください。
公証人から何を聞かれる?想定される4つの質問とその理由
公証役場では、遺言者を試すためではなく、本人確認、遺言意思、遺言内容、判断能力などを確認するために質問が行われます。公証人は、遺言の内容を法的に有効な形で公正証書にする役割を担います。質問は、その想いが本物であることを確認するための、大切な「対話」だとお考えください。
主に、公証人からの質問は以下の4つの目的で行われます。なぜその質問をされるのか理由が分かれば、きっと落ち着いて答えられるはずですよ。数ある遺言書の種類の中でも、この確認プロセスにより、公正証書遺言は本人の意思に基づいて作成されたことを示しやすくなります。
質問1:本人確認「お名前、生年月日、ご住所は?」
まず最初に、遺言を作成する方がご本人に間違いないかを確認するための質問があります。
【質問例】
- 「お名前、生年月日、ご住所を教えてください」
【質問の理由】
これは、なりすましや間違いを防ぎ、作成された遺言書が確かにあなたの意思によるものであることを証明するための、最も基本的で重要な手続きです。公証人は、提示された身分証明書とご本人の回答が一致することを確認します。
【最近のトピックス】
現在は、印鑑登録証明書に代えて、マイナンバーカードや運転免許証などの顔写真付き公的身分証明書を本人確認資料として利用することもできます。
質問2:遺言意思の確認「今日は何のために来られましたか?」
次に、ご自身の意思で遺言書を作りに来たのかどうかを確認されます。
【質問例】
- 「本日は、どのようなご用件でいらっしゃいましたか?」
- 「誰かに頼まれて来たのではなく、ご自身の意思で遺言書を作りに来たので間違いありませんか?」
【質問の理由】
遺言は、遺言者本人の自発的な意思に基づいて作成されなければなりません。この質問は、誰かに無理やり連れてこられたり、強制されたりしたわけではないことを確認するためのものです。「はい」と答えるだけでなく、「自分の財産について、遺言書を作りに来ました」と、ご自身の言葉でハッキリと答えることが大切です。
質問3:遺言内容の確認「財産を誰に、どのように遺したいですか?」
いよいよ、遺言の具体的な内容についての確認です。
【質問例】
- 「どのような遺言をされたいですか?」
- 「川崎市にあるこのご自宅は、どなたに相続させたいですか?」
- 「事前に打ち合わせした内容で遺言書を作成しましたが、読み上げますのでご確認ください」
- 「ご長男の太郎さんへ相続させる、ということでお間違いないでしょうか?」
- 「〇〇銀行の預貯金は、すべて奥様の和子さんへ、でよろしいですね?」
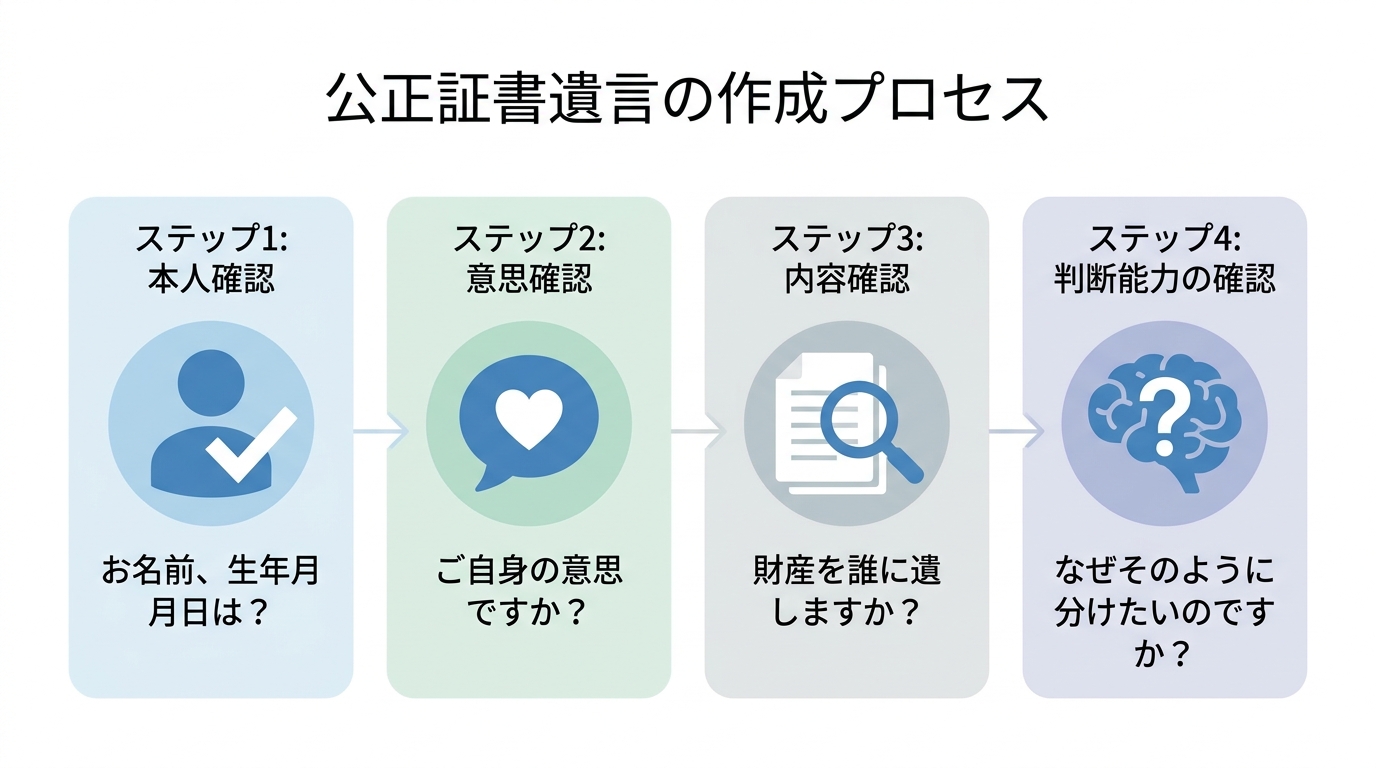
【質問の理由】
公証人は、事前に司法書士などを通じて提出された遺言書の案に基づき、一つひとつの項目を丁寧に読み上げ、あなたの最終的な意思と書面の内容が完全に一致しているかを確認します。これは、あなたの想いが一言一句、正確に反映された遺言書を完成させるための、非常に重要なプロセスです。事前にしっかりと財産目録を作成し、内容を整理しておけば、この確認はスムーズに進みます。
「どのような内容の遺言にされたいですか?」と最初に聞かれると、事前に遺言書の文案を読み込んだつもりでも、頭の中が真っ白になってしまう方もいます。お気持ちはよく分かります。ここで「不動産は長男に、預金は長女に・・・」などと明確に答えられれば、この時点で終わりますが、もし答えに詰まった場合でも、公証人が財産や相続人ごとに具体的に区切って確認してくれることがありますから、心配いりません。遺言書に書いてあるものを一字一句答える必要などもなく、「趣旨」「ご希望」が大枠で伝えられれば十分です。
質問で内容を回答できれば、あとは公証人が遺言書を最初から読み上げ、確認は終了になります。
【当日シミュレーション】公証役場での遺言作成、全ステップを解説
では、実際に公証役場を訪れた日の流れを、ステップごとに見ていきましょう。全体の所要時間は、おおよそ30分程度です。当日の流れを事前に把握しておくことで、必要な準備や注意点を確認しやすくなります。
なお、自筆証書遺言の場合は、亡くなった後に家庭裁判所での検認手続きが必要になりますが、公正証書遺言ではその手間も不要になります。
ステップ1:受付と待機(約10分)
予約時間の5~10分前には公証役場に到着しましょう。受付で「遺言の作成で予約している〇〇です」と伝え、身分証明書を提示します。服装は普段着で全く問題ありません。しばらく待合室で待っていると、担当者から声がかかります。
【ポイント】
遺言の作成には、公証人のもとで、遺言者ご本人と証人2名以上が立ち会います。相続人になるご家族などの利害関係人は同席できませんので、一緒に来られた場合は待合室で待っていただくことになります。
ステップ2:本人確認と意思確認(約5分)
公証人がいる個室へ案内されます。遺言者と証人2名が着席し、まずは公証人による本人確認と、自らの意思で遺言を作りに来たかの確認が行われます。先ほど解説した「質問1」「質問2」が、この段階で行われます。証人は、この確認が適正に行われたことを見届ける役割を担います。
ご高齢やご病気で外出が難しい場合は、公証人に出張してもらい、ご自宅や病院で作成することも可能です。より具体的な手順については、「公証人は出張可能!入院中でも公正証書遺言を作る方法」をご覧ください。
ステップ3:遺言書の読み聞かせと内容確認(約10分)
次に、公証人が完成した遺言書の最終案を、一言一句ゆっくりと読み聞かせます。あなたの手元にも写しが渡されますので、耳で聞き、目で追いながら、ご自身の想いと完全に一致しているか、最後の確認をしてください。
【ポイント】
万が一、この段階で「少し表現が違うな」「やはりこうしたい」と感じた点があれば、決して遠慮せずにその場で申し出てください。公証人はあなたの意思を最も尊重します。ここで最終確認をするために来ているのですから、何も心配はいりません。
ステップ4:電子サイン(約5分)
内容に間違いがないことを確認したら、遺言者と証人2名が、遺言公正証書の原本となる電磁的記録に電子サインします。現在の公正証書作成手続では原則として押印は不要です。
【ポイント】
なお、病気や身体上の事情などにより遺言者が電子サインできない場合でも、公証人がその事情を記録することで作成できる場合がありますので、事前に相談しておけば大丈夫です。
ステップ5:手数料の支払いと正本・謄本の受領(約5分)
最後に、公証人手数料を支払います。原本は公証役場または日本公証人連合会のシステムで保管され、遺言者には必要に応じて正本・謄本や電子データが交付されます。これにより、紛失や改ざんの心配が一切なくなります。あなたは遺言者用の「正本」と、遺言執行者用の「謄本」を受け取り、すべての手続きは完了です。お疲れ様でした。
【最近のトピックス】
公証役場の手数料の支払方法は公証役場によって異なる場合があります。クレジットカード等のキャッシュレス決済に対応している役場もありますので、事前に確認しておくと安心です。
認知症や判断能力に不安がある場合の注意点
ご高齢の方にとって、最も心配なのが「認知症」と判断能力の問題かもしれません。「認知症と診断されたら、もう遺言は作れないのだろうか?」とご不安に思う方もいらっしゃいます。
結論から言うと、たとえ認知症の診断を受けていても、遺言作成時に「遺言能力(遺言の内容を理解し、その結果を判断できる能力)」があれば、公正証書遺言を作成することは可能です。
ただし、公証人は通常の場合よりも慎重に、遺言能力の有無を判断します。具体的には、以下のような対応が取られることがあります。
- 判断能力に疑義がある場合には、診断書や医師の意見書などの提出を求められることがあります。
- 遺言者との対話の時間を長く取り、受け答えの様子を注意深く確認する。
- 「なぜそのように財産を分けたいのか」という理由について、より詳しく質問する。
公正証書遺言であっても、作成時に遺言能力が欠けていたと判断されれば、後から相続人の間で遺言の有効性を争われ、無効になってしまうリスクはゼロではありません。実際に、過去の裁判例でも、重度の認知症であった方の公正証書遺言が無効とされたケースがあります。
だからこそ、「認知症になってから考えればいい」のではなく、心身ともに元気で、ご自身の意思が明確なうちに準備を始めることが何よりも大切なのです。判断能力が低下すると、財産管理が難しくなるため、成年後見制度の利用も視野に入れる必要が出てきます。
当日の不安を解消する鍵は「司法書士との事前準備」にあります
ここまでお読みいただき、当日の流れや質問内容は、もうお分かりいただけたかと思います。そして、公正証書遺言の作成で最も重要なのは、公証役場での当日の手続きそのものよりも、そこに至るまでの「事前準備」であることにもお気づきになったのではないでしょうか。
公証役場は、あなたの固まった意思を法的に有効な書面にする場所であり、遺言の内容について「ああでもない、こうでもない」と相談する場所ではありません。当日の不安をなくし、スムーズに手続きを進めるためには、専門家である司法書士との事前準備が何よりの鍵となります。
当事務所では、遺言書と他の制度を組み合わせた生前対策も含め、あなたの状況に応じたご提案を行っています。まずは無料相談で、あなたの不安をお聞かせください。
遺言内容の整理から公証役場との調整まで一括サポート
司法書士にご依頼いただければ、以下のような煩雑な準備をすべて代行し、あなたは最も大切な「誰に、何を、どのように遺したいか」を考えることに集中できます。
- 相続関係の確定(戸籍謄本の収集・調査)
- 財産の調査と財産目録の作成
- 遺留分にも配慮した、トラブルの起きにくい遺言内容のご提案
- 法的に不備のない遺言書文案の作成
- 遺言執行者を誰にするかのアドバイス
- 公証役場との打ち合わせ、日程調整の代行
- その他、必要書類の収集・作成
信頼できる「証人」の手配もお任せください
公正証書遺言には、2名の証人が必要ですが、この証人探しに困る方は少なくありません。なぜなら、未成年者、推定相続人、受遺者、その配偶者・直系血族など、利害関係のある親族は証人になることができないからです。
かといって、親しい友人や知人にお願いするのも、遺言というプライベートな内容を知られてしまうため、気が引けるという方も多いでしょう。
当事務所にご依頼いただければ、守秘義務のある司法書士や事務所スタッフが証人となります。司法書士には守秘義務があり、事務所内でも情報管理に配慮しながら対応します。
当日のシミュレーションで、本番への不安を軽減
冒頭のAさんの事例のように、当事務所では、特にご不安が強いお客様に対して、本番さながらの「事前シミュレーション」を行っています。公証人からの想定質問にどう答えるか、事前に練習しておくことで、当日の緊張は驚くほど和らぎます。
私たちは、単に手続きを代行するだけでなく、あなたが安心して大切な日を迎えられるよう、心理的な面でもしっかりとサポートいたします。この親身なサポートこそが、当事務所が選ばれている理由の一つです。
まとめ|大切な想いを遺す第一歩、私たちが全力でサポートします
公正証書遺言を作成する当日の流れと、公証人から聞かれる質問の内容について解説しました。この記事を読んで、公証役場での手続きに対する漠然とした不安は、かなり解消されたのではないでしょうか。
公正証書遺言は、公証人が関与し、原本が保管されるため、遺言内容を家族に遺す方法として有力な選択肢の一つです。そして、その成功の鍵は、当日の受け答えよりも、そこに至るまでの丁寧な事前準備にあります。
「何から始めたらいいか分からない」「自分に合った遺言の内容が知りたい」
そんな時は、どうか一人で悩まず、私たち専門家にご相談ください。あなたの想いにじっくりと耳を傾け、それを最適な形で実現するための一歩を、私たちが全力でサポートします。
まずは無料相談から、お気軽にご連絡ください。公正証書遺言に関する無料相談からお申し込みいただけます。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
国保加入者の死亡手続き完全ガイド|返却・葬祭費・世帯変更
まず確認:国民健康保険の死亡手続きは3つ同時に進めよう
ご家族が亡くなられ、深い悲しみの中、さまざまな手続きに追われ、何から手をつけてよいか分からず途方に暮れていらっしゃるかもしれません。特に国民健康保険(国保)の手続きは、期限が短いものもあり、不安に感じている方も多いのではないでしょうか。
ご安心ください。国民健康保険の加入者が亡くなったときの手続きは、ポイントさえ押さえれば、決して複雑ではありません。やるべきことは、主に次の3つに集約されます。
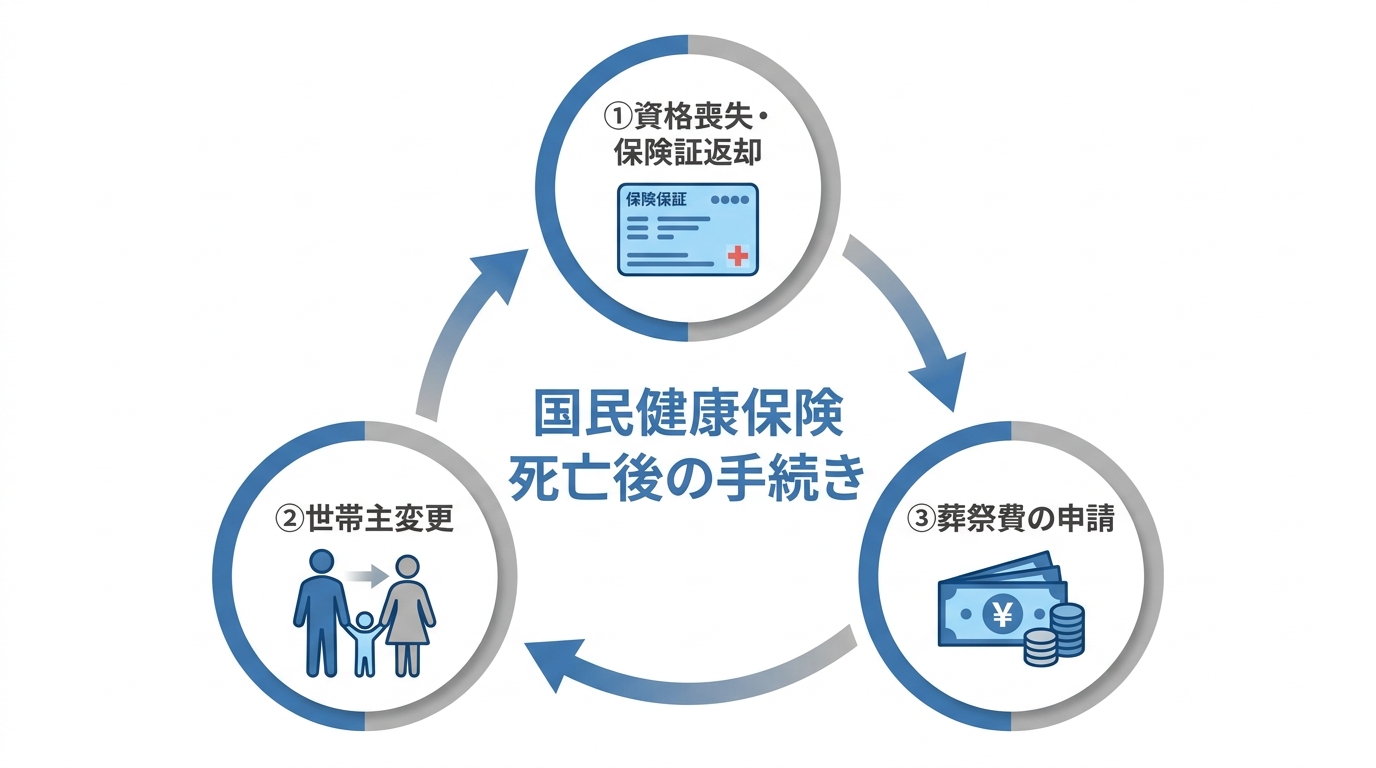
- 資格喪失と資格確認書等の返却(亡くなった方の国保の資格をなくす手続き)
- 世帯主変更(亡くなった方が世帯主で、他に国保加入者がいる場合)
- 葬祭費の支給申請(葬儀を行った方に支給されるお金の申請)
そして、何より知っておいていただきたいのは、これらの手続きは、多くの場合、お住まいの市区町村役場で一度に行えるということです(ただし、世帯主変更は住民票担当、国保の資格喪失や葬祭費は国保担当など、窓口が分かれる自治体もあります)。この記事では、あなたが役所へ何度も足を運ぶことなく、一度でスムーズに手続きを終えられるよう、司法書士・行政書士・社会保険労務士の視点から、必要な知識を網羅的に、そして分かりやすく解説していきます。故人との最後のお別れの時間を大切にするためにも、手続きは効率的に進めていきましょう。他にも、公共料金など亡くなった親の契約整理が必要になる場合もありますので、全体像を把握しておくと安心です。
国保の死亡手続き 3つのポイントと期限・必要書類
それでは、3つの手続きについて、「いつまでに」「どこで」「何を持って」行えばよいのか、一つひとつ具体的に見ていきましょう。期限や必要書類を事前に把握しておくことが、手続きを一度で終わらせるために重要です。
①資格喪失と資格確認証等の返却【期限:14日以内】
国民健康保険の加入者が亡くなると、その資格は自動的に失われます。しかし、その証明である資格確認書(お持ちの場合)は、役所に返却しなければなりません。
- 目的:亡くなった方の保険証が誤って使われるのを防ぎ、資格がなくなったことを正式に届け出るためです。
- 期限:原則として、死亡の事実を知った日(通常は死亡日)の翌日から14日以内です。
- 場所:お住まいの市区町村役場の国民健康保険担当課
- 主な必要書類:
- 亡くなった方の資格確認書等(お持ちの場合)
- 世帯主・死亡した被保険者のマイナンバーカードなど、マイナンバーが分かるもの
- 届出人(窓口に行く方)の本人確認書類(運転免許証、マイナンバーカードなど)
- 死亡の事実が確認できる書類(死亡診断書のコピー、戸籍謄本など)※死亡届を同じ役所に提出済みであれば不要な場合が多いです。
- 届出人の印鑑(認印で可、自治体によっては不要な場合も)
万が一、保険証が見つからない場合でも手続きは可能です。窓口で紛失した旨を伝えれば、対応してもらえますのでご安心ください。この資格喪失手続きは、死亡した月の年金手続きなどと同様に、期限がある重要な手続きです。
②世帯主変更【該当する場合のみ。保険証は全員分持参】
亡くなった方が住民票上の世帯主で、死亡後も同じ世帯に2人以上の世帯員が残る場合には、原則として世帯主変更届が必要です。残る世帯員が1人だけの場合は、その方が自動的に世帯主となるため、届出は不要です。
- 目的:国民健康保険料の納付義務者は世帯主と定められているため、新しい世帯主を決め、保険料の請求先を明確にするために必要です。
- 期限:こちらも原則として、変更があった日から14日以内です。資格喪失手続きと同時に行いましょう。
- 場所:お住まいの市区町村役場の区役所区民課・住民記録担当
- 主な必要書類:
- 世帯に残る国保加入者全員分の資格確認書等(お持ちの場合)
- 届出人の本人確認書類
- 届出人の印鑑
この手続きで最も見落としがちなのが、「残された家族全員分の保険証を持参する」という点です。世帯主が変わると、資格確認書や資格情報のお知らせ等に記載される世帯主名などの資格情報が変更されるため、対象者分の書類について窓口で確認が必要です。これを忘れると、再度役所へ行かなければならなくなりますので、必ず準備していきましょう。
③葬祭費の支給申請【期限:葬儀の翌日から2年】
国民健康保険の加入者が亡くなった場合、葬儀を行った方(通常は喪主)に対して、自治体から「葬祭費」が支給されます。これは申請しないともらえないお金ですので、忘れずに行いましょう。
- 支給額:自治体によって異なりますが、3万円~7万円が一般的です。例えば、川崎市の場合は5万円が支給されます。
- 申請できる人:原則として、葬祭を行った方(通常は喪主)です。
- 期限:葬儀を行った日の翌日から2年以内です。時効がありますが、資格喪失手続き(14日以内)の際に一緒に申請するのが最も効率的です。
- 場所:お住まいの市区町村役場の国民健康保険担当課
- 主な必要書類:
- 葬儀を行ったことと、喪主が誰であるか分かる書類(葬儀費用の領収書、会葬礼状など)
- 申請者(喪主)名義の預金通帳など、振込先口座がわかるもの
- 申請者の本人確認書類
- 申請者の印鑑
なお、会社員などが加入する健康保険(社会保険)には「埋葬料」という同様の制度がありますが、国保の葬祭費とは異なる制度です。故人がどちらの保険に加入していたか確認しましょう。葬儀費用は、故人の預金口座から引き出して支払う方も多いですが、その際には注意点もありますので、併せて確認しておくとよいでしょう。
【見落とし注意】死亡後の国民健康保険料はどうなる?
「亡くなった後の保険料はどうなるの?」これは、多くの方が抱く疑問です。手続き後の保険料の精算について正しく理解しておくことで、後日送られてくる通知書に慌てず対応できます。
保険料の再計算と精算通知書の見方
国民健康保険料は、年度ごと(4月~翌年3月)の金額を月割りで計算します。加入者が亡くなった場合、資格を喪失した月(=亡くなった月)の前月分までの保険料が課税対象となります。
例えば、9月12日に亡くなった場合、8月分までの保険料を納める必要があります。
死亡手続きを終えると、後日(通常1~2ヶ月後)、役所から「国民健康保険料変更決定通知書」といった書類が届きます。これは、世帯の国保加入者数や所得に応じて保険料が再計算された結果のお知らせです。この通知書で、年間の保険料がいくらに変更されたのか、そして最終的にいくら追加で納める必要があるのか(追徴)、あるいは払い過ぎで戻ってくるのか(還付)を確認します。
保険料の還付と追徴:いつ、どうやって精算される?
保険料の精算は、大きく2つのパターンに分かれます。
パターン1:保険料が還付される(戻ってくる)場合
年間の保険料をすでに全額納付していたり、年金から天引き(特別徴収)されていたりする場合、亡くなった月以降の保険料は払い過ぎていることになります。この場合、差額が還付されます。
変更通知書とは別に「還付請求書」といった書類が送られてくるので、必要事項を記入し、振込先口座を指定して返送する手続きが必要です。
パターン2:保険料を追徴される(追加で支払う)場合
保険料を毎月納付書や口座振替で支払っていた場合、再計算の結果、まだ納めていない分があれば、差額を支払う必要があります。新しい納付書が送られてくるので、それを使って納付します。この支払義務は、相続人が引き継ぐことになります。相続財産から支払うのが一般的ですが、その際には預金口座の凍結解除が必要になることもあります。
こうした保険料の精算は、遺産分割にも影響することがあります。例えば、不動産を売却して分ける換価分割を検討している場合、こうした未払いの社会保険料も清算の対象となります。
【川崎市の実例】専門家が解説!手続きのポイント
先日、川崎市にお住まいの方から、このようなご相談を受けました。
「同居していた父が亡くなりました。父は国民健康保険の世帯主でした。葬儀などで忙しく、役所の手続きはまだ何もできていません。悲しみも癒えない中、何度も役所に通うのは避けたいので、保険証の返却や世帯主の変更、もらえると聞いた葬祭費の申請などを、一度で確実に終わらせるにはどうしたら良いでしょうか。」
お話を伺い、私はまず、お客様の不安を和らげ、やるべきことを整理することから始めました。ご相談者様が役所の窓口で混乱しないよう、具体的な行動計画を一緒に立てていきました。
具体的には、川崎市の区役所窓口で一度に手続きを済ませるために、「持っていくべきものリスト」を作成しました。
リストには、亡くなったお父様の保険証はもちろん、見落としがちな「同居のお母様の資格確認書(亡くなった父が国保の世帯主で、同一世帯に国保加入者が残るため)」、そして葬祭費申請のための「会葬礼状」と「喪主であるご相談者様名義の預金通帳」などを明記しました。
さらに、川崎市で支給される葬祭費が5万円であることや、後日、保険料が再計算されて通知が届く仕組みについても事前にご説明しました。これにより、ご相談者様は「何を聞けばよいか」「どんな書類が来るのか」を理解した上で、安心して窓口に向かうことができました。
後日、「おかげさまで、リスト通りに準備していったら、本当に一度の来庁で全ての手続きがスムーズに終わりました。気持ちの整理がつかない中、的確なアドバイスをいただけて本当に助かりました」と感謝の言葉をいただきました。このように、専門家にご相談いただくことで、手続きの負担を大きく減らすことができます。川崎市での手続きでお困りの際は、お気軽にご相談ください。
こんなときはどうする?ケース別の注意点
基本的な手続きの流れはこれまで説明した通りですが、ご家庭の状況によっては少し対応が異なる場合があります。よくあるケースを2つご紹介します。
故人が後期高齢者医療制度だった場合の違い
亡くなった方が75歳以上(または一定の障害がある65歳以上)で、「後期高齢者医療制度」に加入していた場合も、手続きの基本的な流れは国民健康保険とほぼ同じです。
- 窓口:同じ市区町村役場ですが、担当課が「後期高齢者医療担当課」などと分かれている場合があります。
- 手続き:死亡届出後、資格確認書等をお持ちの場合は返却し、葬祭費の申請など必要な手続きを行います。必要な届出の有無は自治体によって異なるため、窓口で確認しましょう。
- 葬祭費:後期高齢者医療制度にも、同様に葬祭費の支給制度があります。申請方法や必要書類も国保の場合とほとんど変わりません。
制度名が違うため混乱される方もいますが、手続き内容は酷似していると覚えておけば大丈夫です。故人が年金受給者であった場合は、年金事務所での手続きも別途必要になります。
残された家族が勤務先の健康保険に加入する場合
亡くなった国保世帯主の収入で生活していたご家族が、就職などにより会社の健康保険(社会保険)に加入するケースです。この場合、手続きの順番が重要になります。
- まず、勤務先を通じて社会保険の加入手続きを行います。
- 勤務先で社会保険の加入手続きが完了したら、新しい健康保険の資格が確認できるもの(資格確認書、資格情報のお知らせ、資格取得証明書等)と、これまで使っていた国民健康保険の資格確認書等を持って、市区町村役場で国保の資格喪失手続きを行います。
国保の脱退届をしないと、国保側で資格情報が残り、保険料の請求が続くことがあります。後日資格喪失日に遡って再計算されます。社会保険に切り替わった際は、速やかに国保の脱退手続きを行いましょう。この手続きは、亡くなった親の契約整理と同様、迅速な対応が求められます。
まとめ:役所の窓口で確認すべきチェックリスト
最後に、あなたが役所の窓口で自信を持って手続きに臨めるよう、確認すべきポイントをチェックリストにまとめました。印刷するか、スマートフォンでこの画面を見せながら、一つひとつ確認してみてください。
【国保 死亡手続き 窓口確認チェックリスト】
持参物の確認
- 亡くなった方の資格確認書(原本)を持参しましたか?(お持ちの場合)
- 窓口に行く方の本人確認書類はありますか?
- 世帯主・亡くなった方のマイナンバーが確認できるものを準備しましたか?
- (亡くなった方が国保の世帯主で、同一世帯に国保加入者が残る場合)残る国保加入者の資格確認書も確認しましたか?
- (葬祭費申請をする場合)喪主がわかる書類(葬儀の領収書、会葬礼状等)を準備しましたか?
- 葬祭費の振込先となる、申請者名義の口座情報を準備しましたか?
手続きの確認
- 「資格喪失届」を提出し、必要に応じて資格確認書を返却しましたか?
- (該当する場合)「世帯主変更届」を提出しましたか?
- 「葬祭費支給申請書」を提出しましたか?(申請書は窓口でもらえます)
今後の流れの確認
- 今後の保険料の通知(変更決定通知書)は、いつ頃、誰宛に届きますか?
- (保険料に納め過ぎがある場合)還付手続きが必要か確認しましたか?
- (未納の保険料がある場合)今後の納付方法について確認しましたか?
- (同一世帯に国保加入者が残る場合)新しい資格確認書等がいつ・どのような方法で交付されるか確認しましたか?
- (葬祭費を申請した場合)葬祭費はいつ頃、指定の口座に振り込まれますか?
ご家族を亡くされた直後は、心身ともに大変な時期だと思います。この記事が、あなたの手続きに関する不安を少しでも和らげ、故人を偲ぶ時間を確保するための一助となれば幸いです。国民健康保険以外にも、不動産の名義変更(相続登記)や預貯金の解約など、さまざまな相続手続きが発生します。もし、ご自身で手続きを進めるのが難しいと感じたときは、一人で抱え込まず、私たち専門家にご相談ください。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
同性パートナー・事実婚の相続|愛する人に財産と住まいを残す方法
同性パートナー・事実婚の相続対策は法律上どう扱われるか
長年連れ添い、人生の喜怒哀楽を分かち合ってきたパートナー。そのかけがえのない存在に、もしものことがあった時、二人の愛と生活は法的に守られるのでしょうか。
残念ながら、現在の日本の法律では、同性パートナーや事実婚といった法律上の婚姻関係にないお二人の間に「相続権」は認められていません。どれだけ深く愛し合い、事実上の家族として暮らしていても、法的には「他人」と見なされてしまう。これが、私たちが直面している厳しい現実です。
しかし、絶望する必要はありません。法律上の婚姻関係がない場合は、遺言書や契約などにより、ご自身の意思を法的に残す準備が重要です。
この記事では、パートナーの生活を守るために検討できる実務上の対策を整理します。このテーマの全体像については、生前対策の全体像と手順で体系的に解説しています。
対策をしていなかった場合に起こり得るAさんの事例
「こんなことになるなんて、思ってもみませんでした…」
そう言ってうつむくAさんの顔は、深い絶望と後悔に満ちていました。これは、私たちが実際に受けたご相談を基にした、決して他人事ではないお話です。
Aさんには、20年以上連れ添った同性のパートナーBさんがいました。二人の生活の基盤は、Bさん名義のマンション。共に働き、共に笑い、穏やかな日々を過ごしていました。将来への漠然とした不安はありつつも、「まだ先のこと」と具体的な対策は後回しにしていたのです。
その「まさか」は、突然訪れました。Bさんが急逝されたのです。その後、AさんはBさんのご兄弟から、マンションの退去を求める通知を受けました。
「このマンションは私たちが相続しました。つきましては、速やかに退去してください」
法律上、Bさんの財産を相続する権利は、ご兄弟にありました。AさんとBさんがどれだけ長く愛し合っていても、法の前ではAさんは「赤の他人」。思い出の詰まった住まいも、二人で築いた預貯金も、すべてBさんのご兄弟のものになってしまったのです。
「せめて、遺言書さえあれば…」
Aさんの涙は、法的な準備を怠ったことへの痛切な悔恨の表れでした。Bさんが「Aに全財産を遺す」という一文を遺してくれていれば、Bさんのご兄弟には遺留分(最低限の相続割合を主張する権利)がないため、Aさんは住み慣れた家を失うことはなかったのです。遺言書の有無が、パートナーの居住や財産承継に大きく影響する場合があります。遺言書作成が必要になりやすいケースは、まさにAさんのような状況を指します。
なぜパートナーに相続権がないのか?知っておくべき法の大原則
Aさんのような悲劇は、なぜ起きてしまうのでしょうか。それは、日本の相続制度が「戸籍」をベースに作られているからです。
民法では、亡くなった方の財産を相続できる人(法定相続人)の範囲と順位が厳格に定められています。配偶者は常に相続人となり(民法第890条)、それに加えて子、親、兄弟姉妹という順で相続権が移っていきます。
ここで重要なのは、法律上の「配偶者」とは、婚姻届を提出し、戸籍に記載されている人を指すという点です。そのため、同性パートナーや事実婚の相手は、この「配偶者」には含まれません。これが、パートナーに相続権がない根本的な理由なのです。
近年、多くの自治体で導入されている「パートナーシップ制度」は、お二人の関係を公的に証明し、行政サービスなどで便宜を図る素晴らしい制度です。しかし、これはあくまで自治体レベルの条例や要綱に基づくもので、法律上の婚姻とは異なります。したがって、パートナーシップ制度を利用していても、相続権が発生することはありません。この法的な限界を正しく理解しておくことが、対策を考える上での第一歩となります。相続手続きでは、亡くなった方の出生から死亡までの戸籍をすべて集め、法律上の相続人を確定させる作業が不可欠なのです。
事実婚の相手の相続権が争われた裁判例でも、最高裁判所は相続権を認めていません。
パートナーの生活を守るために検討したい3つの法的対策
では、どうすれば法的な壁を乗り越え、パートナーの未来を守れるのでしょうか。ここでは、私たちが専門家として強く推奨する3つの法的防衛策をご紹介します。これらは、「財産」「住まい」「尊厳」という3つの側面から、あなたの想いを形にするための重要なツールです。遺言書で決められることは多岐にわたりますが、それだけでは不十分なケースもあります。
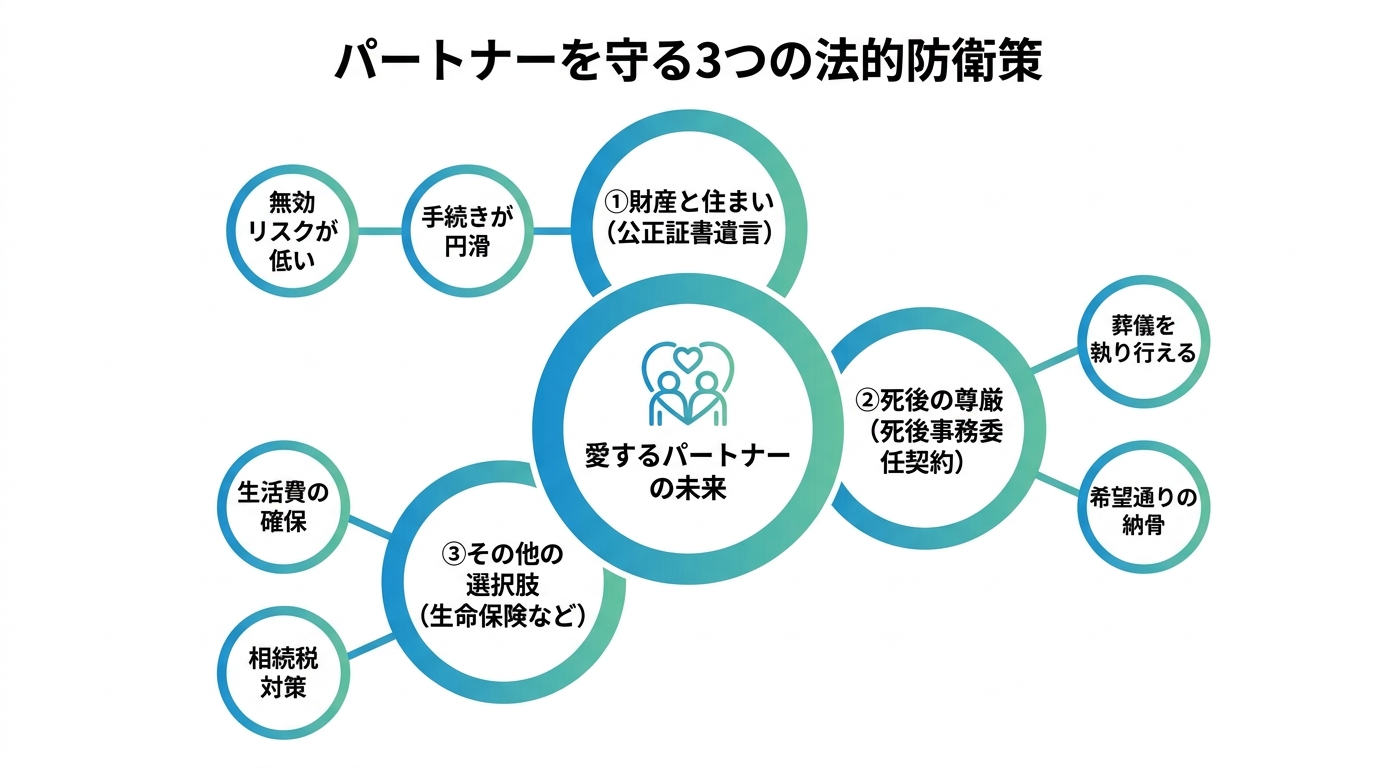
①財産と住まいを遺すために有効な「公正証書遺言」
パートナーに財産を遺すための最も基本的かつ強力な方法が「遺言書」の作成です。特に私たちが推奨するのは、公証役場で作成する「公正証書遺言」です。
自筆で書く遺言書と違い、公正証書遺言には以下のような絶大なメリットがあります。
- 無効になるリスクが極めて低い:法律の専門家である公証人が内容を確認し、作成に関与するため、形式の不備によって無効になるリスクを抑えやすくなります。
- 家庭裁判所の検認が不要:パートナーが遺言書を見つけても、すぐに相続手続きを開始できます。自筆証書遺言の場合、法務局の自筆証書遺言書保管制度を利用していないときは、家庭裁判所の「検認」という手続きが必要です。
- 原本が公証役場に保管される:紛失、盗難、改ざんのリスクがなく、安全性の高い方法で遺言の内容を保管できます。
遺言書には、「誰に(パートナーに)」「どの財産を(自宅マンションと預貯金のすべてを)」「どれだけ(全部)遺す」といった内容を明確に記載します。さらに、手続きをスムーズに進めるための「遺言執行者」をパートナーに指定しておくことも極めて重要です。
また、遺言書には法的な効力を持つ事項以外に、ご自身の想いを綴る付言事項という欄があります。ここに、なぜパートナーに財産を遺すのか、感謝の気持ちなどを記すことで、他の相続人との無用なトラブルを防ぐ心理的な効果も期待できるでしょう。
②もしもの時の手続きを託す「死後事務委任契約」
遺言書は「財産」を遺すためのものですが、それだけでは万全ではありません。人が亡くなった直後には、葬儀、埋葬、役所への届出、遺品整理など、膨大な手続きが発生します。しかし、法律上の親族でないパートナーは、これらの手続きを行う権限がありません。
「ご親族の方でないと…」と病院で遺体の引き取りを拒否されたり、手続きの場面で親族関係の確認を求められたり、といった悲しい事態が実際に起こり得るのです。
こうした事態を防ぎ、パートナーが故人の尊厳を守る手続きを滞りなく行えるようにするのが「死後事務委任契約」です。これは、生前のうちに「自分の死後の手続きをパートナーに託す」という内容の契約を公証役場などで結んでおくものです。
遺言書は主に財産の承継を定めるものですが、死後事務委任契約は葬儀・埋葬・行政手続きなど、死後の事務を誰に任せるかを定めるものです。この二つをセットで準備することで、初めてパートナーの未来を包括的に守ることができるのです。死後事務委任のメリットも確認しておくとよいでしょう。
③その他の選択肢:死因贈与・養子縁組・生命保険
遺言書以外にも、パートナーに財産を遺す方法はいくつかあります。それぞれのメリット・デメリットを理解し、ご自身の状況に合わせて検討することが大切です。
- 死因贈与契約:「私が死んだら、この不動産をあなたにあげます」という内容の契約を生前に結んでおく方法です。遺言と似ていますが、契約なので双方の合意が必要です。不動産を渡す場合は、死因贈与を原因とする所有権移転登記の手続きも検討する必要があります。
- 養子縁組:パートナーと養子縁組をすれば、法律上の親子関係となり、子は法定相続人として相続権を得られます。非常に強力な方法ですが、名字の変更や、お二人の関係性が親子になることへの心理的な側面も考慮する必要があります。
- 生命保険:生命保険の受取人をパートナーに指定しておく方法です。保険金は受取人固有の財産とみなされるため、相続人の介入なくスムーズに現金を受け取れます。ただし、遺せるのは現金のみで、不動産などの財産は対象外です。
どの方法が最適かは、お二人の関係性や財産状況、ご親族との関係によって異なります。安易に判断せず、専門家と一緒に最適な組み合わせを考えることが重要です。
遺言書作成で注意すべき「遺留分」という権利
「遺言書さえ書けば、すべて解決する」と考えるのは少し危険です。専門家として、注意すべき「遺留分」という権利についてお伝えしなければなりません。
遺留分とは、亡くなった方の兄弟姉妹を除く法定相続人(子や親など)に法律上保障された、最低限の遺産の取り分のことです。もし、あなたに子やご両親がいる場合、遺言書で「全財産をパートナーに遺す」と書いても、その相続人たちは「遺留分」に相当する金銭をパートナーに請求する権利(遺留分侵害額請求権)を持っています。
この権利を無視した遺言書は、かえってトラブルの火種になりかねません。
一方で、非常に重要なポイントがあります。それは、亡くなった方の兄弟姉妹には遺留分がないということです。冒頭のAさんの事例のように、法定相続人が兄弟姉妹だけの場合は、遺言書で全財産をパートナーに遺す旨を記せば、兄弟姉妹から後で何かを請求される心配はありません。
ご自身の法定相続人が誰になるのか、そしてその相続人に遺留分があるのかを正確に把握した上で、将来の紛争リスクを踏まえた遺言書を作成することが重要です。場合によっては、遺贈という形で財産を遺すことも選択肢の一つとなります。
専門家に相談して相続対策を具体化する方法
ここまで様々な法的対策について解説してきましたが、「自分たちだけで適切に進められるだろうか」と不安に思われたかもしれません。その不安は、当然のものです。
法的な対策は、一つでも不備があれば、あなたの想いを実現するどころか、かえってパートナーを苦しめる結果になりかねません。お二人の財産状況、家族関係、そして何よりも「パートナーにどのような未来を遺したいか」という想いを丁寧にヒアリングし、最適な法的対策をオーダーメイドで設計すること。それが、私たち専門家の役割です。
相談することは、単に手続きを依頼することではありません。あなたの胸の内にある漠然とした不安を、「これで安心だ」という確かな手応えのある形に変えるための第一歩なのです。信頼できる専門家を見極めるためには、司法書士の評判だけでなく、その専門性や相性を確認することが大切です。
まずはお気軽にお問い合わせください。
司法書士があなたの想いを法的な形にします
私たち司法書士は、法律の専門家として、あなたの想いを法的に有効な形に整えるお手伝いをします。具体的には、以下のようなサポートが可能です。
- お二人の状況を伺い、最適な対策(公正証書遺言、死後事務委任など)を組み合わせたプランをご提案します。
- 遺言書に記載すべき財産を正確に調査し、法的に不備のない文案を作成します。
- 複雑な公証役場とのやり取りや、必要書類の収集について、委任を受けられる範囲でサポートします。
- ご親族との関係も考慮し、将来のトラブルを未然に防ぐためのアドバイスを行います。
私たちは、単なる手続き代行者ではありません。ご事情を丁寧に伺い、パートナーとの生活を守るために必要な手続きを継続的に支援します。特に相続においては、不動産の名義変更(相続登記)まで見据えると、ワンストップで対応できる司法書士に相談するメリットは大きいと言えるでしょう。
川崎市で相続遺言を取り扱う「司法書士いがり綜合事務所」へ
当事務所は、年間100件以上の相続案件を取り扱い、専門書の執筆や研修講師も務めるなど、相続・遺言分野に豊富な経験と実績があります。私たちは、多様な家族の形を尊重し、お一人お一人の想いに真摯に向き合うことをお約束します。
愛するパートナーとの未来を守るための第一歩は、正しい知識を得て、行動を起こすことです。早めに準備を始めることで、お二人の生活を守るための選択肢を検討しやすくなります。
まずは無料相談から、あなたとパートナーの未来について、私たちにお話をお聞かせください。川崎市で相続遺言をとり扱う司法書士いがり綜合事務所へご相談ください。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
家族信託の不動産|登記・税金・売却で後悔しないための全知識
家族信託で不動産を入れると何が変わる?3つの重要ポイント
「親が元気なうちに、不動産の管理を任せてもらいたい」「もし認知症になったら、実家が売れなくなるのでは…」そんな不安から、家族信託で不動産を管理する方法に関心をお持ちではないでしょうか。
家族信託は、親の判断能力が低下した後も、契約内容に従って子どもが財産管理を続けられる仕組みです。しかし、特に不動産を信託するとなると、「登記の名義はどうなるの?」「余計な税金がかかるのでは?」「将来、本当に売却できるの?」といった専門的な疑問が次々と湧いてくることでしょう。
この記事では、不動産の家族信託における3つの重要ポイントについて、司法書士が分かりやすく解説します。
- 【登記】不動産の名義は、管理を託された「受託者(子どもなど)」に変わりますが、その意味合いは売買や贈与とは全く異なります。
- 【税金】信託を始めたからといって、すぐに高額な贈与税がかかるわけではありません。税金がかかるタイミングと種類にはルールがあります。
- 【管理・売却】契約内容次第で、受託者が親の代わりに不動産を売却したり、アパート経営を引き継いだりすることが可能になります。
これらのポイントを正しく理解すれば、家族信託での後悔を避け、将来の資産凍結リスクに備えることができます。一つひとつ、丁寧に見ていきましょう。
【登記編】不動産の名義は「受託者」へ。登記簿の記載を徹底比較
家族信託で不動産を信託財産にすると、法務局で登記手続きが必要になります。このとき、登記簿上の所有者名義は、財産を託した親(委託者)から、管理を託された子ども(受託者)へと変更されます。
「え、名義を変えるってことは、贈与や売買と同じじゃないの?」と驚かれるかもしれません。しかし、ご安心ください。家族信託による名義変更は、あくまで「信託契約に基づいて財産を管理するため」の形式的な移転です。登記簿を見れば、それが売買や贈与登記とは全く違うことが一目で分かるようになっています。
具体的に登記簿の記載がどう変わるのか、見ていきましょう。
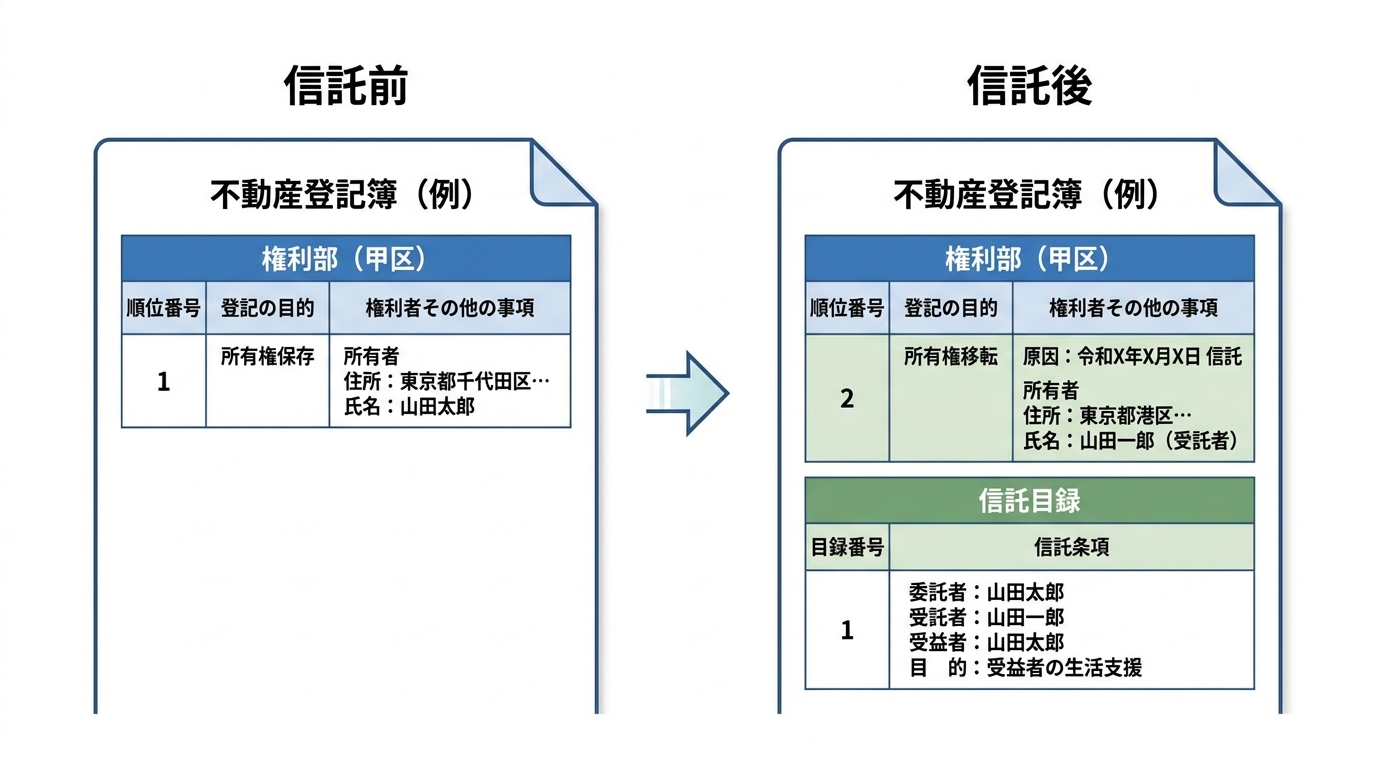
「所有権移転登記」と「信託登記」が同時に行われる
不動産を家族信託する際の登記は、「所有権移転登記」と「信託登記」という2つの登記を同時に申請するのがルールです。これは不動産登記法という法律で定められています。
それぞれの登記には、次のような役割があります。
- 所有権移転登記:不動産の名義を「委託者」から「受託者」へ変更します。登記簿の権利部(甲区)に、新しい所有者として受託者の氏名・住所が記載されます。登記の原因は「売買」や「贈与」ではなく、「信託」と明記されます。
- 信託登記:この不動産が信託財産であり、受託者が信託契約の内容に従って管理・処分する権限を持つことを公示します。登記簿の末尾に「信託目録」という形で、信託契約の重要部分が記載されます。
この2つの登記がセットで行われることで、第三者から見ても「この不動産は、〇〇さん(受託者)が所有者だけれども、それは信託契約に基づく管理のためなんだな」ということが明確に分かる仕組みになっているのです。
信託目録とは?受託者の権限や信託の目的が記載される
信託登記の核心部分が「信託目録」です。これは、信託契約書のダイジェスト版のようなもので、登記簿の一部として誰でも閲覧できます。信託目録には、主に以下のような情報が記載されます。
- 信託の当事者:委託者(財産を託した人)、受託者(管理を託された人)、受益者(利益を受ける人)の氏名・住所
- 信託の目的:「受益者の生活・介護・療養に関する費用の支払いのために管理する」など、なぜこの信託を設定したのかという目的
- 信託財産の管理方法:管理の方針や、不動産の処分(売却、賃貸など)に関する定め
- 受託者の権限:不動産の売却や建て替え、アパートの賃貸借契約の締結など、受託者が単独で行える具体的な権限の範囲
- 信託の終了事由:「委託者兼受益者の死亡」など、どのような場合に信託が終了するかの定め
特に重要なのが「受託者の権限」です。ここに「不動産の売却権限」が明記されていれば、将来、親(委託者)の判断能力が低下した後でも、受託者は単独で買主と売買契約を結び、権利証(登記識別情報)を使って所有権移転登記の手続きを進めることができます。これが、資産凍結を防ぐ家族信託の大きなメリットなのです。
【税金編】家族信託の各段階でかかる税金を時系列で整理
家族信託を検討する上で、最も気になるのが税金の問題ではないでしょうか。「名義を変えたら、高額な贈与税や不動産取得税がかかるのでは?」という心配の声をよくお聞きします。
結論から言うと、最も一般的な家族信託の形(自益信託)であれば、信託を始めた時点では贈与税も不動産取得税もかかりません。
ここでは、信託のライフサイクルである「①設定時」「②継続中」「③終了時」の3つの段階に分けて、それぞれどのような税金が関係するのかを整理していきます。なお、これはあくまで一般的な解説であり、個別の税務判断については必ず税理士に相談が必要です。私たち司法書士は、必要に応じて相続に強い税理士と連携して手続きを進めますのでご安心ください。
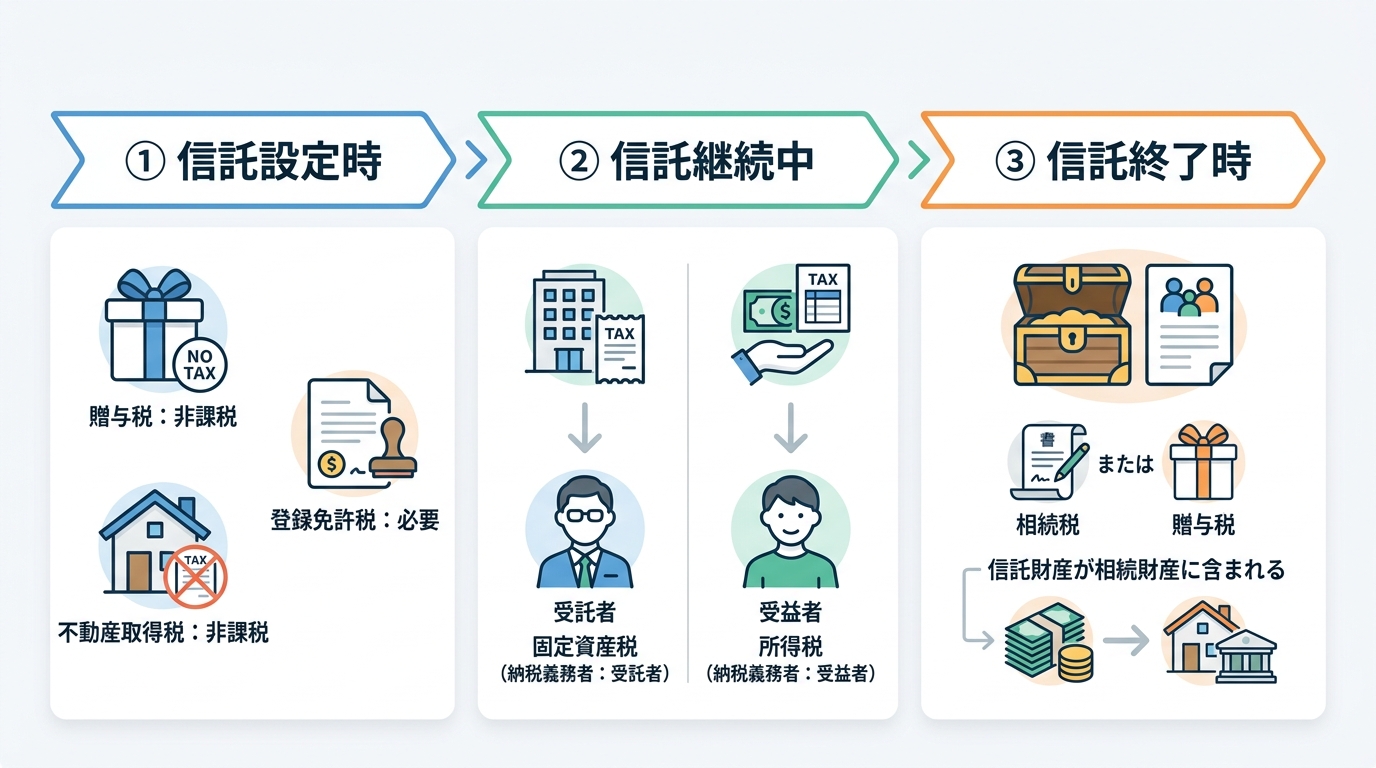
①信託設定時:贈与税・不動産取得税は原則非課税
信託を設定する際、財産を託す人(委託者)と、信託から利益を受ける人(受益者)が同一人物である信託を「自益信託」と呼びます。例えば、「父(委託者)が、自分の生活のために、長男(受託者)に財産管理を託し、その利益は父(受益者)が受け取る」というケースです。
この自益信託の場合、財産の名義は形式的に受託者へ移りますが、実質的な財産の価値は受益者(=委託者)のもとに留まっています。そのため、財産の贈与はなかったものとみなされ、贈与税はかかりません。
また、不動産取得税についても、地方税法により、信託による形式的な所有権移転は課税対象外と定められており、原則として非課税です。
ただし、登記手続き自体にかかる「登録免許税」は必要です。税額は不動産の固定資産税評価額に基づいて計算されます。
- 土地:固定資産税評価額 × 0.3% (※令和11年3月31日までの軽減税率)
- 建物:固定資産税評価額 × 0.4%
例えば、評価額2,000万円の土地と1,000万円の建物であれば、土地6万円+建物4万円=合計10万円の登録免許税がかかります。これは売買(税率2%)や贈与(税率2%)に比べると、大幅に低い税率です。安易な名義変更は思わぬ贈与税を招くこともあるため、信託は有効な選択肢となります。
②信託継続中:固定資産税と所得税(不動産所得)
信託が続いている間、継続的に発生する税金もあります。
固定資産税
毎年1月1日時点の不動産所有者に課税されます。信託不動産の場合、登記簿上の名義人である受託者が納税義務者となります。ただし、その支払いは受託者個人の財産からではなく、信託された財産の中から行うのが一般的です。
所得税・住民税
信託した不動産が賃貸アパートなどで家賃収入を生む場合、その不動産所得にかかる所得税や住民税は、利益を受け取る受益者が納税義務者となります。これを「受益者課税の原則」といい、信託の税務における基本ルールです。つまり、信託をしても、アパート経営による税金の負担者が変わるわけではない、と覚えておきましょう。
③信託終了時:相続税または贈与税がかかるケース
信託契約で定めた事由が発生すると、信託は終了し、残った財産(残余財産)が指定された人へ引き継がれます。
最も多いのは、「受益者(親)の死亡」によって信託が終了するケースです。この場合、信託されていた不動産は、法律上「みなし相続財産」として扱われ、相続税の課税対象となります。信託したからといって相続税の基礎控除が変わるわけではなく、他の相続財産と合算して課税される点を理解しておくことが重要です。
一方で、信託契約の内容によっては、受益者以外の人が財産を取得することで贈与税がかかるケースもあります。例えば、受益者である父が亡くなった後、残った財産を長男ではなく孫が引き継ぐような契約にしている場合などが考えられます。信託終了時の税金は契約内容によって変わるため、専門家による慎重な設計が不可欠です。
(参考)国税庁:信託税制
【売却・活用編】信託不動産を処分する際の重要注意点
家族信託の大きな目的の一つが、親の判断能力が低下した後も、必要に応じて不動産を売却・活用し、親の生活費や介護費用に充てることです。これを実現するためには、大前提として、信託契約書および信託目録に、受託者が不動産を処分する権限を持つことが明確に記載されていなければなりません。
ここでは、「親の家(自宅)」と「収益不動産」の2つのケースに分け、それぞれの売却・活用における注意点を解説します。
ケース1:親の家(自宅)を売却・活用する場合
親が施設に入所するなどして実家が空き家になった場合、子である受託者がその家を売却することができます。売却手続きは、受託者が売主として買主と売買契約を締結し、司法書士に登記を依頼して進めます。
ここで重要なのは、売却によって得た代金の扱いです。売却代金は受託者の個人財産になるわけではなく、信託契約のために開設した「信託口口座」で管理されます。そして、そのお金は信託の目的(親の生活費や施設費など)に従って使われることになります。
【司法書士の解決事例】将来の施設費用に備え、実家を家族信託
「最近、父の物忘れが気になるようになってきました」と、ご長男が心配そうな面持ちで相談に来られました。お父様は近々介護施設へ入所する予定で、当面の資金はあるものの、将来的にまとまった費用が必要になったときのために、実家を売却できるようにしておきたいとのことでした。
当初は生前贈与で長男名義にすることも検討されましたが、信託に比べて登録免許税や不動産取得税が高額になること、そして何より「売却代金が長男個人のものになってしまう」点に他のご家族が懸念を示されました。
そこで私たちは家族信託をご提案。お父様を委託者兼受益者、ご長男を受託者とし、将来必要な時にご長男の判断で実家を売却できる権限を盛り込んだ信託契約書を作成しました。登記も無事に完了し、「これで父に何かあっても安心です」と、ご家族皆様で納得のいく形で将来への備えをすることができました。
ただし、税務上の注意点もあります。マイホームを売却した際に利用できる「居住用財産の3,000万円特別控除」という税金の特例があります。しかし、信託不動産を売却する場合、受益者(親)の居住実態など、一定の要件を満たさないとこの特例が使えなくなる可能性があります。こうした税務上の判断は非常に複雑なため、空き家問題への対策として売却を検討する際は、必ず事前に税理士に相談することが不可欠です。
ケース2:収益不動産(アパート等)を管理・処分する場合
賃貸アパートや駐車場などの収益不動産を信託した場合、受託者はオーナーとしての役割を引き継ぎます。具体的には、家賃の回収、建物の修繕手配、入居者とのやり取り、新規の賃貸借契約の締結など、日常的な管理業務を行います。
さらに信託契約に定めておけば、大規模修繕や建て替え、将来的な物件の売却といった、より大きな経営判断も受託者が行うことが可能です。これにより、オーナーである親が認知症になっても、アパート経営がストップしてしまう事態を防げます。詳しくは、アパートオーナーの認知症対策の記事でも解説していますので、ご参照ください。
ただし、収益不動産特有の注意点もあります。
- 融資の難易度:大規模修繕などで金融機関から融資を受けたい場合、「信託内借入」という特殊な手続きになります。対応している金融機関が限られ、審査のハードルも高くなる傾向があります。
- 損益通算の禁止:信託したアパート経営が赤字になった場合、その赤字を取り扱い、受益者の他の所得(給与所得など)と相殺して所得税を安くする「損益通算」ができません。これは信託の大きなデメリットの一つです。
収益不動産の信託は、メリットだけでなくこうしたデメリットも十分に理解した上で、慎重に検討する必要があります。
売却後の登記と税金の手続きはどうなる?
受託者が信託不動産を売却した後も、手続きは終わりではありません。
まず、登記手続きとして、買主への「所有権移転登記」と、この不動産が信託財産ではなくなったことを示す「信託登記の抹消」を同時に申請します。これで、登記簿上も完全に買主の所有物となります。
次に、税金の手続きです。不動産の売却によって利益(譲渡所得)が出た場合、その利益に対する所得税・住民税の確定申告が必要です。この申告と納税の義務を負うのは、実際に売却手続きを行った受託者ではなく、利益を受け取る受益者(親)です。受託者が申告手続きをサポートすることはできますが、納税義務者はあくまで受益者であるという点を混同しないようにしましょう。相続財産を売却して分ける換価分割の場合とは納税者が異なるケースもあるため注意が必要です。
不動産の家族信託|手続き全体の流れと専門家への依頼費用
不動産の家族信託を実際に進める場合、どのような流れになるのでしょうか。大まかなステップと、専門家に依頼した場合の費用の目安をご紹介します。
【手続きの基本的な流れ】
- 家族会議での方針決定:なぜ信託が必要なのか、誰に何を託すのか、家族間で目的と方針を共有します。
- 専門家への相談:司法書士などの専門家に相談し、家族の希望に沿った信託契約の設計を行います。
- 信託契約書の作成:法的に有効で、後々のトラブルを防ぐためにも、契約書は公正証書で作成するのが一般的です。
- 信託口口座の開設準備:信託財産を管理するための専用口座を開設します。金融機関によっては開設に時間がかかるため、契約書作成と並行して進めます。
- 登記申請:信託契約の発効後、速やかに法務局へ「所有権移転登記」と「信託登記」を申請します。
- 財産管理の開始:登記完了後、受託者による信託契約に基づいた財産管理がスタートします。
【専門家への依頼費用の目安】
司法書士に不動産の家族信託を依頼した場合、費用は主に以下の要素で構成されます。信託する財産の価額や契約内容の複雑さによって変動します。
- コンサルティング・契約書作成費用:30万円~
- 公正証書作成費用(公証役場の手数料):信託財産の価額に応じて5万円~
- 登録免許税(信託登記について法務局へ納める税金):土地は固定資産税評価額の0.3%、建物は固定資産税評価額の0.4%
- 司法書士の登記報酬:10万円~
総額としては、信託財産の価額にもよりますが、最低でも50万円程度からとなるケースが多いでしょう。決して安い金額ではありませんが、将来の資産凍結によって数百万円、数千万円の不動産が動かせなくなるリスクを考えれば、有効な投資と捉えることもできます。
まとめ:不動産の家族信託は専門家との連携が成功のカギ
ここまで見てきたように、不動産の家族信託は、認知症などによる資産凍結への備えとして非常に有効な手段です。しかしその一方で、登記手続き、税務の取り扱い、そして将来の売却や活用まで見据えた契約書の設計には、高度な専門知識が不可欠です。
特に、税金の問題は複雑で、信託の組み方一つで課税関係が大きく変わってしまう可能性があります。私たち司法書士は登記と契約設計の専門家ですが、最適な信託を実現するためには、税理士との緊密な連携が欠かせません。
当事務所は、年間100件以上の相続・生前対策のご相談をお受けする中で、お客様一人ひとりのご家族の状況や財産の内容、そして「将来どうしたいか」という想いを丁寧にヒアリングすることを何よりも大切にしています。その上で、必要に応じて信頼できる税理士とチームを組み、ご家族にとって最善のオーダーメイドの家族信託をご提案します。
「うちの場合、家族信託は使えるだろうか?」「何から始めたらいいか分からない」そんな漠然とした不安をお持ちでしたら、ぜひ一度、当事務所の無料相談をご利用ください。あなたのお悩みを整理し、解決への第一歩を一緒に見つけるお手伝いをいたします。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
死後事務委任契約の限界は?銀行・賃貸・携帯解約の境界線
死後事務委任契約で「銀行・賃貸・携帯」の手続きはどこまで可能?
「自分が亡くなった後、誰にも迷惑をかけたくない」
そうした思いから、終活の一つとして死後事務委任契約を検討される方が増えています。特に、銀行口座の解約、住んでいた賃貸アパートの退去、携帯電話の解約といった身近な手続きを、信頼できる第三者に任せたいと考えるのは自然なことでしょう。
しかし、「死後事務委任契約さえ結んでおけば、死後の手続きはすべて安心」と考えているとしたら、注意が必要かもしれません。
実は、この契約には明確な限界があります。特に、預貯金の払い戻しや財産の処分といった行為は、死後事務委任契約だけでは対応できない範囲があります。この記事では、川崎市で相続を専門に扱う「いがり円満相続相談室」の代表司法書士が、死後事務委任契約で「できること」と「できないこと」の境界線を、特にご相談の多い「銀行」「賃貸」「携帯」の3つのテーマに絞って、具体的に解説していきます。
なぜ、万能に見えるこの契約に限界があるのか? どうすればご自身の希望を実現しやすくできるのか? その答えを一緒に見つけていきましょう。このテーマの全体像については、死後事務委任契約についてで体系的に解説しています。
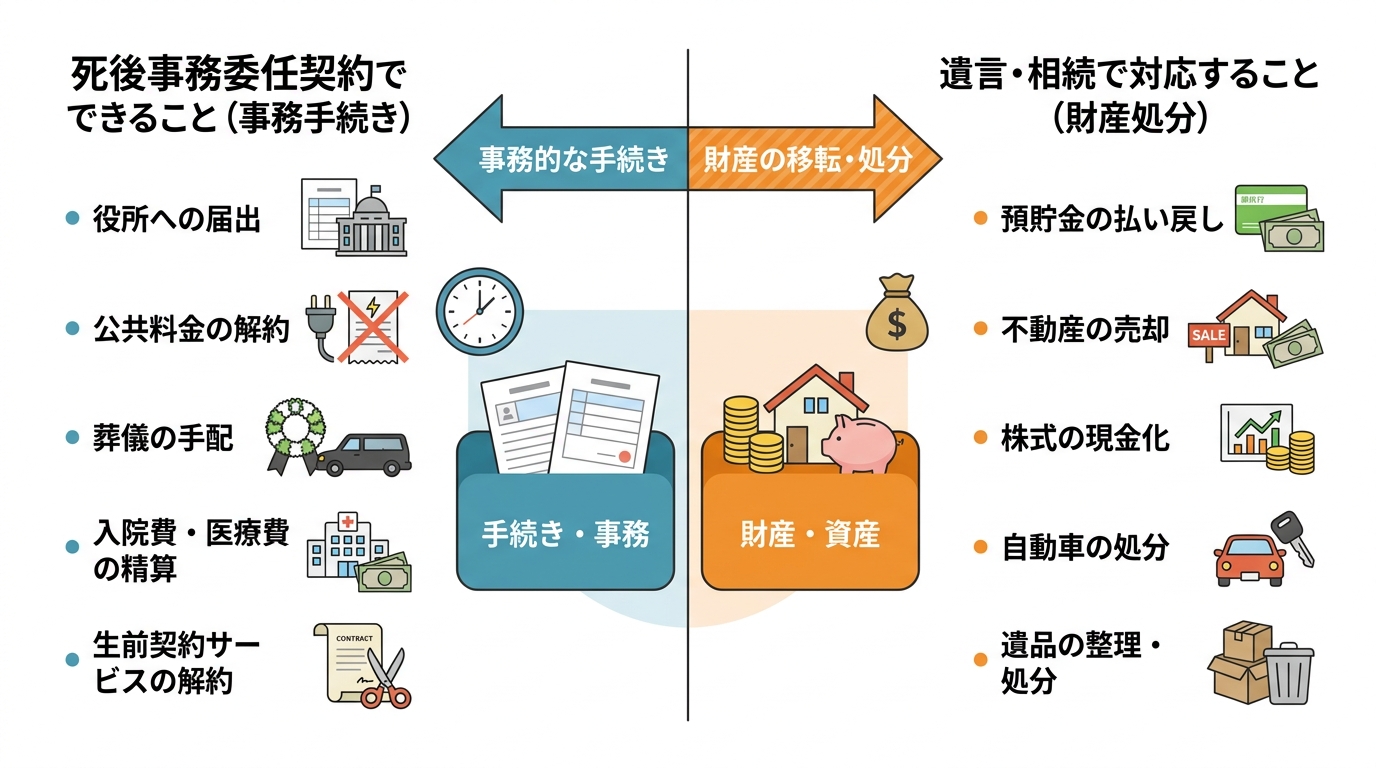
「事務手続き」と「財産処分」の大きな違い
死後事務委任契約の限界を理解するための最も重要なキーワードが、「事務手続き」と「財産処分」の違いです。この二つは似ているようで、法律上の意味は全く異なります。
- 事務手続き:役所への死亡届の提出、公共料金の解約、葬儀の手配など、主として身の回りの整理や契約関係の終了に関する手続きのことです。これらは死後事務委任契約で依頼されることが多い手続きであり、受任者(依頼された人)が代理で行うことができます。
- 財産処分(法律行為):預貯金を解約して現金化する、不動産を売却する、株式を換金するといった、財産そのものを動かし、その権利関係に変動を生じさせる行為のことです。
死後事務委任契約は、死亡後の身の回りの整理や各種契約の終了手続きなどを委任する契約です。そのため、預貯金の払い戻しや不動産の売却といった「財産処分」に該当する行為は、原則としてこの契約の範囲外となります。これが、死後事務委任契約の限界を理解するうえで重要な考え方です。
なぜ遺言書や相続人の協力が必要になるのか
では、「財産処分」は誰が行うのでしょうか。その答えが、「遺言執行者」または「相続人全員」です。
故人の財産を誰がどのように引き継ぐかを決めることは、相続人固有の権利です。この権利を、相続人以外の一人が契約だけで左右することはできません。だからこそ、財産処分には法的な裏付けが必要になります。
その強力な裏付けとなるのが「遺言書」です。遺言書で「遺言執行者」を指定しておけば、その人は単独で預貯金の解約や不動産の名義変更など、財産に関する手続きを進める権限を持ちます。
もし遺言書がなければ、相続人全員で話し合って財産の分け方を決める「遺産分割協議」を行い、その合意に基づいて手続きを進めることになります。この場合、相続人のうち一人でも反対すれば、手続きはストップしてしまいます。
このように、死後事務委任契約が「身の回りの手続きの代行役」であるのに対し、遺言書は「財産の行き先を決める指示役」という、全く異なる役割を担っているのです。
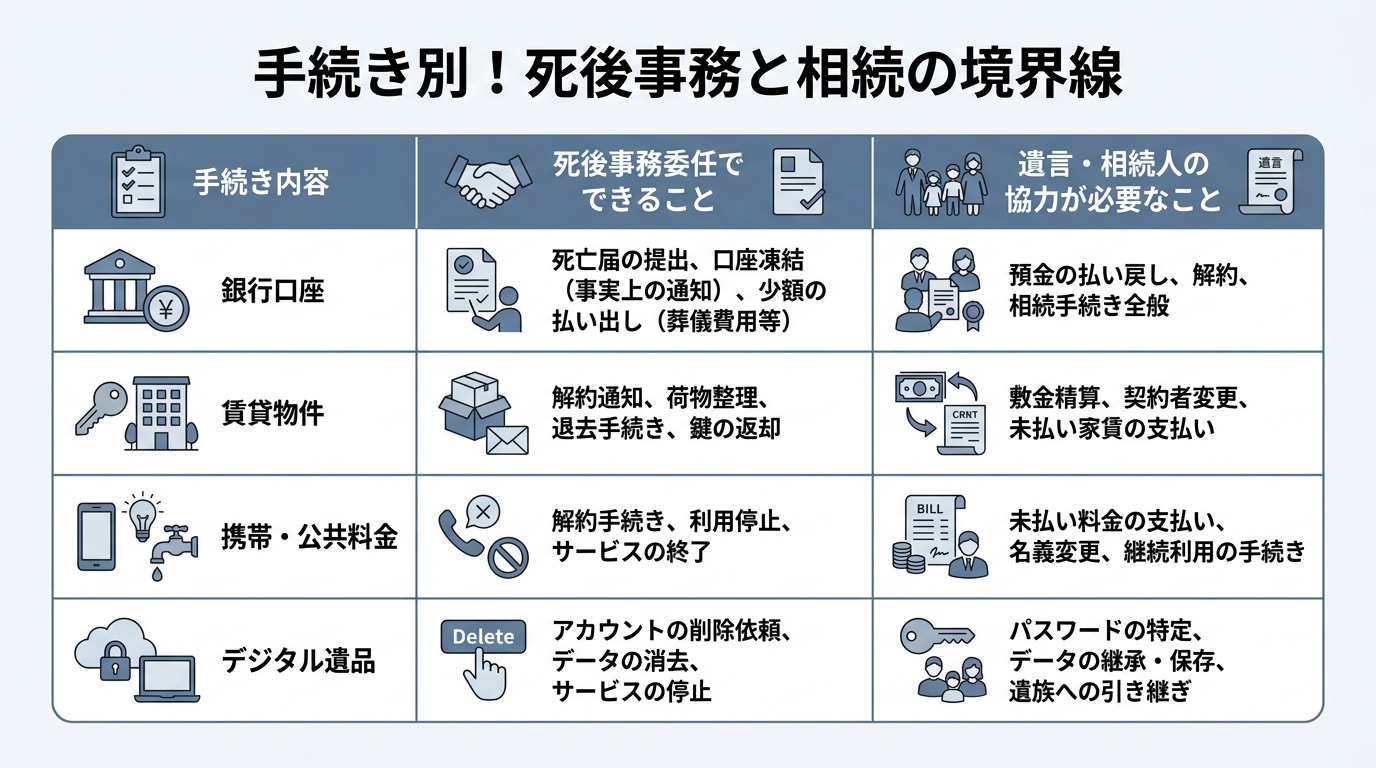
【一覧表】手続き別!死後事務委任と遺言・相続の境界線
それでは、具体的な手続きごとに「どこまでが死後事務委任で可能」で、「どこからが遺言や相続人の協力が必要」になるのか、その境界線を詳しく見ていきましょう。
①銀行口座:解約はできるが「払い戻し」は相続手続き
金融機関への死亡届の提出や、それに伴う口座凍結の手続きは死後事務の範囲内です。しかし、最も重要な預貯金の払い戻しや、残高がある状態での口座解約は「財産処分」にあたるため、死後事務委任契約だけではできません。
金融機関は、正当な権利者(相続人や遺言執行者)以外に預金を払い戻すことを非常に厳しく管理しています。実務上、受任者が死後事務委任契約書を持参しても、払い戻しに応じてもらえるケースはほとんどありません。残高をゼロにして初めて可能になる「解約」手続きは、結果的に相続手続きを経なければ完了できないのです。この点は、銀行・証券口座の相続手続きでさらに詳しく解説しています。
②賃貸物件:退去手続きと「敷金返還」の受け取り
賃貸物件の大家さんへの解約通知、室内の遺品整理、そして部屋の明け渡しといった一連の退去手続きは、死後事務として委任できます。しかし、注意点があります。それは「敷金」の扱いです。
原状回復費用などを差し引いて返還される敷金は、故人のプラスの財産(相続財産)です。そのため、敷金を受領する権限は相続人または遺言執行者にあります。受任者が退去手続きはできても、返還された敷金を代理で受け取ることは原則としてできません。このあたりは、亡くなった後の契約整理でも触れていますが、事務と相続が絡み合う複雑なポイントです。
③携帯・公共料金:解約は可能、ただし未払い金は相続債務
携帯電話、電気、ガス、水道といったライフラインの解約手続きは、典型的な死後事務であり、契約に基づいてスムーズに進めることができます。
ただし、亡くなった時点で未払いの利用料金やスマートフォンの端末代金の残債があった場合、それらは「マイナスの財産(債務)」として相続人が引き継ぐことになります。通常は、契約時に預けた預託金から受任者が清算しますが、不足分は相続人が支払う義務を負うことになります。クレジットカードの未払いなども同様に、相続債務として扱われるため注意が必要です。
④デジタル遺品:データ消去と「財産価値のあるもの」の境界
SNSアカウントの閉鎖や、パソコン・スマートフォン内の個人的なデータの消去・物理的な破壊は、死後事務として依頼可能です。「人に見られたくないもの」を確実に処分してもらえるのは、大きな安心材料でしょう。
しかし、デジタル遺品の中にも「財産」は存在します。ネット銀行の預金、暗号資産(仮想通貨)、FXの口座、有料ブログの収益、ネット証券の株式などはすべて相続財産です。これらの解約や現金化は、やはり相続人や遺言執行者の権限となります。IDやパスワードが分からない場合、その調査も含めてデジタル遺産の相続は複雑になりがちで、この境界線を曖昧にしておくと、後々トラブルの原因になりかねません。
実例で見る「死後事務だけ」で起こりうるトラブル
「死後事務委任契約だけでは不十分」と言われても、なかなかイメージが湧かないかもしれません。ここでは、実際に私がご相談を受けた事例を基に、「死後事務だけ」で契約してしまった場合に起こりうる典型的なトラブルをご紹介します。
ケース1:銀行解約後の残金を寄付したいが…
ある日、70代の女性からこんなご相談を受けました。
「私が死んだら、アパートの退去や携帯の解約をお願いしたいのです。それらの支払いが終わった後、銀行口座に残ったお金は、長年お世話になったNPO法人に全額寄付してほしいのですが、その旨を死後事務委任契約にまとめて書いておけば大丈夫ですよね?」
その方の温かいお気持ちは痛いほど伝わってきましたが、私は「その内容ですと、残念ながらご希望は叶えられません」とお伝えせざるを得ませんでした。
なぜなら、預金残高を特定の団体に寄付する行為は、まさしく「財産処分」そのものです。死後事務の受任者には、その権限がありません。もしこのまま亡くなられた場合、残った預金は法定相続人(この方の場合、疎遠になっているご兄弟)のものとなり、寄付は実現されません。
この説明に、相談者様は大変驚かれていました。良かれと思って考えた内容が、法的には全く意味をなさなかったのです。最終的に、この方には死後事務委任契約書と合わせて、「残余財産をNPO法人に遺贈する」という内容の公正証書遺言を作成することをご提案し、ご自身の想いを法的に実現しやすい形で残すお手伝いをさせていただきました。遺贈寄付という形で、法的に有効な意思表示をすることが重要だったのです。
ケース2:不動産を売却して葬儀費用に充てたいが…
次にご紹介するのは、ご自身の葬儀費用について心配されていた男性からのご相談です。
「見られたくないデータが入っているので、死後はパソコンやスマホを物理的に破壊してください。それと、今住んでいるこの自宅(土地と建物)を売却して、そのお金でお葬式やお墓の費用に充ててほしいのです。これらも全部、死後事務として任せられますか?」
このご相談も、ケース1と同様の課題を抱えていました。
パソコンやスマホの処分は死後事務の範囲内ですが、不動産の売却は最も典型的な「財産処分」であり、死後事務の受任者には到底できない行為です。
このご希望を実現するには、やはり遺言書が不可欠です。遺言書で遺言執行者を定め、「不動産を売却し、その代金から葬儀費用等を支払い、残りを〇〇に相続させる」といった具体的な指示を残しておく必要があります。もし遺言書がなければ、相続不動産の売却は相続人全員の同意がなければ進められず、売却代金を葬儀費用に充てるというご本人の希望は、相続人の判断次第という不確実な状態になってしまいます。
この方にも、死後事務委任契約と公正証書遺言をセットで作成することの重要性をご説明し、安心して老後を過ごすための準備をお手伝いしました。
希望を叶える契約書の作り方と専門家への相談
では、これまで見てきたようなトラブルを避け、ご自身の希望を実現しやすくするためには、どうすればよいのでしょうか。その鍵は、契約書の作り方と専門家の活用にあります。
依頼範囲を明確にする契約書の書き方のポイント
死後事務委任契約書を作成する際は、後々のトラブルを防ぐために、以下の点を意識することが重要です。
- 委任する事務を具体的に列挙する:「一切の事務」のような曖昧な書き方ではなく、「〇〇電力の解約手続き」「〇〇市役所への死亡届の提出」など、できる限り具体的に記載します。
- 財産処分に関する内容は含めない:「預金を解約して〇〇に支払う」「不動産を売却する」といった内容は記載しません。これは遺言書で定めるべき事項です。
- 費用の出所(預託金)を明確にする:受任者が事務を行うための費用を、事前に預託金として預けるのが一般的です。その金額と使途(葬儀費用、未払家賃の清算など)を明確にしておきましょう。
- 遺言書と連携していることを明記する:もし遺言書も作成している場合、「財産の処分については、別途作成した遺言書の内容に従う」といった一文を入れておくと、両者の役割分担が明確になります。
ご自身で完璧な遺言書作成や契約書作成を行うのは、なかなか難しいものです。だからこそ、専門家への相談が有効なのです。
なぜ司法書士にセットで依頼するのが安心なのか
死後事務委任契約と遺言書は、役割が異なるため、目的に応じて組み合わせて準備することが重要です。死後の手続きを円滑に進めるためには、両者の役割分担を整理したうえで、法的に有効な形で書類を作成する必要があります。
司法書士にセットで依頼するメリットは、主に3つあります。
- 法的に有効で、漏れのない書類を作成できる:ご自身の希望をヒアリングした上で、それが法的に実現可能なのかを判断し、死後事務と遺言に適切に振り分け、有効な書類を作成します。
- 死後事務と相続手続きの連携がスムーズになる:同じ専門家が両方に関与することで、受任者(死後事務)と遺言執行者(相続)を兼任することも可能になり、死後の手続きが非常にスムーズに進みます。
- 中立的な立場で、相続人との調整役も期待できる:万が一、相続人との間で誤解が生じた場合でも、専門家が第三者として法律に基づいた説明を行うことで、円満な解決をサポートできます。
ご自身の死後のことを考えるのは、決して簡単なことではありません。しかし、元気なうちにしっかりと生前の準備をしておくことで得られる安心感は、何物にも代えがたいものです。どの相続に強い専門家に相談すべきか迷われたら、ぜひ一度当事務所の無料相談をご利用ください。
死後事務委任契約は、民法上の委任契約の一種です。詳細な条文については、下記をご参照ください。
参照:民法 | e-Gov法令検索
まとめ:死後の手続きは「死後事務」と「遺言」のセットで備えましょう
今回は、死後事務委任契約の限界、特に「銀行・賃貸・携帯」の手続きにおける境界線について解説しました。
この記事の最も重要なポイントをまとめると、以下のようになります。
- 死後事務委任契約でできるのは、原則として「事務手続き」のみ。
- 預貯金の払い戻しや不動産売却などの「財産処分」は、契約の範囲外。
- 財産のことを確実に実行してもらうためには、「遺言書」が不可欠。
「身の回りのことは死後事務委任契約」「財産のことは遺言書」。この二つをセットで準備しておくことが、ご自身の最後の意思を確実に実現し、残された方々への負担を減らすための最善の方法です。なぜ遺言書を作成することが重要なのか、その理由も併せてご理解いただけたなら幸いです。
ご自身のケースではどう準備すれば良いのか、具体的な一歩を踏み出したいとお考えでしたら、どうぞお気軽にご相談ください。状況に応じた準備方法を整理し、必要な手続きをご案内します。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
家族信託で後悔?失敗しやすいケースと向かない家庭の特徴を解説
家族信託で後悔?設計ミスが招く典型的な失敗事例
「認知症対策に有効と聞いて家族信託を検討しているけれど、『後悔した』『失敗した』という声もあって不安…」
「我が家も家族信託を組んで大丈夫だろうか?」
大切な家族と財産を守るための制度であるはずの家族信託ですが、インターネットで検索するとネガティブな情報も目に入り、一歩を踏み出すのをためらってしまう方も少なくないでしょう。
司法書士として多くのご家庭の相談に乗ってきた経験から申し上げますと、家族信託という制度自体が危険なわけでは決してありません。後悔や失敗のほとんどは、ご家庭の状況を無視した「設計ミス」によって引き起こされています。
この記事では、家族信託で後悔しないために、
- 設計ミスが招く典型的な失敗事例
- 家族信託を見送るべき家庭の5つの特徴
- 知っておかないと損をする税務上のデメリット
といった点を、専門家の視点から具体的に解説していきます。この記事を読めば、あなたの家族が本当に家族信託を組むべきなのか、後悔しないためには何に気をつければよいのかが、明確にご理解いただけるはずです。家族信託の全体像については、家族信託の基本的な仕組みで体系的に解説しています。
【原因1:家族関係】説明不足が親族間トラブルにつながるケース
家族信託が原因で、かえって家族関係が悪化してしまうのは最も避けたい失敗です。特に多いのが、一部の家族だけで話を進めてしまった結果、他の兄弟姉妹から「財産を独り占めするつもりでは?」と疑念を抱かれてしまうケースです。
受託者(財産を託される人)には、不動産の売却や預金の管理といった強力な権限が集中します。そのため、事前に十分な説明がないまま手続きを進めると、他の家族は「なぜ自分に相談なく勝手に…」と不信感を募らせ、感情的な対立から深刻な紛争に発展しかねません。
実際に、私がご相談を受けた中でも、このような懸念から家族信託を見送った事例がありました。
ご相談者様は「認知症に備えて、実家の管理や売却を長男に任せたい」とお考えでした。しかし、長女とは疎遠になっており、関係性が良くないというご事情を抱えていらっしゃいました。
もしこのまま家族信託を組めば、受託者である長男に権限が集中します。将来、長女から「親の家を勝手に売って、お金を自分のものにしているのではないか」と疑いをかけられ、深刻なトラブルに発展するリスクが非常に高い状況でした。
もちろん、信託監督人(受託者を監督する役割)を置く対策も考えられます。しかし、それでも長男が背負う精神的な負担は計り知れません。そこで、このケースでは家族信託ではなく、専門家が後見人となることで財産の使い込みを疑われるリスクを回避できる「法定後見制度」の利用をご提案し、信託は見送るという判断に至りました(いわゆるリレー方式を利用することで、不動産売却後に専門職後見人は辞任しご長男に後見人をバトンタッチすることで、後見人報酬を必要最小限に抑えることにしました)。なぜこのような判断をしたかというと、家族関係の悪化につながってしまっては、信託を利用する目的に反するためです。
家族信託を円満に進めるには、法的な正しさだけでなく、家族全員の感情への配慮が不可欠です。なぜこの信託が必要なのか、その想いをきちんと伝えるプロセスを省略してはいけません。時には、遺言の付言事項に想いを記すといった方法も、家族の理解を得る上で有効な手段となり得ます。
【原因2:税務誤解】良かれと思ったのに高額な税金が発生するケース
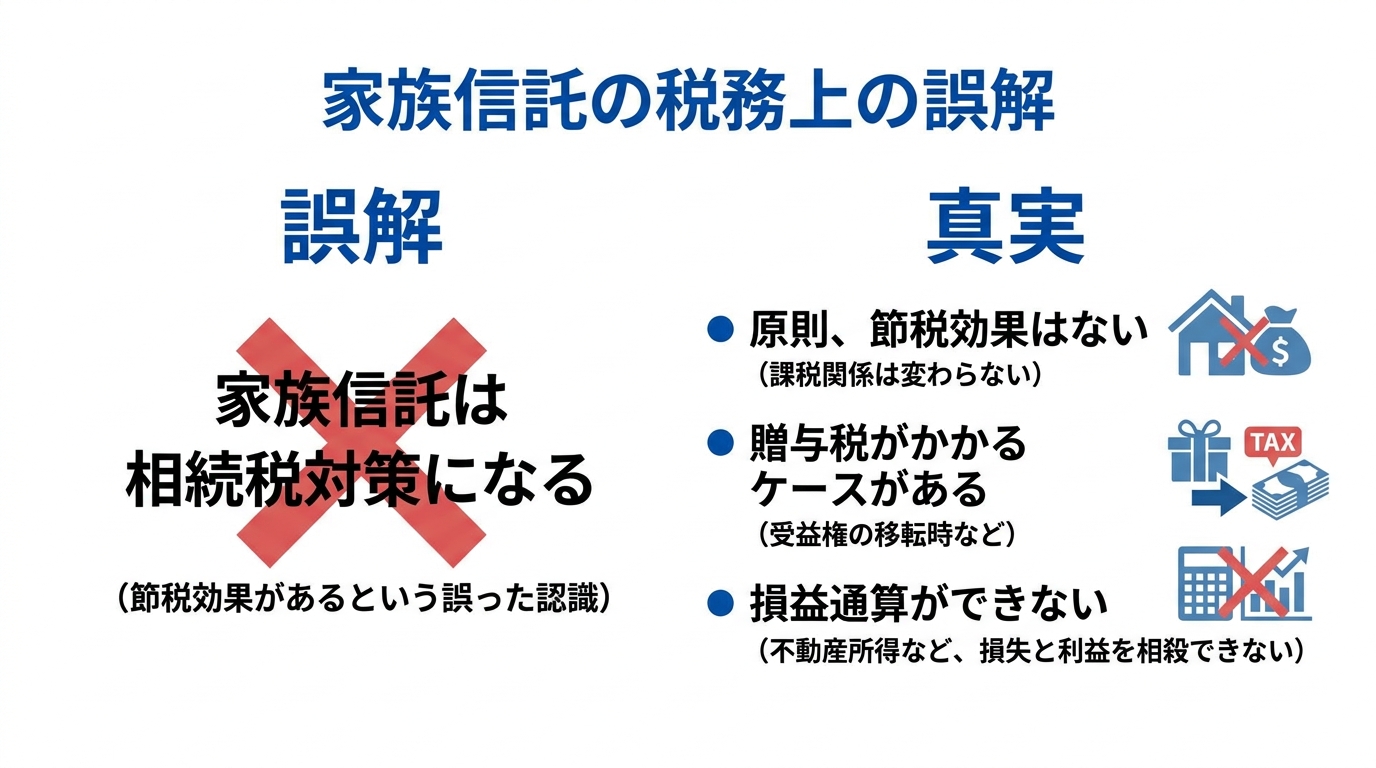
「家族信託は節税になる」という話を耳にすることがあるかもしれませんが、これは大きな誤解です。むしろ、税金の知識がないまま進めると、予期せぬ高額な税金が発生するリスクさえあります。
特に注意が必要なのが、以下の2点です。
- 委託者(財産を託す人)と受益者(利益を得る人)が違う場合
例えば、父(委託者)が長男(受益者)のために財産を信託すると、父から長男への「贈与」とみなされ、贈与税が課税されます。 - 信託不動産の赤字と他の所得を損益通算できない
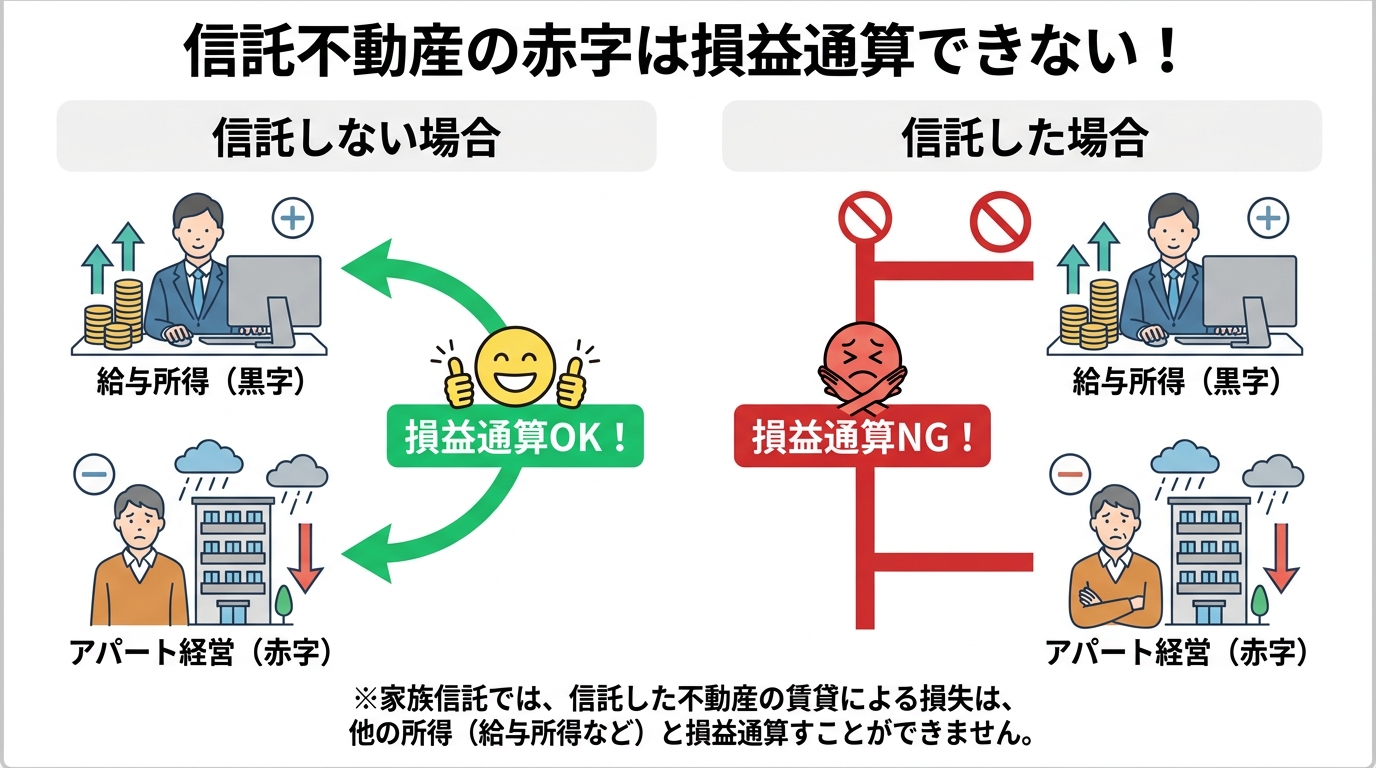
信託したアパートで大規模修繕などにより赤字が出ても、給与所得など他の黒字所得と相殺して税金を安くする「損益通算」ができません。
以前、こんなご相談がありました。
「知人から、相続税対策として家族信託が良いと勧められたのですが…」というご相談でした。
詳しくお話を伺うと、その方は家族信託を組めば相続税が安くなると思い込んでいらっしゃいました。しかし、先ほども触れたように、家族信託そのものに相続税の節税効果は全くありません。財産の名義が子ども(受託者)に変わっても、実質的な権利(受益権)は親(受益者)に残っているため、相続発生時には通常通り相続税の課税対象となります。
さらに、この方が信託しようとしていた収益不動産は、将来的に大規模な修繕が必要でした。もし信託を組んでしまうと、修繕によって発生した赤字を他の所得と損益通算できず、かえって税負担が増える可能性があったのです。節税が第一の目的であったため、このご家庭には家族信託ではなく、別の生前対策をご提案しました。
税金の問題は非常に専門的であり、安易な自己判断は危険です。家族信託を検討する際は、必ず相続税に詳しい税理士と連携できる専門家に相談することが不可欠です。
【原因3:設計不備】契約書の内容が不十分で目的を果たせないケース
家族信託の要となるのが「信託契約書」です。この契約書の内容が不十分だと、いざという時に目的を果たせず、「何のために信託したのか…」と後悔することになります。
よくある失敗例としては、
- 「親の介護費用を捻出するために実家を売却したい」と考えていたのに、契約書に不動産の売却権限が明記されていなかった。
- 信託財産を管理するための専用口座(信託口口座)の開設を金融機関に断られてしまい、金銭管理がうまく機能しない。
- 信託をいつ、どのように終わらせるかという「出口戦略」が曖昧で、相続発生後に手続きが滞ってしまう。
といったケースが挙げられます。インターネット上には契約書のひな形も存在しますが、あれを安易に使うのは非常に危険です。家族信託は、家族構成や財産状況、そして「何を実現したいか」という目的に合わせて作る完全オーダーメイドの仕組みです。ひな形では対応できない個別の事情を無視すれば、後悔につながるのは当然と言えるでしょう。
特に、アパート経営など事業性が高い財産を信託する場合は、より複雑で専門的な契約書設計が求められます。
あなたの家庭は大丈夫?家族信託を見送るべき5つの判断基準
ここまで失敗事例を見てきましたが、ここからはより具体的に、あなたの家庭が家族信託に向いているのか、それとも見送るべきなのかを判断するための基準を5つご紹介します。もし一つでも当てはまる項目があれば、一度立ち止まって慎重に検討するか、専門家へ相談することをお勧めします。安易な契約は後悔のもとです。
1. 財産を託せるほど信頼できる家族・親族がいない
家族信託は、その名の通り「信頼」が土台となる制度です。受託者には財産を自由に管理・処分できるほどの強力な権限が与えられます。そのため、候補となる家族に対して、少しでも金銭面でルーズな点があったり、責任感に不安を感じたりするようであれば、家族信託の利用自体を再考すべきです。
万が一、受託者が財産を使い込んだり、管理を怠ったりすれば、家族間の信頼関係や財産管理に大きな支障が生じます。信頼できる人がいない場合は、無理に家族信託を選ばず、専門家が財産を管理する成年後見制度などの利用も視野に入れるべきでしょう。
2. 家族・親族間で意見がまとまらず、対立がある
家族関係がもともと良好でなかったり、すでに対立につながり得る事情があるご家庭では、家族信託が新たな争いにつながる可能性が高いです。
特定の相続人と疎遠である、あるいは過去に金銭トラブルがあったなど、少しでも懸念があるなら、一部の家族だけで話を進めるのは絶対に避けるべきです。家族信託が特定の誰かの利益のために財産を囲い込む制度だと誤解されれば、遺留分などを主張され、深刻な紛争に発展しかねません。家族全員の理解と納得が得られないのであれば、今はその時ではないのかもしれません。
3. 財産が預貯金中心で、費用対効果が見合わない
家族信託を組成するには、専門家へのコンサルティング報酬や契約書作成費用、不動産があれば登記費用など、安くても数十万円単位の初期費用がかかります。
管理したい財産が自宅と少額の預貯金のみ、といったケースでは、かけた費用に見合う効果が得られず、費用倒れになってしまう可能性があります。認知症による資産凍結のリスクは預貯金にもありますが、家族信託以外の方法でよりシンプルに、かつコストを抑えて対策できる場合も少なくありません。
例えば、以前ご相談いただいたケースで、「将来の認知症に備え、今のうちに実家を子どもの名義にしておきたい」というご要望がありました。
調査したところ、ご実家の評価額は約800万円。家族信託でも対応可能ですが、初期費用やランニングコストを考えると、ご家族の負担は小さくありません。そこで、このケースでは「相続時精算課税制度」を利用した生前贈与をご提案しました。この制度を使えば2,500万円まで贈与税がかからず、登記費用も信託より抑えられます。名義も完全に子どもに移るため、認知症による資産凍結リスクを最もシンプルに解消できると判断し、信託は見送りました。
目的によっては、生前贈与など、他の生前対策が適していることも多いのです。
4. 受託者の負担が重すぎると予想される
意外と見落とされがちなのが、受託者となる子どもの負担です。受託者は、信託された財産の管理・運用を行うだけでなく、財産の状況を記録した帳簿を作成し、年に一度、受益者へ報告する義務があります。また、他の親族から問い合わせがあれば、説明責任も果たさなければなりません。
こうした事務的な作業や精神的なプレッシャーは、想像以上に重いものです。受託者の候補となる子どもが遠方に住んでいる、仕事が多忙で時間的な余裕がない、あるいは健康面に不安があるといった状況で無理に任せてしまうと、受託者本人や家族の生活に大きな負担が生じるおそれがあります。受託者の負担を軽減する仕組みはありますが、そもそもその重責を担える状況にあるのか、現実的な視点で判断することが大切です。場合によっては、専門家後見人に依頼する方が結果的に負担を減らせるケースもあります。
5. 親の判断能力にすでに疑義がある
大前提として、家族信託は「契約」です。したがって、契約を結ぶ委託者(親)に、契約内容を理解し、自分の意思で決定できる十分な判断能力(意思能力)がなければなりません。
すでに認知症の症状が進んでいるなど、判断能力が低下している状況で無理に契約を結んでも、後から他の相続人に「契約当時に判断能力はなかったはずだ」と主張され、契約の無効を巡る裁判に発展するリスクがあります。少しでも判断能力に不安がある場合は、安易に進めるべきではありません。そのような状況では、法定後見制度を利用するのが適切な選択となります。
【専門家が解説】家族信託の税務上のデメリットと注意点
家族信託を検討する上で、税金の問題は避けて通れません。ここでは特に知っておくべき税務上のデメリットや注意点を、専門家の視点から詳しく解説します。「知らなかった」では済まされない重要なポイントですので、しっかり押さえておきましょう。
原則として相続税の節税効果はない
繰り返しになりますが、最も重要な点は「家族信託に直接的な相続税の節税効果はない」ということです。
なぜなら、信託契約によって財産の名義が受託者(子など)に変わっても、その財産から生じる利益を受け取る権利(受益権)は、引き続き受益者(親)が持ち続けるからです。税法上、この「受益権」が財産とみなされるため、相続が発生した際には、他の財産と同様に相続税の課税対象となります。
節税を主な目的として生前対策を考えているのであれば、家族信託は適切な手段ではない可能性が高いことを理解しておく必要があります。その場合は、生前贈与や生命保険の活用など、他の方法を税理士と連携して検討すべきです。
注意すべき税務リスク①:損益通算ができない
これは、特にアパートなどの収益不動産をお持ちの方が注意すべきデメリットです。所得税法上、信託財産から生じた不動産所得の損失は、なかったものとみなされます。
具体的にどういうことかと言うと、例えば信託したアパート経営で、大規模修繕などによって年間100万円の赤字が出たとします。もし信託していなければ、この100万円の赤字を給与所得など他の黒字所得と相殺(損益通算)し、所得税や住民税の還付を受けることができます。
しかし、信託している不動産で生じた赤字は、この損益通算が一切できません。そのため、信託していなければ払わなくてよかったはずの税金を納めることになり、手残りが減ってしまうという事態が起こり得るのです。これは、アパートオーナーが家族信託を活用する上で、必ず理解しておくべき重要なポイントです。
注意すべき税務リスク②:相続税の特例が使えなくなる可能性
これは非常に専門的な論点ですが、将来の大きな損失につながる可能性があるため、重要な注意点として解説します。
相続対策でよく使われる税金の特例の中に、「被相続人の居住用財産(空き家)を売ったときの特例」、通称「相続空き家3,000万円特別控除」というものがあります。これは、相続した実家を売却した際に、一定の要件を満たす場合に、譲渡所得から最高3,000万円を控除できる制度です。ただし、取得した相続人の数が3人以上の場合など、控除額が異なるケースもあります。
しかし、この特例の適用要件は「相続又は遺贈により被相続人居住用家屋及びその敷地等を取得したこと」と定められています。もし、実家を家族信託していて、親の死亡(相続)によって信託が終了し、子どもが実家を取得した場合、これは「信託契約」に基づいて取得したものであり、「相続」によって取得したものではないと解釈される可能性があります。
そうなると、この3,000万円控除が使えなくなり、数百万円単位で税金が増えてしまう恐れがあるのです。信託契約の作り方次第では回避できる可能性もありますが、税務の専門知識がないまま設計すると、良かれと思って組んだ信託が、将来の実家の売却時に大きな税務上の不利益につながるおそれがあります。
参照:被相続人の居住用財産(空き家)を売ったときの特例|国税庁
後悔しない家族信託にするための必須対策
これまで見てきたような失敗や後悔を避けるためには、どうすればよいのでしょうか。ここでは、後悔しない家族信託を実現するために、必ず押さえておくべき4つの対策をご紹介します。
目的を明確にする「何のために信託するのか?」
すべての対策の原点となるのが、目的の明確化です。「周りがやっているから」「何となく良さそうだから」といった曖昧な理由で始めてはいけません。
- 認知症になっても、不動産の経営を子どもにスムーズに引き継がせたい
- 自分が亡くなった後、障がいのある子の生活を生涯にわたって支えたい
- 事業承継を円滑に進め、後継者に経営権を集中させたい
このように、「何のために、誰のために、何を実現したいのか」を具体的にすることで、初めてその目的に合った最適な契約内容が見えてきます。目的が曖昧なままでは、手段が目的化してしまい、結局は「使えない信託」になってしまうのです。まずは、ご自身の生前対策の目的を整理することから始めましょう。
必ず家族会議を開き、全員の理解を得る
親族トラブルを避けるための最も重要かつ効果的な対策は、関係者全員で家族会議を開くことです。親(委託者)と受託者候補の子だけでなく、将来相続人となる可能性のある兄弟姉妹全員に参加してもらいましょう。
その場で、なぜ家族信託を検討しているのかという親の想いや目的、信託の仕組み、そして受託者がどのような役割と責任を負うのかを丁寧に説明し、全員の理解と納得を得るプロセスが不可欠です。感情的なしこりを残さないためにも、親の想いを伝えることで、円滑な合意形成につながります。
他の制度(任意後見・遺言)との比較検討を怠らない
認知症対策や財産承継の方法は、家族信託だけではありません。あなたの目的によっては、他の制度の方がよりシンプルで適している場合もあります。
- 任意後見制度:財産管理の柔軟性は信託に劣りますが、介護施設の入所契約など「身上監護」も任せられる点が特徴です。
- 遺言:自分が亡くなった後の財産の分け方に特化した制度です。生前の財産管理はできませんが、最もシンプルで費用も抑えられます。
家族信託ありきで考えるのではなく、これらの制度のメリット・デメリットと比較検討することが重要です。公正証書遺言と組み合わせるなど、複数の制度を併用することで、より実情に合った対策を講じることも可能です。
経験豊富な専門家に伴走してもらう
ここまでお読みいただいてお分かりの通り、家族信託は法律、税務、不動産登記など、多岐にわたる専門知識が求められる非常に複雑な制度です。自己判断で進めるのは、後から契約内容や税務面で問題が生じるリスクがあります。
後悔しない家族信託を実現するためには、経験豊富な司法書士などの専門家に相談し、オーダーメイドの設計をしてもらうことが不可欠です。信頼できる専門家を選ぶ際は、実績はもちろん、費用体系が明確か、税理士など他の専門家との連携体制が整っているか、といった点も確認しましょう。信頼できる司法書士は、あなたの家族にとって最善の道を一緒に考えてくれる、継続的に相談できる専門家となります。
まとめ|家族信託は「見送る勇気」も重要です
家族信託は、認知症による資産凍結や円滑な財産承継に非常に有効な、素晴らしい制度です。しかし、この記事で解説してきたように、全ての家庭に適した制度ではありません。
ご家庭の状況によっては、かえって親族間の対立につながったり、経済的な負担が増えたりする可能性もあります。「見送るべき5つの判断基準」を参考に、もしご自身の家庭が当てはまるようであれば、無理に話を進めず、一度立ち止まる「見送る勇気」を持つことも非常に大切です。
「うちの場合は、進めるべきか、見送るべきか…」
その判断に迷ったときこそ、私たち専門家にご相談ください。ご家族の状況や想いを丁寧にお伺いし、家族信託が本当に最善の選択なのか、他の選択肢はないのかを一緒に考えさせていただきます。当事務所の相続・家族信託に関する無料相談では、無理に契約を勧めることは一切ございませんので、どうぞ安心してご活用ください。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
相続した家を売る前にやるべき事とは?専門家が手順を解説
相続した家の売却、何から始める?よくあるご相談事例
親御様が亡くなり、ご実家を相続したものの、誰も住む予定がないため売却を考えている。しかし、いざ売却しようにも「何から手をつけて良いのか全くわからない」という方は少なくありません。
手続きの順番は?相続人同士で揉めないためには?税金はどれくらいかかるの?…考えれば考えるほど、不安は募るばかりですよね。
実際に、当事務所にもこのようなご相談がよく寄せられます。
【実際にあったご相談】
「父が亡くなり、空き家になった実家を売却したいと考えています。不動産会社に相談したところ、『まず相続登記をしてください』と言われました。相続人は母と兄弟3人ですが、遺産分割協議もまだで、何から始めればいいのか分かりません。」
【司法書士からのアドバイス】
このケースでは、売却活動よりも先に「相続人の確定」と「遺産分割協議」が必要です。誰が不動産を取得するのか決まらなければ相続登記ができず、登記が終わらなければ原則として売却も進められません。
一見遠回りに見えるかもしれませんが、売却を急いでいても、まずは登記までの流れを一つひとつ整理することで、結果的にその後の手続きがスムーズに進みます。
(この後、当事務所で相続財産の調査から遺産分割協議書の作成、相続登記までをサポートし、提携する信頼できる不動産会社をご紹介することで、売却まで円滑に進めることができました。)
あなたも、今まさに同じような状況で悩んでいるのではないでしょうか。
この記事では、相続した家を売却する前に確認しておきたい手続きの全体像と、一般的な進め方の順番を整理して解説します。個別の事情によって必要な対応は異なるため、不安がある場合は専門家に相談しながら進めることが大切です。
【全体像】相続した家の売却は「売る前」の準備が重要です
相続した家の売却を考えたとき、多くの方がやってしまいがちなのが、「とりあえず不動産会社に相談してみる」という行動です。
もちろん、最終的には不動産会社の協力が不可欠ですが、実はこの「いきなり相談」が、後々のトラブルや手続きの遅延を招く原因になりかねません。
- 「売買契約寸前で、まだ相続登記が終わっていないことが発覚し、契約が白紙に戻ってしまった…」
- 「兄弟の一人が売却に反対し始め、遺産分割協議がまとまらなくなった…」
- 「売却後に想定外の税金がかかることを知り、手元に残るお金がほとんどなかった…」
こうした事態を避けるために最も重要なこと。それは、本格的な売却活動に入る前の「準備」です。相続した不動産を売却するメリット・デメリットをしっかり理解した上で、正しい手順で準備を進めることが、スムーズな売却につながります。
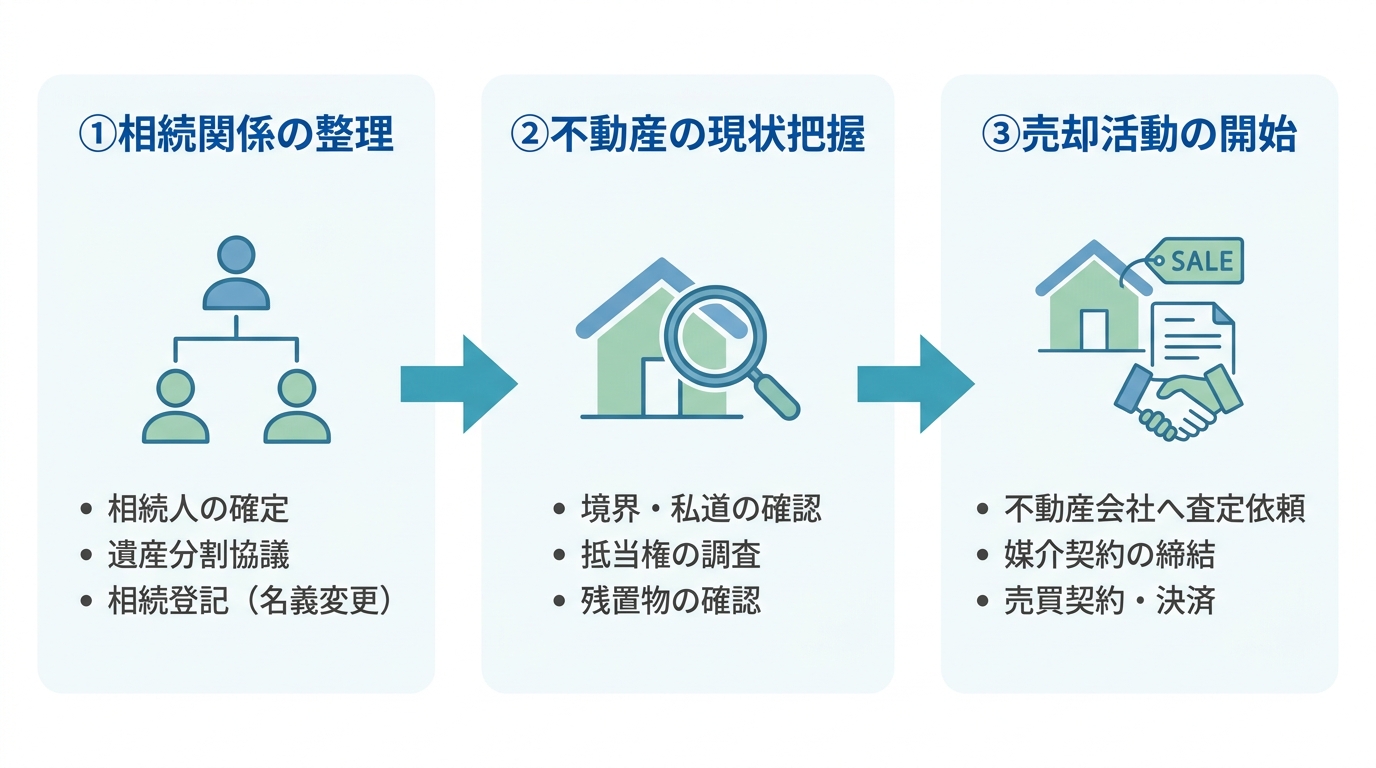
この図のように、まずは相続に関する問題をクリアにし、不動産の法的な状態を整える。そして、不動産の物理的な状況を把握する。この2つの準備が完了して、その後に本格的な売却活動へ進みやすくなります。相続不動産の売却では、売却前の準備を丁寧に進めることが重要です。
司法書士が解説!売却前にやるべき7つのステップと順番
ここからは、相続した家を売却するために「売る前に」やるべきことを、7つの具体的なステップに分けて、時系列で詳しく解説していきます。ご自身の状況と照らし合わせながら、読み進めてみてください。
ステップ1:相続人を確定させる【最重要】
売却準備の最初に確認したい手続きが「相続人の確定」です。
なぜなら、後のステップで解説する「遺産分割協議」は、相続人全員の参加が絶対条件だからです。一人でも欠けていると、その協議は法的に無効になってしまいます。
「相続人なんて、家族なんだから分かっているよ」と思われるかもしれません。しかし、法的な相続人を確定させるためには、亡くなった方(被相続人)の「生まれてから亡くなるまでの連続した全ての戸籍謄本(除籍謄本、改製原戸籍謄本など)」を取得して、法的な親子関係・婚姻関係を証明する必要があります。
本籍地を何度も変更している方の場合、日本全国の市区町村役場に請求しなければならず、この作業だけでも大変な手間と時間がかかります。
そして、この戸籍調査の過程で、
- 前の配偶者との間に子どもがいた
- 認知している子どもがいた
など、ご家族が知らなかった相続人の存在が判明するケースも決して珍しくありません。万が一、先に亡くなっているお子様がいる場合には、そのお子様の子、つまりお孫さんが相続人となる代襲相続が発生することもあります。ご自身での判断は禁物です。まずは正確な戸籍調査で相続人を確定させることが、全ての始まりとなります。
相続登記の手続きについて、法務局が発行しているガイドブックも参考になります。
参照:法務局の相続登記ガイドブック【相続登記ガイドブック】
ステップ2:遺産分割協議で家の取得者を決める
相続人全員が確定したら、次にその全員で遺産の分け方を話し合う「遺産分割協議」を行います。
ご実家を売却することが前提の場合、最も一般的な分け方が「換価分割(かんかぶんかつ)」です。これは、相続人のうちの誰か一人が代表して不動産を相続・売却し、その売却代金を他の相続人と法律で定められた割合(法定相続分)など、協議で決めた割合に応じて分配する方法です。
換価分割は、不動産という分けにくい財産を現金化することで、1円単位で公平に分配できるという大きなメリットがあります。長年連絡を取っていなかったような、疎遠な兄弟がいる場合でも、トラブルになりにくい分け方と言えるでしょう。
相続人全員の合意が形成されたら、その内容を証明するために「遺産分割協議書」という正式な書類を作成します。この書類には、相続人全員が署名し、実印を押印。さらに、各自の印鑑証明書を添付する必要があります。この遺産分割協議書が、次のステップである相続登記の申請に不可欠な書類となります。
ステップ3:相続登記(名義変更)を申請する
遺産分割協議書が完成したら、いよいよ不動産の名義を亡くなった方から、協議で決まった相続人へと変更する「相続登記」を法務局に申請します。
2024年4月1日から相続登記の申請が義務化され、正当な理由なく登記をしないと過料の対象となる可能性があります。そして何より、この相続登記を完了させなければ、原則として不動産を売却することはできません。
亡くなった方の名義のままでは、買主への所有権移転登記を進める前提として相続登記が必要になるため、売却手続きに支障が生じます。相続登記にかかる期間はケースバイケースですが、準備から完了まで数ヶ月を要することも珍しくありません。
【司法書士の実務メモ】相続登記で詰まりやすいポイント
相続登記はご自身でも申請できますが、専門的な書類が多く、不備があると法務局から何度も補正(修正)の指示があり、大幅に時間がかかってしまうことがあります。特に、以下のような点でつまずく方が多い印象です。
- 戸籍謄本の不足:「生まれてから亡くなるまで」の戸籍が1通でも欠けていると申請は通りません。
- 遺産分割協議書の不備:不動産の表示(所在、地番、家屋番号など)が登記簿通りに正確に記載されていない、相続人全員の実印押印・印鑑証明書がない、などの不備は受理されません。
- 相続人の住民票:被相続人の最後の住所と登記簿上の住所が異なる場合、そのつながりを証明する「戸籍の附票」などが必要になります。
こうした細かなチェックポイントをクリアし、スムーズに登記を完了させるためにも、ご自身での対応が難しい場合は、司法書士への相談を検討するとよいでしょう。
ステップ4:売却の前に不動産の現状を調査する
相続登記の手続きと並行して、あるいは完了後に必ず行っておきたいのが、売却対象となる不動産の「現状調査」です。後々のトラブルを防ぎ、スムーズな売却を実現するために、以下の点は最低限確認しておきましょう。中には未登記建物が見つかることもあります。
- 境界の確認
隣地との境界が曖昧だと、売却後に買主と隣人がトラブルになる可能性があります。土地家屋調査士に依頼して境界を確定させる「確定測量」が必要になるケースもあります。 - 私道の有無と権利関係
土地に面している道路が公道ではなく私道の場合、その私道の所有関係や通行・掘削の承諾の有無などが売却価格に大きく影響します。私道に関する取り決めが書かれた書類がないか探したり、法務局で調査したりする必要があります。 - 抵当権の残存
亡くなった方が住宅ローンを組んでいた場合、完済していても抵当権の登記が残ったままになっていることがあります。また、何十年も前に設定された、今はもう存在しない会社の古い抵当権が残っていることも。売却するためには、これらの抵当権を抹消する手続きが必須です。
これらの調査は専門的な知識を要するため、司法書士や土地家屋調査士といった専門家に相談しながら進めるのが安心です。
ステップ5:査定依頼と残置物処分の最適なタイミング
「家の中の荷物(残置物)を全部片付けてからでないと、不動産会社に査定を頼めないのでは?」と心配される方も多いですが、そんなことはありません。
【実際にあったご相談】
「両親が長年住んでいた家なので、家具や荷物が大量に残っています。先に全て片付けるべきなのか、それとも査定を受けてからでもいいのでしょうか。」
【司法書士からのアドバイス】
必ずしも片付けを終えてから査定を受ける必要はありません。残置物がある状態でも査定は可能です。むしろ、先に複数の不動産会社に査定を依頼して売却価格の相場観を掴み、売却方針を決めてから不用品処分や遺品整理を進める方が効率的なケースも多いです。
(このケースでは、当事務所が窓口となり、相続登記・売却準備・残置物処分を並行して進めるスケジュールをご提案。提携の残置物処分業者や不動産業者と連携し、売却までワンストップで解決することができました。)
まずは現状のまま査定を受け、売却の見通しを立てましょう。買主によっては「荷物をいくつか残してほしい」と希望する場合や、「更地にして売りたい」など、売却方針によって処分の仕方が変わることもあります。焦って処分を始める前に、まずは査定を通じて専門家である不動産会社の意見を聞くことが大切です。空き家の管理には様々なリスクが伴うため、効率的に進めたいところです。
ステップ6:税金の概算を把握する
売却後の手取り額を大きく左右するのが「税金」です。売却前にどのくらいの税金がかかる可能性があるのか、概算だけでも把握しておくと安心です。
不動産を売却して利益(譲渡所得)が出た場合、その利益に対して「譲渡所得税(所得税・住民税)」が課税されます。この税金は、換価分割を行う場合など、特に注意が必要です。
ただし、一定の要件を満たせば、税金の負担を大幅に軽減できる特例が用意されています。代表的なものが「被相続人の居住用財産(空き家)を売ったときの特例」で、一定の要件を満たす場合に、譲渡所得から最高3,000万円を控除できる制度です。なお、相続人の数などによって控除額が異なる場合があります。
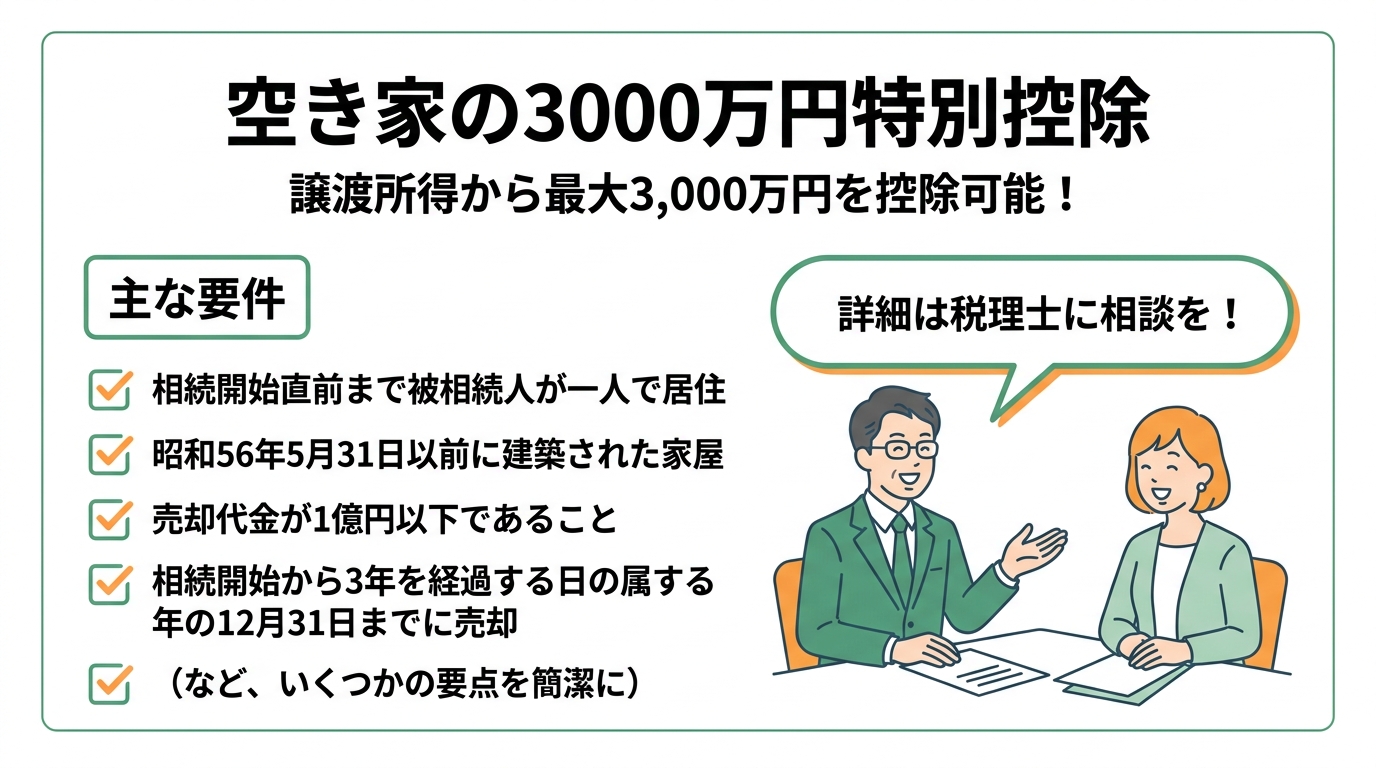
【実際にあったご相談】
「実家を売れば現金化できますが、相続税や譲渡所得税がどのくらいかかるのか分かりません。税金が心配で売却を決断できません。」
【司法書士からのアドバイス】
相続登記は司法書士、相続税・譲渡所得税の計算や申告は税理士が専門です。売却前の段階で税理士とも連携して税額を試算しておくことで、「売った後に想定外の税金が発生し、手元にお金が残らなかった」という最悪の事態を防ぐことができます。
(このケースでは、当事務所が提携する税理士と共同でご面談を実施。手取り額が明確になったことで、お客様は安心して売却を進めることができ、大変お喜びいただけました。)
税金の計算は非常に複雑で専門性が高いため、必ず税理士に相談しましょう。司法書士にご相談いただければ、適切なタイミングで信頼できる税理士をご紹介することも可能です。
ステップ7:不動産会社を選び、媒介契約を結ぶ
これまでのステップ1から6までの準備がすべて整って、ようやく不動産会社と「媒介契約」を結び、本格的な売却活動がスタートします。
不動産会社を選ぶ際は、複数の会社に査定を依頼し、査定額だけでなく、
- 査定価格の根拠を明確に説明してくれるか
- その地域での売却実績が豊富か
- 担当者とコミュニケーションが取りやすく、信頼できるか
といった点を総合的に比較検討することが大切です。相続した不動産は、共有者が行方不明といった複雑な事情を抱えていることもあり、相続案件に精通した不動産会社を選ぶことも重要です。
媒介契約には、複数の会社に依頼できる「一般媒介契約」と、1社に絞って依頼する「専任媒介契約」「専属専任媒介契約」の3種類があります。それぞれのメリット・デメリットを不動産会社からしっかり説明してもらい、ご自身の状況に合った契約形態を選びましょう。
相続した家の売却は司法書士に相談するメリット
ここまで、相続した家を売る前にやるべき7つのステップを解説してきましたが、いかがでしたでしょうか。「思ったよりやることが多くて大変そうだ…」と感じた方も多いかもしれません。
戸籍の収集、遺産分割協議書の作成、複雑な登記申請、不動産の権利関係の調査、そして税金の問題。これら全てを、ご家族を亡くされた悲しみの中で、ご自身たちだけで進めるのは精神的にも時間的にも大きな負担となりますし、手続きのどこかでミスがあれば、売却がストップしてしまうリスクもあります。
そんな時こそ、私たち司法書士のような専門家を頼ってください。相続不動産の売却において、司法書士にご相談いただくことには、以下のような大きなメリットがあります。
- 手続きの全体像を整理し、最適な段取りを組んでくれる
何から手をつけるべきか分からない状況でも、司法書士が全体の流れを整理し、今何をすべきか、次は何をすべきかを明確に示します。複数の手続きの順番を整理し、必要な対応を進めやすくします。 - 戸籍収集や登記申請の負担を軽減できる
時間と手間のかかる戸籍謄本の収集、専門知識が必要な遺産分割協議書の作成、法務局への相続登記申請について、司法書士が必要な範囲でサポートします。 - 各専門家との「窓口」となり、ワンストップで解決に導ける
不動産の売却には、税理士(税金)、土地家屋調査士(境界)、不動産会社(売却活動)など、様々な専門家の協力が必要です。司法書士が必要に応じて各専門家と連携することで、お客様が相談先を探す負担を軽減し、手続きを進めやすくします。
良い相続に強い司法書士は、単に登記手続きをするだけではありません。相続から売却完了までの流れを整理し、状況に応じた進め方を一緒に検討する相談相手です。
もしあなたが今、相続したご実家の売却でお悩みなら、一人で抱え込まずに、まずはお気軽にご相談ください。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。