Author Archive
相続登記でメールアドレスはなぜ必要?義務化の理由と記載方法を解説
相続登記でメールアドレスの提供を求められるように。ご相談の現場から
「先生、今度の相続登記で、私のメールアドレスも法務局に伝える必要があるって本当ですか?」
最近、ご相談の場でこのようにお尋ねいただく機会がとても増えました。2025年(令和7年)4月21日から、相続などで不動産の名義変更(所有権移転登記)をする際に、不動産を取得する方のメールアドレスや氏名のフリガナ、生年月日といった情報を登記申請書に記載することになったためです。
このお話をすると、ほとんどの方が「何のために使うの?」「どこからメールが届くの?」「個人情報が漏れたりしない?」といった疑問や不安をお話しになります。巧妙な迷惑メールや詐欺が社会問題になっている昨今、ご自身の個人情報の行方をご心配になるのは、もっともなことだと思います。
そこでこの記事では、相続を専門とする司法書士の視点から、なぜ相続登記でメールアドレスの提供が求められるようになったのか、その背景から具体的な記載方法、気になるリスクまで、皆さまが抱える疑問に一つひとつ丁寧にお答えしていきます。この記事を最後までお読みいただければ、制度の全体像がすっきりと理解でき、安心して手続きに臨めるはずです。

なぜ?相続登記でメールアドレス提供が必要になった理由
そもそも、なぜ不動産登記という手続きで、個人のメールアドレスまで提供する必要が出てきたのでしょうか。その答えは、近年深刻化している「所有者不明土地問題」を解決するための一連の法改正の中にあります。
所有者不明土地とは、登記簿を見ても現在の所有者がすぐに分からなかったり、分かっても連絡がつかなかったりする土地のことです。相続登記がされないまま放置された結果、所有者がネズミ算式に増えてしまい、公共事業や災害復旧の妨げになるなど、大きな社会問題となっています。
この問題を解消するため、国は法改正に踏み切りました。その大きな柱が、これまで任意だった「相続登記」と「住所変更登記」の義務化です。
背景にある「住所変更登記の義務化」(令和8年4月1日改正)
皆さまが不動産をお持ちの場合、引っ越しなどで住所が変わったら、法務局で「住所変更登記」を申請する義務が新たに課せられます。この制度は2026年(令和8年)4月1日からスタートしました。
もし、正当な理由なくこの申請を怠った場合、5万円以下の過料(行政罰)が科される可能性があります。これまでは住所変更登記をしないことによる直接的な罰則はありませんでしたが、今後は注意が必要です。
この義務化によって、登記簿上の所有者の住所が常に最新の状態に保たれ、いざという時に所有者と連絡がつきやすくなる、というわけです。
負担軽減策「スマート変更登記」のために情報が必要
しかし、「引っ越しのたびに法務局で手続きするのは大変だ」「うっかり忘れてしまいそう」と感じる方も多いでしょう。そこで、国民の負担を減らすための便利な仕組みとして導入されるのが「スマート変更登記」です。
これは、私たちが市区町村に住民票の異動届(転入届など)を出すと、その情報が法務局に連携され、法務局が職権で(自動的に)住所変更登記を行ってくれるという画期的な制度です。詳しくは法務省のスマート変更登記のご利用方法のページもご覧ください。
ただし、法務局が日本中の同姓同名の方と間違えずに、正確に個人の特定をするためには、氏名と住所だけでは不十分な場合があります。そこで、個人をより正確に特定するための「検索用情報」として、メールアドレスや生年月日、氏名のフリガナの提供が求められることになったのです。
つまり、メールアドレスの提供は、将来の住所変更登記の手間を省き、義務違反による過料のリスクをなくすための、いわば「未来への先行投資」のような位置づけなのです。
参考:人口減少時代における土地政策の推進~所有者不明土地等対策
提供は義務?メールアドレス申出のメリット・デメリット
「理由は分かったけれど、結局メールアドレスの提供は義務なの?」という点が、一番気になるところだと思います。2025年4月21日以降に所有権保存・移転等の登記申請を行う場合、基本的には申請書に氏名のフリガナ・生年月日・メールアドレス等の検索用情報の申出をすることとされています。ただし、メールアドレスについては、提供するかしないか、ご自身の判断に委ねられます。そこで、判断の材料となるように、それぞれのメリット・デメリットを整理してみましょう。
メリット:住所変更登記の手間が省け、過料のリスクを回避
メールアドレスを提供しておくことの最大のメリットは、やはり「スマート変更登記」の仕組みを利用できる点です。
一度情報を提供しておけば、将来あなたが住所を移転した際に、法務局が住民基本台帳ネットワークシステム(住基ネット)の情報と照合し、「あなたの住所が変わったようですが、職権で登記を変更してよいですか?」といった確認の通知を送ってくれます。この通知は、提供したメールアドレス宛に届きます。
この通知に対して特に異議がなければ、自動的に住所変更登記が完了します。これにより、
- ご自身で法務局へ申請に行く、または司法書士に依頼する手間と時間が省ける
- 申請をうっかり忘れて、5万円以下の過料を科されるリスクを回避できる
という、非常に大きなメリットを享受できます。登記が完了した際のお知らせなどもメールで受け取れるため、手続きの進捗が分かりやすいという利便性もあります。
法務局から通知が届くのは、主に登記が完了した時や、住民票の異動を法務局が把握して職権での変更登記を行う前など、重要なタイミングに限られます。むやみに広告メールなどが届くことはありませんので、ご安心ください。
デメリットとリスク:情報管理への不安と通知の見逃し
一方で、デメリットやリスクも考えておく必要があります。
一番は、やはり個人情報の管理に対する心理的な不安でしょう。「国(法務局)にメールアドレスを預けて大丈夫だろうか」というご心配は、当然のことだと思います。ただし、提供された検索用情報は登記簿には記載されず、法務局が別途管理する検索用情報管理ファイルに記録されます(法務省のQ&Aに基づく)。第三者が登記簿を閲覧してもこれらの情報は表示されません。
もう一つの現実的なリスクは、法務局からの重要な通知を見逃してしまう可能性です。日常的に多くのメールを受信していると、法務局からのメールが迷惑メールフォルダに振り分けられたり、他のメールに埋もれてしまったりする恐れがあります。

結論:提供は任意だが、申出する方がメリットは大きい
専門家としての見解を申し上げますと、情報管理への漠然とした不安よりも、住所変更登記の手間と過料のリスクを確実に回避できるメリットの方がはるかに大きいと考えます。
特に、お仕事の都合などで将来的に転居の可能性がある現役世代の方にとっては、一度申し出ておけば将来にわたって安心が得られるため、提供しておくことを強くお勧めします。
一方で、ご高齢の方で今後引っ越しの予定が全くない場合や、どうしても情報を提供することに抵抗がある場合は、無理に申し出る必要はありません。その場合は、万が一住所が変わった際には、ご自身で忘れずに住所変更登記を行うことを覚えておく必要があります。
【実践】相続登記でのメールアドレス等の記載・申出方法
それでは、実際に相続登記の際にメールアドレス等を申し出る方法について、具体的に見ていきましょう。
提供が必要な「検索用情報」とは?
法務局に提供を求められる「検索用情報」は、以下の3つです。
- ① 氏名のフリガナ
- ② 生年月日
- ③ メールアドレス
繰り返しになりますが、これらの情報は登記簿に記録されるものではなく、法務局が内部で利用する非公開の情報です。あくまで、スマート変更登記の際に正確な本人特定を行うために使われます。
申請書への記載方法
ご自身で登記申請書を作成して法務局の窓口に提出する(または郵送する)書面申請の場合、申請書の「申請人」の欄に、住所・氏名に加えてフリガナ、生年月日、メールアドレスを記載します。
【記載例】
令和7年4月21日以降に所有権の移転の登記を書面で申請をする場合の記載例(赤字が令和7年4月21日以降に登記の申請をする場合の追加記載事項)
メールアドレスがない・提供したくない場合の記載方法
メールアドレスをお持ちでない方や、様々な理由で提供を希望しない方もいらっしゃるでしょう。その場合は、提供が任意ですので、無理に記載する必要はありません。
申請書の連絡先メールアドレスの欄に「なし」と記載すれば大丈夫です。この場合、スマート変更登記の仕組みは利用できないため、将来住所が変わった際にはご自身で住所変更登記を行う必要があります。法務局からの重要な通知(職権変更登記の事前通知など)は、登記簿上の住所に郵送で届くことになります。
よくある質問と専門家からのアドバイス
最後に、この新しい制度に関してよくいただくご質問について、Q&A形式でお答えします。
Q. 司法書士に依頼する場合もメールアドレスは必要ですか?
A. はい、司法書士にご依頼いただく場合でも、不動産の新しい所有者となるご本人様のメールアドレスをお伺いすることになります。
私ども司法書士が代理人として登記申請を行いますが、あくまで申し出るのはご依頼者様ご自身の情報です。司法書士のメールアドレスを代わりに登録することはできません。手続きをご依頼いただいた際には、担当の司法書士から確認させていただきますので、ご協力をお願いいたします。
Q. 家族(親子や夫婦)で共有のメールアドレスでも大丈夫?
A. 法務省の見解では、原則として「不動産の所有者本人のみが受信・閲覧できるメールアドレス」の提供が求められています。
ご家族で共有しているメールアドレスの場合、ご本人様以外の方も内容を閲覧できてしまうため、厳密にはこの要件を満たさない可能性があります。実務上、法務局がそのメールアドレスを本当に本人のみが使っているかまで調査する術はありませんが、住所変更に関する非常に重要な通知が届くことになりますので、必ずご本人が日常的に確認し、見逃すことのないメールアドレスを提供することが不可欠です。
Q. 既に登記済みの不動産にも、後から情報を追加できますか?
A. はい、可能です。
この制度が始まる2025年(令和7年)4月21日以降は、既に所有している不動産についても、単独で「検索用情報」だけを法務局に申し出ることができます。相続登記のタイミングだけでなく、いつでも将来の住所変更登記に備えることが可能です。手続きにご不安がある場合は、お気軽に私ども司法書士にご相談ください。
まとめ:法改正への対応は相続の専門家にご相談を
今回は、相続登記の際にメールアドレスの提供が求められるようになった背景と、その具体的な手続きについて解説しました。
ポイントをまとめますと、
- メールアドレス等の提供は、住所変更登記の義務化に伴う負担を軽減する「スマート変更登記」のために必要。
- 提供は義務ではなく任意だが、将来の手間や過料のリスクを考えると提供するメリットの方が大きい。
- 提供された情報は登記簿には載らず、法務局が厳重に管理する。
ということになります。
相続登記は、今回のテーマ以外にも様々な法改正が控えており、手続きは年々複雑になっています。特に不動産の名義変更(相続登記)は、ご自身で進めるには多くの時間と労力がかかります。
もし、手続きに少しでもご不安な点や分からないことがあれば、一人で悩まずに、私たち相続の専門家である司法書士にご相談ください。あなたの状況を丁寧にお伺いし、最も確実で安心できる方法をご提案いたします。提供するメリットがあると考えますが、個別の判断は異なります。当事務所では、初回のご相談は無料でお受けしておりますので、どうぞお気軽にご連絡ください。
【事務所情報】
事務所名:司法書士・行政書士・社会保険労務士いがり綜合事務所(いがり円満相続相談室)
代表者:猪狩 佳亮
所在地:神奈川県川崎市川崎区宮前町12番14号 シャンボール川崎505号
所属司法書士会:神奈川県司法書士会
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
相続登記と贈与登記の違いは?税金・手続きを比較し最適な選択を
相続か生前贈与か?不動産の名義変更でお悩みではありませんか
「親が元気なうちに、実家の名義を自分に変えておいた方がいいのかな?」
「相続と生前贈与、どちらが税金を安く抑えられるんだろう?」
「将来、兄弟と揉めないためには、どうすれば…?」
大切なご家族が所有する不動産。その名義変更を考え始めると、次から次へと疑問や不安が湧いてくるのではないでしょうか。特に「相続」と「生前贈与」は、どちらも不動産の名義を変える手続きですが、その性質は大きく異なります。
相続登記は所有者の死亡を原因とする取得について行う名義変更です。贈与登記は生前の無償譲渡を原因とする名義変更で、死後に効力を生じる遺贈や死因贈与とは区別されます。取得原因により登録免許税や適用される税制が異なるため注意が必要です。
この記事は、単に制度の違いを説明するだけではありません。あなたの状況を整理し、ご家族にとって最適な選択をするためのお手伝いをすることを目的としています。この記事を最後までお読みいただければ、
- 相続と贈与にかかる税金や費用の違い
- 手続きの手間や必要書類の違い
- それぞれのメリット・デメリット
が明確になり、ご自身のケースで今何をすべきか、その道筋が見えてくるはずです。一緒に、円満な財産承継への第一歩を踏み出しましょう。
一目でわかる!相続登記と贈与登記の5つの違い比較表
まずは、相続登記と贈与登記の全体像を掴むために、5つの重要なポイントで比較してみましょう。細かい内容は後ほど詳しく解説しますので、ここでは「こんな違いがあるんだな」とイメージしてみてください。
| 比較項目 | 相続登記 | 贈与登記 |
|---|---|---|
| タイミング | 所有者の死亡後 | 所有者の生前 |
| 当事者 | 相続人全員の協力が原則必要 | あげる人(贈与者)ともらう人(受贈者)の2者間 |
| 主な税金・費用 | 相続税 登録免許税(税率0.4%) | 贈与税 登録免許税(税率2.0%) 不動産取得税 |
| 手続きの難易度 | 戸籍収集が煩雑で、相続人全員の協力が必要 | 当事者間の合意で進められるが、贈与者の意思能力が重要 |
| 将来のトラブルリスク | 遺産分割協議で揉める可能性がある | 遺留分を侵害すると、将来トラブルになる可能性がある |
いかがでしょうか。税金の種類や手続きに関わる人の数が大きく違うことがお分かりいただけたかと思います。では、次からそれぞれの項目をさらに詳しく見ていきましょう。
【費用・税金編】相続登記と贈与登記、どちらが安い?
多くの方が最も気にされるのが、費用や税金の問題です。「生前に名義を変えれば贈与税がかかる」「亡くなった後なら相続税がかかる」というイメージをお持ちの方は多いですが、実は不動産の名義変更ではそれ以外にも重要な税金がかかわってきます。
ここでは、「登録免許税」「不動産取得税」「贈与税・相続税」の3つの観点から、どちらが安くなる傾向にあるのかを比較解説します。
※本記事で解説する税金に関する内容は、2025年11月3日現在の法令等に基づく一般的な情報です。個別の税務相談や税額の計算は税理士法に抵触する可能性があるため、当事務所では行っておりません。正確な税額については、提携する税理士をご紹介することも可能ですので、ご相談ください。
登記で必ずかかる「登録免許税」は相続が5倍安い
不動産の名義変更(登記)を法務局に申請する際には、「登録免許税」という税金を納める必要があります。この税率は、登記の原因によって大きく異なります。
- 相続登記の場合:不動産の固定資産税評価額 × 0.4%
- 贈与登記の場合:不動産の固定資産税評価額 × 2.0%
ご覧の通り、税率に5倍もの差があります。これが、一般的に「相続の方が登記費用は安い」と言われる大きな理由です。
例えば、固定資産税評価額が2,000万円の不動産で計算してみましょう。
- 相続登記:2,000万円 × 0.4% = 8万円
- 贈与登記:2,000万円 × 2.0% = 40万円
この例では、登録免許税だけで32万円もの差が出ることになります。司法書士への報酬とは別に、これだけの費用がかかるという点は、必ず押さえておきたいポイントです。
不動産取得税は原則として相続では非課税だが…
次に、多くの方が見落としがちなのが「不動産取得税」です。これは、不動産を取得した際に、その不動産がある都道府県から課される税金です。
この不動産取得税は、
- 相続の場合:非課税(かかりません)
- 贈与の場合:原則として課税対象
という大きな違いがあります。税率は原則として固定資産税評価額の3%(土地・住宅の場合)ですが、様々な軽減措置があるため一概には言えません。しかし、贈与の場合は登録免許税に加えて、この不動産取得税も負担しなければならない可能性がある、ということを覚えておきましょう。
贈与税と相続税、どちらの負担が重い?
最後に、贈与税と相続税そのものを比較してみましょう。どちらの税金にも、一定額までは税金がかからない「基礎控除」という仕組みがあります。
- 贈与税の基礎控除(暦年課税):年間110万円
- 相続税の基礎控-除:3,000万円 + (600万円 × 法定相続人の数)
例えば、相続人が子ども2人の場合、相続税の基礎控除は「3,000万円 + (600万円 × 2人) = 4,200万円」となります。つまり、遺産総額が4,200万円以下であれば、相続税はかかりません。
一方、贈与税は年間110万円を超える部分に課税されます。税率も相続税に比べて高く設定されているため、高額な不動産を一度に贈与すると、多額の税金が発生する可能性があります。
もちろん、「相続時精算課税制度」や「贈与税の配偶者控除」といった特例を使えば、贈与税の負担を大きく軽減できるケースもあります。しかし、基本的な仕組みとしては、相続税の方が控除額が大きく、税負担が軽くなりやすいと言えるでしょう。
【手続き・書類編】相続登記と贈与登記、どちらが大変?
費用や税金だけでなく、手続きの手間も重要な比較ポイントです。「誰の協力が必要か」「どんな書類を集めるのか」という観点から、それぞれの違いを見ていきましょう。
贈与登記:あげる人ともらう人、2人の意思で進められる
贈与登記の大きなメリットは、手続きのシンプルさです。原則として、不動産をあげる人(贈与者)ともらう人(受贈者)の2者間の合意があれば手続きを進めることができます。ただし、贈与者の判断能力に問題があったり、詐欺・強迫・錯誤などが認められたりした場合には、後に贈与が争われる可能性があるため、専門家による慎重な意思確認が重要です。
主な必要書類は以下の通りです。
- 贈与契約書
- 不動産の登記識別情報(または登記済権利証)
- 贈与者の印鑑証明書
- 受贈者の住民票
- 固定資産評価証明書 など
相続登記に比べると、集める書類の範囲は限定的です。ただし、最も重要なのは「贈与者に明確な贈与の意思と判断能力があること」です。この点が曖昧だと、後から贈与の無効を主張されるリスクがあるため、司法書士が必ずご本人様と面談し、意思確認を慎重に行います。
相続登記:相続人全員の協力と多くの戸籍収集が必要
一方、相続登記は手続きが煩雑になる傾向があります。特に遺言書がない場合、遺産分割協議を行いますが、そのためには法定相続人全員の協力が不可欠です。
不動産を誰が相続するかを決めた「遺産分割協議書」には、相続人全員が署名し、実印を押印する必要があります。一人でも連絡が取れなかったり、協力が得られなかったりすると、手続きはストップしてしまいます。
また、必要書類の収集も大変です。
- 被相続人(亡くなった方)の出生から死亡までの連続した戸籍謄本等
- 相続人全員の現在の戸籍謄本
- 相続人全員の印鑑証明書
- 不動産を相続する人の住民票
- 固定資産評価証明書 など
特に、被相続人の戸籍を出生まで遡って集める作業は、本籍地の変更が複数回あると非常に手間と時間がかかります。これが、相続手続きをご自身で進めようとした方が挫折しやすいポイントの一つです。

司法書士が解説!あなたはどちらを選ぶべき?ケース別診断
ここまで費用と手続きの違いを見てきましたが、「結局、自分の場合はどうなんだろう?」と思われた方も多いでしょう。このセクションでは、実際の相談現場でよくお聞きするお悩みをもとに、どのような選択が考えられるかをケース別に解説します。
司法書士の現場から
「実家の名義を、親が元気なうちに私に変えたいんです」というご相談は、私たちの事務所にも頻繁に寄せられます。多くの方が、不動産の名義はいつでも自由に変更できると考えていらっしゃいますが、実は「相続」や「贈与」といった法律上の原因がなければ名義は変えられません。
私たちはまず、こうお尋ねします。「今すぐに名義を変えなければならない、何か特別なご事情はありますか?」と。なぜなら、多くの場合、税金や費用の面だけを考えれば、相続まで待った方が負担は軽いからです。
この質問に対して、お客様からは様々な答えが返ってきます。
- 「贈与税がかからない特例があると聞いたから」
- 「親が亡くなった後、他の兄弟にハンコをもらうのが面倒で…」
- 「親の物忘れが心配で、認知症になったら家が売れなくなるのでは?」
これらのご心配には、それぞれに適した解決策があります。生前贈与がベストな選択とは限りません。例えば、「兄弟との協力が不安」という方には遺言書が有効なケースが多いですし、「認知症への備え」であれば家族信託という、より柔軟な選択肢もあります。私たちは、お客様のお話の奥にある本当の動機や不安を丁寧に紐解き、税金だけでなく、ご家族の将来的な関係性まで見据えた最適なプランをご提案することを心がけています。
ケース1:費用を少しでも抑えたい、家族仲は良好
【結論】相続まで待つのが合理的
特別な事情がなく、とにかく費用を抑えたい、そして将来の相続についても家族間で円満に話し合える見込みがある、という場合です。このケースでは、慌てて生前贈与をするメリットは少ないでしょう。
前述の通り、相続登記は贈与登記に比べて登録免許税が5分の1で済み、不動産取得税もかかりません。相続税も基礎控除額が大きいため、多くの場合で税負担を抑えることができます。コスト面を最優先するなら、相続発生後に手続きをするのが最も合理的な選択と言えます。
ただし、2024年4月1日から相続登記の申請が義務化され、原則として「不動産を相続したことを知った日」から3年以内に登記申請を行う必要があります。この点には注意が必要です。
ケース2:特定の子供に確実に財産を渡したい、将来揉めそう
【結論】生前贈与が有効な選択肢
「事業を継ぐ長男に、工場と土地を確実に渡したい」「介護で世話になった娘に、実家を譲りたい」など、特定の相続人に財産を承継させたい明確な意思があり、他の相続人がそれに反対する可能性がある場合です。
この場合、生前贈与は、特定の受贈者に資産を移すことで、将来的に争いが生じるリスクを低減できる場合があります。
ただし、注意点として「遺留分」の問題があります。遺留分とは、兄弟姉妹以外の法定相続人に保障された最低限の遺産の取り分です。あまりに偏った贈与をすると、後から他の相続人に遺留分を請求され、金銭での解決が必要になる可能性があります。贈与を行う際は、他の相続人の遺留分にも配慮することが大切です。慎重な検討と専門家へのご相談をお勧めします。
ケース3:親の認知症が心配、将来不動産が塩漬けになるのを防ぎたい
【結論】判断能力があるうちに生前贈与、または「家族信託」を検討
親御様の判断能力の低下が心配な場合、対策は急を要します。もし認知症が進行し、意思能力がないと判断されると、不動産の売却、賃貸、担保設定といった法律行為が一切できなくなります。贈与契約も法律行為ですから、当然できなくなります。これが、いわゆる「資産の塩漬け」状態です。
このリスクを避けるため、判断能力がはっきりしているうちに生前贈与を行うことは有効な対策の一つです。しかし、贈与してしまうと不動産の所有権は完全に子どもに移り、管理や活用も子どもに委ねられます。親御様が生活費などでその不動産を将来活用する可能性も考えるなら、より柔軟な対策が必要です。
そこで検討したいのが家族信託という制度です。家族信託は、所有権を移すことなく、管理・処分する権限だけを信頼できる家族(例えば子)に託す仕組みです。これにより、親御様が認知症になっても、子が親のために不動産を売却したり、活用したりすることが可能になります。贈与に比べて登録免許税や不動産取得税の負担も軽く済むケースが多く、近年注目されている方法です。どちらが良いかは状況によりますので、ぜひ専門家にご相談ください。

【代替案】費用を抑えつつ希望を叶える「遺言書」という選択
「費用は抑えたい。でも、特定の子供に確実に渡したい」――このようなどちらの願いも叶えたい場合に有効なのが「遺言書」の作成です。
遺言書で「長男に自宅不動産を相続させる」と指定しておけば、原則としてその内容通りに相続手続きが進められます。相続発生後に他の相続人のハンコをもらう必要はなく、遺産分割協議書も不要です。
これにより、
- 税制面のメリット:相続登記なので登録免許税は0.4%、不動産取得税は非課税。
- 意思の実現:渡したい相手に財産を承継させられる。
- 手続きの円滑化:相続人全員の協力がなくても手続きが進められる。
といったメリットを享受できます。生前贈与と並行して、遺言書作成も有力な選択肢として検討することをお勧めします。
まとめ:最適な選択はご家庭の状況次第。まずは専門家にご相談を
ここまで見てきたように、相続登記と贈与登記にはそれぞれメリット・デメリットがあり、「絶対にこちらが良い」と一概に言えるものではありません。
- 費用を抑えるなら、原則として相続登記が有利。
- 将来の争いを避け、確実に渡したいなら、生前贈与が有効。
- 認知症対策なら、生前贈与や家族信託を検討。
- 費用を抑えつつ意思も実現したいなら、遺言書が効果的。
最適な選択は、財産の状況、ご家族の関係性、そして何よりも「なぜ名義を変えたいのか」という動機によって大きく変わってきます。
ご自身で判断に迷われたり、少しでも不安を感じたりしたときは、一人で抱え込まずに専門家にご相談ください。私たち、いがり綜合事務所では、単に手続きを代行するだけでなく、お客様一人ひとりのご家庭の状況やお気持ちを丁寧にヒアリングし、ご家族全員が納得できる円満な財産承継の形を一緒に考えます。ご相談は、司法書士・行政書士・社会保険労務士の猪狩佳亮(神奈川県司法書士会所属)が責任をもって対応いたします。
平日夜間や土日祝日のご相談にも対応しておりますので、お仕事でお忙しい方でも安心です。まずはお気軽にお話をお聞かせください。それが、安心への第一歩です。

司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
借地権の相続手続きと登記|地主への承諾料や相続税評価も解説
借地権の相続、まず知っておきたい3つの基本
ご親族が亡くなり、その方が所有していた建物が「借地」の上にあると知ったとき、多くの方が「この土地と建物はどうなるのだろう?」「何か特別な手続きが必要なのだろうか?」と不安に思われることでしょう。特に、土地の所有者である「地主」さんとの関係もあり、手続きが複雑に感じられるかもしれません。
しかし、ご安心ください。借地権の相続には明確なルールと手順があります。まずは、手続きを進める上で最も大切な3つの基本ポイントを押さえることから始めましょう。
そもそも「借地権」とは?建物の所有を目的とする権利
借地権とは、「他人の土地を借りて、その上に自分の建物を所有するための権利」を指します。土地の所有権そのものを買うわけではなく、あくまで土地を借りる権利である、という点が大きな特徴です。
土地の所有権は地主さんにありますが、借地権者は地代を支払うことで、その土地を長期間にわたって使用し、自宅を建てて住むことができます。
借地権には、契約更新が原則として可能な「普通借地権」と、契約期間の満了によって権利が消滅する「定期借地権」などいくつかの種類があります。古くからのご契約の多くは、この「普通借地権」に該当します。
借地権は相続財産。地主の許可なく相続できる
「地主さんの土地だから、相続するには許可が必要なのでは?」と心配される方がいらっしゃいますが、その必要はありません。借地権は、預貯金や不動産の所有権と同じく、法律上の「財産」として扱われます。
そのため、亡くなった方(被相続人)が持っていた借地権は、相続人が当然に引き継ぐことができます。これを「包括承継」といいます。
第三者に借地権を売却(譲渡)したり、贈与したりする場合には地主の承諾が必要ですが、相続によって権利を引き継ぐ場合は、地主の承諾は不要です。ただし、遺贈(特定承継)や借地契約の種類・契約条項によっては地主の対応が必要となることがありますのでご注意ください。これは非常に重要なポイントですので、ぜひ覚えておいてください。
借地権自体の登記は不要、ただし建物は相続登記が必須
登記に関しても、少し複雑に感じられるかもしれません。ポイントは「借地権」と「その上の建物」を分けて考えることです。
- 借地権そのもの:一般には借地権が登記されていないことが多いですが、借地権や地上権が登記されていることもあるため、登記の有無は法務局で確認してください。事案により登記手続きが必要となる場合があります。
- 借地上の建物:建物は亡くなった方の所有物ですので、相続財産です。そして、この建物の名義を相続人に変更する「相続登記」は法律上の義務となります。
2024年4月1日から相続登記が義務化されており、正当な理由なく手続きを怠ると10万円以下の過料が科される可能性があります。したがって、借地権付き建物を相続した場合は、必ず建物の相続登記を行わなければなりません。
【5ステップで解説】借地権付き建物の相続手続きの流れ
借地権付き建物の相続は、どのような順番で進めていけばよいのでしょうか。ここでは、相続が発生してから手続きが完了するまでの一連の流れを、5つの具体的なステップに分けて解説します。この流れを把握することで、「次に何をすべきか」が明確になり、安心して手続きを進めることができます。
ステップ1:遺言書の確認と相続人の確定
まず最初に行うべきことは、亡くなった方が遺言書を遺していないかを確認することです。遺言書がある場合は、原則としてその内容に従って相続手続きを進めます。
遺言書がない場合は、法律で定められた相続人(法定相続人)全員で遺産の分け方を話し合う必要があります。そのため、誰が相続人になるのかを正確に確定させなければなりません。
具体的には、亡くなった方の出生から死亡までの一連の戸籍謄本(除籍謄本、改製原戸籍謄本など)と、相続人全員の現在の戸籍謄本を取得します。これにより、法的に相続権を持つ人が誰であるかを証明することができます。この戸籍収集は、後の遺産分割協議や相続登記でも必要となる重要な作業です。
ステップ2:遺産分割協議で借地権の承継者を決める
相続人が確定したら、相続人全員で遺産の分け方について話し合いを行います。これを「遺産分割協議」と呼びます。
借地権付き建物は、預貯金のように簡単に分割することができません。複数の相続人で共有名義にすることも可能ではありますが、将来的に売却や建て替えを検討する際に全員の同意が必要になるなど、権利関係が複雑になりがちです。そのため、専門家の視点からは、特定の相続人が単独で相続することが望ましいと考えられます。
話し合いがまとまったら、その内容を証明するために「遺産分割協議書」を作成します。この書類には、誰がどの財産(この場合は借地権と建物)を相続するのかを明確に記載し、相続人全員が署名と実印の押印をします。
ステップ3:地主への挨拶と報告
法律上、相続に地主の承諾は不要ですが、だからといって何も連絡しなくてよいわけではありません。今後も地主さんと良好な関係を維持していくために、挨拶と報告は非常に重要です。
タイミングとしては、遺産分割協議がまとまり、建物を相続する人が正式に決まった後がよいでしょう。新しい借地権者(建物の相続人)が地主さんのもとへ出向き、以下の内容を誠実に伝えることをお勧めします。
- 前の借地権者が亡くなったこと
- 自分が建物を相続し、新たな借地権者となったこと
- 今後の地代の支払い方法について(振込先口座の確認など)
このような丁寧な対応が、将来の更新や建て替えなどの際に円滑なコミュニケーションを築く礎となります。
ステップ4:法務局で建物の相続登記(名義変更)を行う
借地上の建物の名義を、亡くなった方から新しい相続人へ変更する手続きが「相続登記」です。これは、管轄の法務局に申請して行います。
申請には、主に以下のような書類が必要です。
- 登記申請書
- 被相続人の出生から死亡までの戸籍謄本一式
- 相続人全員の戸籍謄本
- 遺産分割協議書と相続人全員の印鑑証明書
- 建物を相続する人の住民票
- 建物の固定資産評価証明書
これらの書類を収集・作成し、法務局へ提出します。前述の通り、この手続きは法律で義務化されていますので、必ず行わなければなりません。手続きが複雑で難しいと感じる場合は、相続登記に注力している司法書士にご依頼いただくことで、正確かつスムーズに進めることが可能です。
ステップ5:賃貸借契約書の名義変更(覚書など)
建物の相続登記が完了したら、その証明書である「登記事項証明書(登記簿謄本)」を取得できます。これを持って、改めて地主さんに報告に行くとよいでしょう。
その際、地主さんとの間で交わされていた土地の賃貸借契約書の名義変更について話し合います。一般的には、以下のいずれかの方法が取られます。
- 元の契約書をベースに、借主の名義を変更した覚書を取り交わす
- 新たな契約内容で、契約書自体を新たに作成し直す
建物の登記事項証明書を提示することで、自分が法的に正当な建物の所有者(=借地権者)であることを客観的に証明できるため、地主さんとの話し合いもスムーズに進みやすくなります。
司法書士が解説!借地権相続でよくある質問と注意点

借地権の相続は、普段あまり馴染みのない手続きのため、多くの方が様々な疑問や不安を抱えてご相談に来られます。ここでは、特にご質問の多い点について、専門家の視点からQ&A形式でお答えします。
- 【専門家の現場から】川崎市・横浜市でよくある借地権相続のご相談
当事務所がある川崎市や隣接する横浜市では、古くからの市街地も多く、「実家が実は借地だった」というご相談を頻繁にお受けします。ご相談者様は、「父が亡くなったが、建物は父の名義で土地は地主さんから借りている。相続登記はどうすれば?地主さんにはいつ、何を話せばいいのだろうか?」といった共通の悩みを抱えていらっしゃいます。
このようなご相談に対し、私たちはいつも「まずは落ち着いて、一つずつ手順を踏んでいきましょう」とお伝えしています。最初にやるべきは、借地上の建物の相続登記です。これが法的な義務であり、すべての手続きの基礎となります。借地権自体は登記されていないことがほとんどなので、登記手続きは不要です。
建物の相続登記が完了したら、その登記簿謄本を持って地主さんのもとへご挨拶に行くのが最もスムーズな流れです。これにより、ご自身が正当な権利者であることを明確に示せます。地主さんとの間では、賃貸借契約の名義変更について覚書を交わすことが多いですが、これは当事者間の話し合いで決まります。
多くの方が心配される「名義書換料」は、相続の場合は原則不要です。また、借地権は建物自体の評価額が低くても、土地の権利としての評価額が高くなる傾向があり、相続税の申告が必要になるケースも少なくありません。私たちは相続税に強い税理士とも連携しておりますので、その点も併せてご相談いただけます。
Q1. 地主から名義書換料や承諾料を請求されたら払うべき?
これは最も多く寄せられるご質問の一つです。結論から申し上げますと、法定相続人が相続によって借地権を引き継ぐ場合、原則として地主に対して名義書換料(譲渡承諾料ともいいます)を支払う法的な義務はありません。
相続は、売買や贈与のように当事者の意思で権利を移転させる「特定承継」とは異なり、亡くなった方の権利義務を包括的に引き継ぐ「包括承継」だからです。そのため、地主の承諾が不要であり、承諾の対価である承諾料も発生しないのです。名義書換料については、相続(法定相続・包括承継)の場合に法的な支払い義務は原則としてないと解されます。ただし、実務上は地主から請求される場合や当事者間で協議の結果支払われるケースもあるため、具体的には専門家に相談してください。
ただし、遺言によって法定相続人以外の人(例えば、お孫さんや内縁の妻など)に財産を遺す「遺贈」の場合は、扱いが異なります。遺贈は特定承継とみなされるため、地主の承諾が必要となり、承諾料の支払い義務が生じるのが一般的です。
もし地主さんから相続の際に承諾料を請求された場合は、まずは相続による承継であることを丁寧に説明し、話し合うことが大切です。
Q2. 借地権の相続税評価額はどうやって調べる?
借地権も相続税の課税対象となる財産です。その評価額は、相続税を計算する上で非常に重要になります。
借地権の評価額は、以下の計算式でおおよその目安を算出します。
借地権評価額 = 自用地評価額 × 借地権割合
- 自用地評価額:その土地を更地(所有権)として評価した価額です。主に国税庁が定める「路線価」を用いて計算します。路線価が定められていない地域では、固定資産税評価額に一定の倍率を乗じて算出します。
- 借地権割合:その土地の価値のうち、借地権が占める割合のことです。これも路線価図にアルファベット(A~G)で記されており、Aなら90%、Cなら70%というように国税庁によって定められています。
路線価や借地権割合は、国税庁のウェブサイトで確認することができます。ただし、これはあくまで計算の概要です。実際の相続税申告における評価や税額の計算は、税理士の専門領域となります。当事務所では、相続税に精通した税理士と連携しておりますので、相続税申告が必要な場合もワンストップでサポートが可能です。
参考:路線価 – 国税庁
Q3. 遺産分割協議書にはどう書けばいい?
遺産分割協議書を作成する際は、後々のトラブルや手続きの遅延を防ぐため、財産を正確に特定して記載することが極めて重要です。
借地権付き建物を記載する場合、「借地上の建物」と「土地の賃借権(借地権)」を分けて、両方を明記する必要があります。建物の情報は、登記事項証明書(登記簿謄本)や固定資産税の納税通知書に記載されている通り、正確に書き写します。
【記載例】
- 下記の建物
所在 川崎市川崎区宮前町〇番地〇
家屋番号 〇番
種類 居宅
構造 木造瓦葺2階建
床面積 1階 〇〇.〇〇平方メートル
2階 〇〇.〇〇平方メートル - 上記建物が存する土地(地番:川崎市川崎区宮前町〇番〇)の賃借権
このように、不動産登記の情報に基づいて正確に記載することで、法務局での相続登記や、地主さんとの手続きをスムーズに進めることができます。
Q4. 手続きを放置するとどんなリスクがある?
「手続きが面倒だから」「地主さんと話したくないから」といった理由で相続手続きを放置してしまうと、将来的に様々なリスクが生じる可能性があります。
- 過料(罰金)のリスク
前述の通り、建物の相続登記は義務化されています。正当な理由なく期限内(相続の開始を知った日から3年以内)に登記をしないと、10万円以下の過料が科される可能性があります。 - 売却や建て替えができないリスク
将来、その建物を売却したり、建て替えたりしようと思っても、名義が亡くなった方のままでは手続きを進めることができません。いざという時に、慌てて過去の相続手続きから始めなければならなくなります。 - 権利関係が複雑化するリスク
手続きをしないうちに、相続人が亡くなって次の相続(二次相続)が発生すると、関係者がネズミ算式に増えていきます。そうなると、遺産分割協議をまとめるのが非常に困難になり、最悪の場合、不動産が塩漬け状態になってしまう恐れもあります。
これらのリスクを避けるためにも、相続が発生したら速やかに手続きに着手することが重要です。
借地権の相続手続きは専門家への相談が安心です
ここまで借地権の相続手続きについて解説してきましたが、地主さんとの関係性の構築、複雑な権利関係の整理、法的に不備のない書類の作成など、ご自身ですべてを行うにはご不安な点も多いかと存じます。
特に借地権の相続は、法律の知識だけでなく、地主さんとの円満なコミュニケーションといった実務的な対応も求められます。このような手続きこそ、私たち相続の専門家である司法書士がお力になれる分野です。
いがり円満相続相談室では、川崎市・横浜市を中心に、借地権相続のサポートをさせていただいております。ご依頼いただければ、戸籍の収集から遺産分割協議書の作成、法務局への相続登記申請、そして地主さんへのご報告に向けたアドバイスまで、一貫して司法書士である代表が責任を持って対応いたします。
「何から手をつけていいか分からない」「地主さんにどう話せばいいか不安だ」といったお悩みでも構いません。初回のご相談は、ご来所の場合に限り60分まで無料です。どうぞお一人で抱え込まず、まずはお気軽に私たちにご相談ください。皆様の不安な心に「安心」を届け、円満な相続が実現できるよう、誠心誠意サポートさせていただきます。
司法書士・行政書士・社会保険労務士いがり綜合事務所
代表司法書士:猪狩 佳亮(神奈川県司法書士会所属)
所在地:神奈川県川崎市川崎区宮前町12番14号 シャンボール川崎505号
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
海外在住の相続人がいる場合の相続登記、必要書類と事例を司法書士が解説
相続人に海外在住者がいても、相続登記は通常可能です
「相続人のひとりが海外に住んでいるのだけれど、不動産の相続登記はちゃんとできるのだろうか…」
「日本にいないと、印鑑証明書や住民票が取れないって聞いたけど、どうしたらいいの?」
大切なご家族が亡くなられ、悲しみの中で相続手続きを進めなければならない中、相続人の方が海外にお住まいだと、このような不安を抱えてしまうのは当然のことです。物理的な距離や時差、そして必要となる書類の違いから、手続きが止まってしまうのではないかと途方に暮れていらっしゃるかもしれません。
でも、どうぞご安心ください。「相続人の中に海外在住の方がいらっしゃっても、通常は相続登記が可能です。ただし、ケースにより別途手続(相続人不明の調査や家庭裁判所手続等)が必要となる場合がありますので、まずは個別にご相談ください。」
確かに、日本国内だけで手続きが完結する場合と比べて、いくつか特別な書類が必要になったり、やり取りに少し時間がかかったりすることは事実です。しかし、正しい手順と必要な知識があれば、必ず乗り越えることができます。
この記事では、相続を専門とする「いがり円満相続相談室」の司法書士が、海外在住の相続人がいる場合の相続登記について、具体的な必要書類から手続きの流れ、そして実際のサポート事例まで、分かりやすく丁寧にご説明します。読み終える頃には、漠然とした不安が解消され、「こうすれば進められるんだ」という具体的な道筋が見えているはずです。どうぞ、肩の力を抜いて読み進めてみてくださいね。
【事例】アメリカ在住の相続人がいる相続登記サポート実例
まずはじめに、「過去の相談事例(複数の事例を組み合わせています)をご紹介します。
ある日、お父様を亡くされたという方から、「ご自宅不動産の相続登記を進めたいのですが…」というご相談をいただきました。しかし、その方には一つ、大きな心配事がありました。
「実は、相続人の一人である弟が海外赴任中で、アメリカのロサンゼルスに住んでいるのです。この状況で、手続きを進めることは可能なのでしょうか?」
ご相談者様は、弟様が日本にいないことで手続きが頓挫してしまうのではないかと、大変ご不安な様子でした。
私はまず、ご安心いただくためにこうお伝えしました。「大丈夫ですよ。海外にお住まいでも、必要な手続きを踏めば必ず相続登記はできます」。
海外在住の日本国籍者は、住民登録をしていない場合、原則として日本国内の印鑑証明を取得できないことが多いため、印鑑証明の代替として署名証明書等が求められることがあります。国内に印鑑登録が残っている等の例外があるため、個別に確認してください。
そこで、その代わりとなる「署名証明書(サイン証明書)」と「在留証明書」を現地の日本大使館(または領事館)で取得していただくことで、一般には印鑑証明・住民票の代替として手続きを進められることが多いですが、提出先により追加書類や形式の指定があるため、事前確認が必要です。」
ただ、日本のようにコンビニで簡単に証明書が取れるわけではありません。現地の日本大使館まで足を運んでいただく必要があり、何度も行くのは大変です。そこで、私たちは次のようなアドバイスをさせていただきました。
「相続登記だけでなく、銀行預金や証券会社の手続きでも同じ書類が必要になる可能性があります。何度も大使館に行く手間を省くためにも、不動産用だけでなく、金融機関の手続きも見越して、複数枚まとめて取得しておくことをお勧めします」
また、相続登記に使う署名証明書や在留証明書には、記載内容にいくつか注意すべき点があります。二度手間にならないよう、事前に私たちがチェックした遺産分割協議書(案)をメールで弟様にお送りし、大使館へ行かれる前に具体的な注意点をお伝えしました。
その後、弟様にご署名いただいた書類を国際郵便で返送いただき、無事に相続登記を完了することができました。
国際化が進む現代において、このようなご相談は決して珍しくありません。通常のケースより少し時間はかかりますが、私たち専門家が間に立ち、海外にお住まいの方へ的確なご案内をすることで、コミュニケーションの不安を解消し、スムーズに手続きを進めることが可能です。
なぜ手続きが複雑に?海外在住者の相続登記で変わる3つのこと
「海外在住の相続人がいると、なぜ手続きが複雑になるの?」と疑問に思われるかもしれません。その理由は、日本の行政手続きの根幹である「住民登録」と「印鑑登録」が、海外在住の方にはないからです。この違いによって、主に以下の3つの点が通常の手続きと変わってきます。
①印鑑証明書 → 署名証明書(サイン証明書)に
遺産分割協議書には、「この内容に全員が合意しました」という意思を証明するために、相続人全員が実印で捺印し、印鑑証明書を添付するのが原則です。しかし、海外在住者は日本の市区町村に住民登録がないため、印鑑登録ができず、印鑑証明書を取得できません。
そこで、印鑑証明書の代わりとして、本人が確かに署名したことを在外公館(現地の日本大使館や領事館)が証明してくれる「署名証明書(サイン証明書)」が必要になります。
②住民票 → 在留証明書に
相続登記では、不動産を新たに取得する相続人の住所を証明するために、住民票の写しが必要です。これも同様に、海外在住者は住民登録がないため住民票を取得できません。
その代わりとなるのが、海外での住所を在外公館が証明してくれる「在留証明書」です。これにより、その方が確かにその住所に住んでいることを公的に証明します。
③書類の取得場所が「在外公館」になる
上記の「署名証明書」と「在留証明書」は、日本の市役所や区役所では取得できません。取得場所は、その方がお住まいの国にある日本の大使館や領事館(これらを総称して「在外公館」と呼びます)になります。
日本国内のように気軽に役所の窓口へ行く、というわけにはいかない点が、手続きを難しく感じさせる一因と言えるでしょう。
【完全ガイド】海外在住者の相続登記で必要な特別書類の集め方
それでは、具体的に「署名証明書」と「在留証明書」をどのように取得すればよいのか、司法書士の視点から注意点も交えて詳しく解説します。海外にお住まいのご家族に依頼する際に、この内容を伝えていただくとスムーズです。
署名証明書(サイン証明書)の取得方法と注意点
署名証明書は、本人が在外公館に出向き、領事の目の前で書類に署名(サイン)することで発行されるものです。
【重要ポイント】
「署名証明書は一般に貼付型(形式1)と単独型(形式2)の2種類があります。当事務所の取り扱い事例では、遺産分割協議書を提出する際は単独型でよいとする法務局が多いように感じますが、より確実なのは貼付型です。管轄によって必要形式が異なるため、事前に申請する法務局へ確認してください。」
- 貼付型(形式1):持参した遺産分割協議書と証明書が一体になったもの。書類が複数ページにわたる場合は、割印(わりいん)もしてもらえます。「この書類に本人が署名した」ことを直接証明する、最も確実な方法です。
- 単独型(形式2):署名した紙が単独で発行されるもの。日本の印鑑証明書のようなイメージです。金融機関の手続きなどではこちらが使われることもあります。
【手続きの流れと注意点】
- 事前に遺産分割協議書を準備する:日本にいる相続人が、まず遺産分割協議書を作成します。この段階ではまだ誰も署名・捺印しません。
- 遺産分割協議書を海外へ送付する:完成した遺産分割協議書(案)を、メールや国際郵便で海外在住の相続人に送ります。
- 在外公館へ本人が出向く:海外在住の相続人が、パスポートと送られてきた遺産分割協議書を持って、管轄の在外公館へ行きます。絶対に、事前に署名してはいけません(貼付型の場合)。
- 領事の目の前で署名する:担当官である領事の目の前で、遺産分割協議書の署名欄にサインをします。
- 証明書の発行:署名した遺産分割協議書に証明書を綴じ合わせ、割印を押してもらったものを受け取ります。
在留証明書の取得方法と注意点
「在留証明書は、不動産を相続する海外在住の相続人の住所を証明するために求められることが多い書類です(不動産を相続しない場合は通常不要)。提出先によって要否が異なるため、事前に確認してください。」
【手続きの流れと注意点】
- 必要書類を準備する:
- 有効な日本国パスポート
- 現住所が確認できる書類(例:公共料金の請求書、運転免許証など)
- (相続登記で使う場合)戸籍謄本など、本籍地の地番まで確認できる書類
- 在外公館へ本人が出向く:準備した書類を持って、管轄の在外公館へ行きます。
- 証明書の発行:申請書に必要事項を記入し、証明書を発行してもらいます。
【実務上のアドバイス】
相続登記で在留証明書を使用する場合、単に住所が記載されているだけでなく、「本籍地(番地まで)」の記載もしてもらうと、後の手続きがよりスムーズに進むことがあります。申請時に申し出るようにしましょう。

海外在住の相続人がいる場合の相続手続き 5つのステップ
書類のことがわかったところで、相続が発生してから登記が完了するまでの全体像を5つのステップで確認しましょう。ご自身が今どの段階にいるのかを把握するのにお役立てください。
ステップ1:相続人の確定(戸籍収集)
まず、誰が法的な相続人になるのかを確定させる必要があります。これは、亡くなられた方(被相続人)の出生から死亡までの連続した戸籍謄本(除籍謄本、改製原戸籍謄本)と、相続人全員の現在の戸籍謄本を集めることで行います。この作業は、相続人が海外にお住まいでも日本国内の役所で行う必要があります。戸籍の収集は専門的な知識が必要で時間もかかるため、相続人調査・戸籍謄本の取得代行サービスを利用される方も多くいらっしゃいます。
ステップ2:遺産分割協議と協議書の作成
相続人全員が確定したら、誰がどの財産を相続するのかを話し合います。これを「遺産分割協議」と呼びます。海外在住の方とは、時差を考慮しながらメールや国際電話、Zoomなどのビデオ通話を使って協議を進めるのが現実的です。全員の合意がとれたら、その内容を「遺産分割協議書」という書面にまとめます。
ステップ3:海外在住者に必要書類の取得を依頼
ステップ2で作成した遺産分割協議書(案)を海外在住の相続人に送ります。そして、現地の在外公館で前述の「署名証明書(貼付型)」と、必要に応じて「在留証明書」を取得してもらいます。このとき、ただ書類を送るだけでなく、取得が必要な書類のリスト、取得時の注意点をまとめた案内状、在外公館の連絡先などを一緒に送ると、相手の方も安心して手続きを進めることができます。私たち専門家にご依頼いただいた場合は、こうした案内もすべて作成し、ご本人様に直接ご説明いたします。
ステップ4:書類の返送と登記申請の準備
海外で署名・証明してもらった書類が、国際郵便などで日本に返送されてきます。無事に届いたら、日本国内の相続人の署名・実印での捺印を行い、印鑑証明書を取得します。その他、固定資産評価証明書など登記に必要な書類をすべて揃え、申請書の準備を整えます。国際郵便は時間がかかることもあるため、スケジュールには余裕を持っておきましょう。
ステップ5:法務局へ相続登記を申請
すべての書類が揃ったら、不動産の所在地を管轄する法務局へ相続登記を申請します。これでようやく不動産の名義が書き換わります。海外在住の方が関わる相続登記は、書類のやり取りや確認事項が複雑になりがちです。手続き全体を司法書士に任せることで、書類の不備や手戻りを防ぎ、正確かつスムーズに登記を完了させることができます。

相続登記が進まない…よくある質問と司法書士による解決策
ここでは、海外在住の相続人がいるケースで、ご相談者様からよく寄せられる質問にお答えします。「できないかもしれない」という不安を解消していきましょう。
Q. 海外在住の相続人と連絡が取りにくいのですが…
A. コミュニケーションの窓口を専門家に任せるのも一つの方法です。
時差があったり、相手の生活リズムが分からなかったりすると、連絡を取るタイミングも難しいですよね。基本的なやり取りはメールで行い、要点を整理して簡潔に伝えることを心がけると良いでしょう。複雑な内容を話し合う必要がある場合は、事前に日時を決めてビデオ通話をするのが効果的です。
もし、ご自身でのやり取りが大きな負担になっている場合は、私たち司法書士が間に入ることも可能です。『専門家に依頼することで手続きの負担軽減や書類不備の防止が期待できます。依頼の有無は個々の判断により異なりますので、メリット・デメリットを説明の上でご案内します。』
Q. 書類取得のために一時帰国する必要はありますか?
A. 原則として、一時帰国の必要はありません。
ご紹介した通り、必要な証明書は現地の在外公館で取得できます。また、Zoom等のオンライン面談、メール、国際郵便で対応できますので、この手続きのためだけにわざわざ帰国していただく必要はありません。ご安心ください。
Q. 手続きを専門家に任せるメリットは何ですか?
A. 時間と手間の削減はもちろん、精神的な安心感が一番のメリットです。
司法書士にご依頼いただくメリットは、主に以下の4点です。
- 複雑な手続きの代行:戸籍収集から遺産分割協議書の作成、法務局への申請まで、面倒な手続きをすべて代行します。
- 海外在住者への的確な指示:専門家の視点から、海外にお住まいの方へ「いつ、どこで、どの書類を、どのように取得すればよいか」を具体的に、分かりやすくご案内します。これにより、ミスや手戻りを防ぎます。
- コミュニケーションの円滑化:相続人間の「連絡役」となり、中立的な立場で手続きを進めることで、精神的なご負担を大きく軽減します。
- 法的な正確性の担保:法律の専門家として、すべての手続きを正確に行い、将来的なトラブルの芽を摘みます。
特に海外とのやり取りは、少しの認識の違いが大きな時間のロスに繋がることがあります。専門家に任せることで、こうした不安から解放され、安心して日常を過ごしていただけることが最大のメリットだと考えています。
まとめ:海外在住の相続人がいても、専門家と連携すれば安心です
この記事では、相続人の中に海外在住の方がいらっしゃる場合の相続登記について解説しました。
最後に、大切なポイントをもう一度確認しましょう。
- 海外に相続人がいても、相続登記はできます。
- 印鑑証明書の代わりに「署名証明書」、住民票の代わりに「在留証明書」を現地の在外公館で取得します。
- 不動産登記で使う署名証明書は、遺産分割協議書と一体になった「貼付型」がより確実です(単独型で登記できる法務局もある)。
- 手続きが複雑で不安な場合は、一人で抱え込まず、専門家である司法書士に相談するのが最も確実で安心な解決策です。
物理的な距離は、心の距離まで離してしまうことがあります。特に相続というデリケートな問題では、手続きの煩雑さが、ご家族の間のコミュニケーションを難しくしてしまうことも少なくありません。
私たち「いがり円満相続相談室」は、手続の代行に加えてご相談者様に寄り添い、可能な限り丁寧にサポートいたします。
「何から手をつけていいか分からない」「うちのケースでも大丈夫だろうか」
そんな時は、どうぞお気軽に当事務所の無料相談をご利用ください。あなたのお話をじっくりお伺いし、最適な解決策を一緒に見つけていきましょう。
司法書士・行政書士・社会保険労務士いがり綜合事務所
代表 猪狩 佳亮(神奈川県司法書士会所属)
所在地:神奈川県川崎市川崎区宮前町12番14号 シャンボール川崎505号
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
故人の登記簿上の住所が古い場合は?住所がつながらない時の相続登記対処法【司法書士解説】
相続登記で住所がつながらない?まずは原因を特定しよう
「転勤族だった父の不動産を相続したのですが、登記簿の住所が古すぎて…。自分で登記申請したら法務局から『住所のつながりが証明できません』と電話があり、手続きが止まってしまいました」
これは、実際に当事務所に寄せられたご相談の一例です。相続登記を進める中で、登記簿上の住所と最後の住所が一致せず、追加資料の収集や対応方法の判断に悩む方は少なくありません。特に、故人が何度も転居を繰り返していたり、昔の住民票や戸籍の附票が役所の保存期間経過で廃棄されていたりすると、問題はさらに複雑化します。
このような状況でも、資料の組み合わせや事案に応じた説明によって対応できる場合があります。
そもそも法務局が住所のつながりを厳格に確認するのは、不動産の所有者が間違いなく同一人物であることを確かめ、同姓同名の別人による不正な登記を防ぐためです。この「登記名義人の同一性」を証明することが、相続登記の重要なポイントとなります。
この記事では、相続案件を年間100件以上取り扱う司法書士が、故人の登記簿上の住所と最後の住所がつながらない場合の原因と、その具体的な対処法をステップ・バイ・ステップで分かりやすく解説します。この記事を最後まで読めば、あなたのケースで次に何をすべきかが明確になるはずです。不動産の相続登記(名義変更)に関する全体像については、不動産の名義変更(相続登記)で体系的に解説しています。
【原因別】住所がつながらない時の対処法フローチャート
住所がつながらない問題は、まず原因を特定し、正しい手順で証明書類を集めることが解決への近道です。ご自身の状況がどこに当てはまるか、以下のフローチャートで確認してみましょう。

このチャートが示すように、問題解決のステップは大きく分けて3つあります。
- ステップ1:基本の公的書類で証明する
- ステップ2:公的書類がない場合の代替手段を探す
- ステップ3:最終手段として複数の書類を組み合わせる
次の章から、それぞれのステップで具体的に何をすべきかを詳しく見ていきましょう。なお、故人だけでなく、ご自身の不動産の名義が旧姓のままになっている場合も、同様に氏名の変更を証明する必要があります。
ステップ1:基本の公的書類で住所の変遷を証明する
最初に試みるべきは、公的な書類で住所の移転履歴をたどる方法です。しかし、ここで多くの方がつまずくポイントが「書類の保存期間」です。2019年6月の法改正により、住民票の除票や戸籍の附票の保存期間は原則150年に延長されました。ですが、それ以前はわずか5年だったため、法改正前に保存期間が過ぎてしまった古い記録は、残念ながらすでに廃棄されている可能性が高いのが実情です。この点を念頭に置き、以下の書類を取得してみましょう。なお、相続登記で使う書類の有効期限は、法務局への提出に関しては基本的に定められていません。
住民票の除票(または改製原住民票)で証明する
「住民票の除票」とは、死亡や転出によって住民基本台帳から除かれた住民票のことです。故人の最後の住所地(または死亡時の住所地)の市区町村役場で取得できます。
この書類には、一つ前の住所が記載されていることが多く、登記簿上の住所と最後の住所の間に転居が一度だけであれば、これだけで証明が完了することもあります。取得する際は、本籍地の記載があるものを請求することを忘れないようにしましょう。より詳しい登記簿謄本の取得方法については、こちらの記事で解説しています。
戸籍の附票(または改製原戸籍の附票)で証明する
「戸籍の附票」は、その戸籍が作られてから除籍されるまでの住所の履歴が記録された書類です。本籍地の市区町村役場で取得できます。
転勤などで何度も引っ越しを繰り返していた場合でも、戸籍の附票を取得することで、住所の変遷が一気につながる可能性があります。住民票の除票で履歴が途切れてしまった場合に、非常に有効な手段となります。ただし、これも前述の保存期間の問題や、結婚・転籍などで新しい戸籍が作られると、それ以前の住所は新しい戸籍の附票には記載されないという点に注意が必要です。その場合は、古い戸籍(改製原戸籍や除籍)の附票も遡って取得していく必要があります。出生から死亡までの戸籍を集める過程で、附票も合わせて請求すると効率的です。
ステップ2:公的書類がない場合の代替手段
ステップ1の公的書類が廃棄されていて取得できなかった場合でも、諦める必要はありません。次に挙げる代替手段を検討しましょう。
最優先で探すべき「権利証(登記済証・登記識別情報)」
公的書類で住所がつながらない場合に、最も強力な証明書類となるのが「権利証」です。不動産を取得した際に法務局から発行されるもので、一般的に所有者本人しか持っていないと強く推認されるためです。
法務局の実務でも、この権利証の原本を相続登記の申請書に添付することで、登記簿上の所有者と故人が同一人物であるという証明になると認められています。まずはご自宅やご実家の金庫、貸金庫、重要書類を保管している棚などを徹底的に探してみてください。万が一、権利証を紛失した場合でも、他の方法で手続きを進めることは可能です。

固定資産税関連書類で所有者であることを示す
権利証が見つからない場合に有効なのが、「固定資産税の納税通知書・課税明細書」や「名寄帳」です。これらは市区町村が不動産の所有者として認識している人物に送付・発行する書類であるため、故人が所有者であったことの間接的な証明になります。
最新年度のものだけでなく、古い年度のものも複数残っていれば、継続して所有していたことの証明となり、より説得力が増します。令和8年(2026年)2月2日から所有不動産記録証明制度が始まっていますが、住所の同一性を補強する資料としては、固定資産税関連書類も重要な役割を担います。
不在住・不在籍証明書で他の可能性を潰す
「不在住証明書」と「不在籍証明書」は、それぞれ「登記簿上の住所に、同姓同名の別人は住んでいなかった」「登記簿上の住所を本籍地とする、同姓同名の別人は存在しなかった」という消極的な事実を証明する書類です。
これ単体での証明力は弱いものの、他の書類(固定資産税関連書類や後述する上申書など)と組み合わせることで、「他に該当する人物はいないのだから、登記名義人はこの故人で間違いない」という主張を補強する資料となります。
最終手段としての「相続人全員の上申書」
あらゆる手を尽くしても証明が難しい場合の最終手段が「上申書」です。これは、「登記簿上の所有者は、私たちの被相続人(故人)に間違いありません」と、相続人全員で法務局に対して申し立てる書面です。
作成にあたっては、相続人全員の署名と実印での押印、そして全員分の印鑑証明書の添付が必須となります。相続人の中に一人でも非協力的な方がいると、この方法は使えません。非常に強力な手段である一方、利用のハードルが高い方法であることも理解しておく必要があります。
【2023年12月法改正】手続きが簡略化されたケースとは?
これまで、権利証もなく公的書類も揃わない場合は、前述の「相続人全員の上申書」がほぼ必須とされてきました。しかし、2023年12月18日付の法務省の通達により、この取り扱いが一部緩和されました。
この通知による取扱いの明確化は、住所がつながらないケースで困っている方々にとって大きな前進です。実際に当事務所であった事例をご紹介します。
【解決事例】
公正証書遺言を残して亡くなったお父様の相続で、登記簿の住所と最後の住所が一致せず、住民票も廃棄済みでした。権利証も見つからず、従来であれば相続人全員の上申書が必要な困難なケースでした。
しかし、幸いにも「固定資産評価証明書」に記載されたお父様の住所と、「公正証書遺言」に記載された遺言者の住所が一致していたのです。この事実と新しい通達のおかげで、相続人全員から実印をもらうことなく、スムーズに相続登記を完了させることができました。
この新しいルールでは、主に以下の2つのパターンで、上申書なしでの登記が認められるようになりました。
- 公的書類(住民票の除票等)と固定資産税関連書類(納税証明書等)、不在住・不在籍証明書を組み合わせるケース
登記記録上の不動産の表示と所有権登記名義人の氏名が納税証明書等と一致し、納税証明書等に記載された納税義務者の住所・氏名が住民票の写し等に記載された被相続人の住所・氏名と一致し、かつ、住民票の写し等に記載された被相続人の本籍・氏名が戸籍等の謄本と一致していると登記官が認める場合。 - 公正証書遺言と固定資産税関連書類(納税証明書等)を組み合わせるケース
登記記録上の不動産の表示と所有権登記名義人の氏名が納税証明書等と一致し、納税証明書等に記載された納税義務者の住所・氏名が遺言公正証書に記載された遺言者の住所・氏名と一致し、かつ、遺言公正証書に記載された遺言者及び相続人の氏名・生年月日が戸籍等の謄本と一致していると登記官が認める場合。
この改正により、すべてのケースで上申書が不要になったわけではありませんが、解決の選択肢が広がったことは間違いありません。ご自身の状況がこの新しいルールに当てはまるかどうかは専門的な判断を要するため、一度専門家にご相談いただくことをお勧めします。
参照:法務省「不動産登記関係の主な通達等」(令和5年12月18日付法務省民二第1620号)
特定の状況別!こんなケースの解決法
一般的な対処法に加えて、特定の状況下で有効な解決策も存在します。知っていれば簡単に解決できるケースもありますので、ぜひご確認ください。
住居表示実施・町名変更で住所が変わった場合
「登記簿の住所は『~市~町XX番地』なのに、今の住所は『~市~区~町1丁目2番3号』になっている。住民票を見ても、この変更の経緯が分からない…」
これは、市区町村が住所の表記方法を変更する「住居表示の実施」や町名変更が原因で起こる典型的なケースです。この場合、心配は無用です。
市区町村役場で「住居表示実施証明書」や「町名変更証明書」を取得すれば、それだけで住所のつながりが公的に証明できます。この証明書を登記申請書に添付するだけで、問題は解決します。手数料も無料か数百円程度で、比較的簡単な手続きです。
登記簿上の住所と本籍地が一致している稀なケース
非常に稀ですが、不動産を購入した際に、当時の本籍地を住所として登記していることがあります。もし、登記簿上の住所と、戸籍に記載されている故人の本籍地が完全に一致している場合、他の証明書類がなくても、それだけで同一性が認められる可能性があります。
ただし、これはあくまで登記官の判断による例外的な取り扱いです。過度な期待はせず、まずは原則的な書類の準備を進める中で、この可能性も確認してみる、という位置づけで考えるのが良いでしょう。過去には、古い戸籍の記載に誤りがあり、手続きが複雑化するケースもあります。
複雑な住所証明は司法書士への相談が確実です
ここまで解説してきたように、住所がつながらない問題には様々な解決策があります。しかし、特に公的書類や権利証がないケースでは、どの書類をどう組み合わせれば登記官に認めてもらえるのか、一般の方が判断するのは非常に困難です。
私たち司法書士は、日々法務局とやり取りをする中で、「どのような書類を、どのような理屈で提出すれば登記が認められるか」という実務の勘所を熟知しています。ご自身で試行錯誤する時間や労力、そして精神的な負担を考えれば、早い段階で専門家に相談することも有効な選択肢です。どういった専門家に依頼すべきか、相続に強い司法書士を見抜くためのポイントも知っておくと良いでしょう。
法務局への相談、どう伝えればいい?
専門家に依頼する前に、一度自分で法務局に相談してみたいという方もいらっしゃるでしょう。その際は、やみくもに行っても的確なアドバイスは得られません。事前に以下の準備をして臨むことをお勧めします。
- 準備する書類:
- 対象不動産の登記簿謄本(登記事項証明書)
- これまでに収集した戸籍謄本、除籍謄本
- 取得できた住民票の除票、戸籍の附票
- 相続関係説明図(手書きでも可)
- 質問のポイント:
「被相続人〇〇(故人名)の相続登記をしたいのですが、登記簿上の住所(△△)と最後の住所(□□)のつながりが、手持ちのこれらの書類では証明できません。どのような書類を追加で提出すればよいでしょうか」と、要点をまとめて具体的に質問しましょう。
ただし、法務局の無料相談は予約が取りにくく、あくまで一般的な手続き案内にとどまる点には注意が必要です。
関連情報:相続登記の書類集めと申請方法
住所の不一致という問題を解決した後は、本格的な相続登記の手続きに進みます。相続登記は、準備から完了まで一定の期間を要します。詳しい相続登記にかかる期間の目安や、手続きの流れについても知っておくと安心です。
「自分のケースではどの方法が最適なのか分からない」「書類集めや法務局とのやり取りが負担だ」と感じたら、どうぞ一人で抱え込まず、当事務所の無料相談をご利用ください。専門家があなたの状況を丁寧にお伺いし、最適な解決策をご提案します。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
遺産を相続しない場合、印鑑は押す?相続放棄との違いを解説
「財産はいらない」とお考えの方へ。その言葉、法的には2つの意味があります
「実家は兄が継ぐから、私は遺産はいらないわ」
「父の財産は特にないし、相続は放棄しようと思う」
ご親族が亡くなられた後、ご自身の生活状況などから「自分は遺産を相続しない」と考える方は少なくありません。しかし、他の相続人から「それなら、この遺産分割協議書に実印を押して、印鑑証明書をもらえないかな?」と頼まれて、ふと立ち止まってしまうのではないでしょうか。
「財産はいらないって言っただけなのに、なぜ実印が必要なの?」
「“相続放棄”って、家庭裁判所に行って手続きするものじゃないの?」
「この書類に印鑑を押したら、後で借金が見つかったときに責任を負わされるんじゃ…」
多くの方が、「財産を相続しない=家庭裁判所での相続放棄」というイメージをお持ちのため、混乱し、不安に感じてしまうのも無理はありません。
実は、法的に「財産を相続しない」という意思を実現する方法には、大きく分けて2つの選択肢があります。そして、どちらを選ぶかによって、その後の権利や義務が大きく変わってくるのです。
この記事では、相続を専門とする司法書士が、あなたのそのお悩みや疑問に一つひとつ丁寧にお答えします。この記事を読み終える頃には、ご自身の状況に合った最適な方法が clearになり、安心して次のステップへ進めるようになっているはずです。どうぞ、リラックスして読み進めてくださいね。
【事例】「相続放棄します」と話していた姉妹。本当に家庭裁判所での手続きは必要?
先日、当事務所にこんなご相談がありました。ご相談者様は3人きょうだいの長男の方です。
ご相談内容:父の相続、実家不動産はどうすれば?
「先日、父が亡くなりました。相続人は、私(長男)と、長女、二女の3人です。遺産と呼べるものは、現在私が住んでいる父名義の実家の土地と建物だけです。
妹たちはそれぞれ結婚して家を出ており、先日話した際には『お兄さんが実家を継ぐなら、私たちは相続を放棄するよ』と言ってくれています。父に借金などは特にないはずです。
妹たちの言うとおり、家庭裁判所で相続放棄の手続きをしてもらうのが一番良いのでしょうか?もっと簡単な方法はありますか?」
このご相談、実は非常によくあるケースです。お父様に借金がなく、相続人同士の関係も良好で、誰がどの財産を相続するかが円満に決まっている。このような状況は、争いが生じにくいケースの一つです。
さて、このケースで、本当に妹さんたちが家庭裁判所で「相続放棄」の手続きをする必要があるのでしょうか?
私の回答は、「その必要はありません。もっとスムーズな方法がありますよ」というものでした。
たしかに、家庭裁判所で相続放棄をする方法もあります。相続放棄は、被相続人に負債がある可能性が高い場合に債務を引き継がないための有力な手段です。手続きは家庭裁判所への申述が必要で、熟慮期間(原則3か月)等の要件があります。
今回のケースのように、お父様に負債がなく、相続人全員の協力が得られるのであれば、「長男がすべての遺産(実家不動産)を相続する」という内容の遺産分割協議書を作成し、全員で署名と実印の押印をするのが最もスムーズで現実的な解決策です。
では、なぜそれが良いのでしょうか。次の章で、「家庭裁判所での相続放棄」と「遺産分割協議での合意」、この2つの方法の決定的な違いを詳しく見ていきましょう。

「相続しない」2つの方法。相続放棄と遺産分割協議の違いとは?
「相続しない」という同じゴールを目指すのに、なぜ2つの方法があるのでしょうか。それは、法的な意味合いと効果が全く異なるからです。特に、故人の借金(負債)を引き継ぐ可能性があるかどうかが最大のポイントになります。
両者の違いを、下の表で比べてみましょう。
| 項目 | ① 家庭裁判所での「相続放棄」 | ② 遺産分割協議での「合意」 |
|---|---|---|
| 目的 | プラス・マイナス問わず一切の財産を引き継がない | プラスの財産をもらわないことに同意する |
| 借金の扱い | 支払い義務を免れる | 支払い義務は残る |
| 法的な立場 | 初めから相続人ではなかったことになる | 相続人であることに変わりはない |
| 手続き | 家庭裁判所への申立て | 相続人全員での話し合い(遺産分割協議) |
| 期限 | 相続を知った時から原則3ヶ月以内 | 特に定めはない |
この表からも分かるように、両者は似て非なるものです。それぞれの特徴を詳しく見ていきましょう。
① 家庭裁判所で行う「相続放棄」
「相続放棄」とは、家庭裁判所に申立てを行うことで、法的に相続人としての地位を完全に手放す手続きです。これが認められると、預貯金や不動産といったプラスの財産を一切相続できなくなる代わりに、借金やローン、保証人としての地位といったマイナスの財産も一切引き継がなくてよくなります。
法的には「初めから相続人ではなかった」と扱われるため、後から故人の借金が発覚しても、債権者から支払いを求められることはありません。そのため、故人に借金がある場合や、疎遠で財産状況が全く分からず、後々のリスクを完全に断ち切りたい場合に選択すべき、非常に強力な手続きです。
ただし、注意点として、相続放棄には「自分のために相続の開始があったことを知った時から3ヶ月以内」という厳しい期限があります。この期限を過ぎると原則として手続きができなくなるため、迅速な判断が必要です。詳しくは「相続放棄について」のページもご覧ください。
② 話し合いで合意する「遺産分割協議」
一方、他の相続人から印鑑を求められるのは、こちらのケースがほとんどです。これは、相続人全員の話し合い(遺産分割協議)によって、「私は今回、財産を何ももらいません」と合意する方法です。口頭で「相続を放棄する」と言っても、家庭裁判所での「相続放棄」とは法的に全く異なるもので、「相続分の放棄」と呼ばれることもあります。両者は効果が異なるため混同しないよう注意が必要です。
この方法は、あくまで相続人間の話し合いの結果として、自分の取り分をゼロにすることに同意するものです。家庭裁判所での手続きは不要で、相続人全員が合意した内容を記した「遺産分割協議書の作成」を行い、全員が署名・押印することで成立します。
故人に借金がなく、相続人同士で円満に話がまとまっている場合には、この方法が最も手間なく、スムーズに手続きを進められます。
しかし、非常に重要な注意点があります。この方法では、あなたは「相続人」であることに変わりはありません。あくまでプラスの財産の分け方について合意したに過ぎないのです。そのため、もし遺産分割協議が成立した後に故人の借金が見つかった場合、債権者は法定相続分に従ってあなたにも返済を請求することができ、原則としてその支払い義務から逃れることはできません。

なぜ実印と印鑑証明書が必要なの?押印する前に確認すべきこと
「借金がないなら、遺産分割協議書に印鑑を押すだけで良さそう。でも、なぜ大切な実印や印鑑証明書まで必要なの?」と疑問に思われるかもしれませんね。
これは、決してあなたを騙そうとしているわけではなく、法的な手続きを進める上で不可欠だからです。例えば、不動産の名義変更(相続登記)を法務局に申請したり、銀行で預貯金の解約手続きをしたりする際には、「相続人全員が、その遺産分割協議書の内容に間違いなく同意しました」という公的な証明として、全員の実印の押印と印鑑証明書の提出が求められるのです。
つまり、他の相続人は、手続きを円滑に進めるためにあなたのご協力を求めている、というわけです。しかし、だからといって、内容をよく確認せずに安易に印鑑を押してはいけません。
遺産分割協議書への押印は「内容に同意した」という証拠
遺産分割協議書に署名し、実印を押すという行為は、単なる形式的な作業ではありません。それは、「私は、この書類に書かれている内容のすべてに法的に同意し、一切の異議を申し立てません」という最終的な意思表示です。
一度、署名・押印をしてしまうと、後から「やっぱり気が変わった」「内容が不公平だった」と主張しても、原則としてその合意を覆すこと(撤回や変更)は極めて困難になります。詐欺や脅迫といった特殊な事情がない限り、法的に有効な契約として扱われるのです。
ですから、印鑑を押す前には、必ず以下の点を確認してください。
- 遺産分割協議書に書かれている内容を、一字一句すべて読み、理解したか
- 「自分が財産を相続しない」という内容に、本当に納得しているか
- 他にどんな財産があるのか、財産目録などを見せてもらい、全体像を把握したか
少しでも疑問や不安な点があれば、納得できるまで説明を求め、決してその場で安易に押印しないようにしましょう。
あなたの場合はどっち?状況別の最適な選択
ここまで読んで、2つの方法の違いはご理解いただけたかと思います。では、あなたご自身のケースでは、どちらを選ぶのが最適なのでしょうか。判断の最大の分かれ道は、やはり「借金の有無(またはその可能性)」です。
ケース1:借金がある、または不明な場合 →「相続放棄」を検討
次のような状況に当てはまる場合は、「相続放棄」を真剣に検討すべきです。
- 故人が消費者金融やカードローンを利用していたことが分かっている
- 故人が事業を営んでおり、負債がある可能性がある
- 誰かの連帯保証人になっていたかもしれない
- 長年疎遠で、財産状況が全く分からない
これらの場合、安易に遺産分割協議で合意してしまうと、後から発覚した借金の支払い義務を負うリスクがあります。そのリスクを完全に断ち切るためには、家庭裁判所での「相続放棄」が最も安全で確実な選択です。前述のとおり、相続放棄には原則3ヶ月という期限がありますので、心当たりがある方は、一日も早く専門家へ相談することをおすすめします。
ケース2:借金がなく、相続人間で円満な場合 →「遺産分割協議」がスムーズ
一方で、次のような状況であれば、「遺産分割協議」で財産をもらわない旨の合意をするのが、最も現実的でスムーズな方法と言えるでしょう。
- 故人の財産状況をよく把握しており、借金がないと断言できる
- 相続人全員の仲が良く、話し合いで円満に合意できる
- 特定の相続人に財産を集中させることに、全員が納得している
冒頭の事例のように、多くの円満な相続ではこの方法が取られています。家庭裁判所を介さず、相続人同士の話し合いで柔軟に解決できるため、時間や費用の負担も少なくて済みます。
判断に迷ったら、印鑑を押す前に専門家へご相談ください
「相続しない」という一言の裏には、法的に大きく異なる2つの道があることをご理解いただけたでしょうか。
故人に借金があるかどうかが大きな判断基準となりますが、中には「借金があるか分からない」「財産の全体像が掴めない」「他の相続人に強く押されて断れない」など、ご自身で判断するのが難しいケースも少なくありません。
一つだけ確かなことは、少しでも不安や疑問があるのなら、安易に実印を押してはいけないということです。
私たち、いがり綜合事務所(代表司法書士:猪狩 佳亮、所在地:神奈川県川崎市川崎区宮前町12-14-505、所属:神奈川県司法書士会)は、相続を専門とする司法書士事務所です。これまで年間100件を超えるご家庭の相続手続きをお手伝いしてきた経験から、あなたの状況を丁寧にお伺いし、法的なリスクや今後の見通しを分かりやすくご説明した上で、あなたにとって最善の選択肢は何かを一緒に考えます。
「こんなことを聞いてもいいのかな?」と遠慮する必要は全くありません。私たちは、敷居の低い「身近な専門家」として、あなたの不安な心に寄り添うことをお約束します。
当事務所では、お仕事でお忙しい方でもご相談しやすいよう、平日夜間(19時、20時開始)や土日祝日のご相談にも対応しております。大切な印鑑を押してしまう前に、まずは一度、私たちの無料相談(事前予約制)を利用してみませんか?あなたからのお問い合わせを、心よりお待ちしております。
【事務所情報】
司法書士・行政書士・社会保険労務士 いがり綜合事務所
代表司法書士:猪狩 佳亮(いがり よしあき)
所在地:〒210-0012 神奈川県川崎市川崎区宮前町12番14号 シャンボール川崎505号
所属会:神奈川県司法書士会
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
未登記建物の相続登記|手続きの流れと必要書類を専門家が解説
ご実家が未登記?ご安心ください、解決への道筋を専門家が解説します
「親の相続手続きを進めていたら、実家が登記されていない『未登記建物』だと判明した…」
「固定資産税は毎年きちんと払っていたのに、一体どうして?」
「この先、売却も解体もできないのだろうか。一体何から手をつければいいのか…」
大切なご家族が亡くなり、ただでさえ心身ともに大変な時期に、このような予期せぬ問題に直面し、途方に暮れていらっしゃるのではないでしょうか。専門用語ばかりで、どこに相談すれば良いのかも分からず、不安と焦りだけが募っていくお気持ち、お察しいたします。
でも、どうかご安心ください。あなたと同じように、相続をきっかけにご実家が未登記だと知り、お困りになる方は決して珍しくありません。
この記事では、相続問題に日々向き合っている専門家として、未登記建物の相続という複雑な問題について、確認事項と手続きの流れを順番に整理します。この記事では、手続きの全体像、具体的な流れ、費用や期間の目安を整理し、「次に何を確認すべきか」を判断しやすくなるよう解説します。
私たち専門家と一緒に、一歩ずつ着実に解決への道を進んでいきましょう。このテーマの全体像については、不動産の名義変更(相続登記)で体系的に解説しています。
STEP1:まず現状把握から。ご実家の登記状況を確認する2つの方法
何よりも先に、ご実家が本当に未登記なのかを客観的に確認することから始めましょう。難しく考える必要はありません。ご自宅にある書類や、簡単な手続きで確かめることができます。
方法1:固定資産税の「納税通知書」をチェックする
最も手軽な方法です。毎年春ごろに市区町村から送られてくる固定資産税の納税通知書を探してみてください。同封されている「課税明細書」の家屋の項目に「家屋番号」という欄があるか確認しましょう。
この家屋番号は、法務局で登記されている建物にのみ付けられる番号です。もしこの欄が空欄、あるいは「未登記」と記載されていれば、その建物は未登記である可能性が非常に高いと言えます。
方法2:法務局で「登記事項証明書」を取得してみる
より確実な方法として、建物の所在地を管轄する法務局の窓口で「登記事項証明書(登記簿謄本)」の取得を試みる方法があります。申請書に地番を記入して提出し、窓口の担当者から「その地番上には建物が登記されていませんね」という回答があれば、未登記であることが確定します。
もし、相続した不動産の中に登記簿に記載のない建物が見つかった場合でも、冷静に対処することが大切です。
STEP2:どうする?今後のための2つの選択肢と判断基準
ご実家が未登記だと確定したら、次に「この建物を今後どうしたいか」を考えるステップに移ります。選択肢は大きく分けて2つです。ご自身の状況やご意向に合わせて、どちらの道が最適か考えてみましょう。

どちらを選ぶべきか、一概に正解はありません。建物がまだ十分に使える状態であったり、賃貸に出すなどの活用が見込める立地であれば「①登記する」方がメリットは大きいでしょう。一方で、老朽化が激しく、今後空き家として維持管理していくことがご負担になる場合は、「②解体する」という判断も賢明な選択です。
まずはご家族で将来のプランを話し合い、方向性を決めることが重要です。
STEP3-A:【登記して活用・売却する場合】手続きの全手順
「登記して、きちんと自分の名義にしたい」と決めた場合、手続きは2つの段階を踏んで進めることになります。そして、ここが重要なポイントですが、この2つの手続きはそれぞれ異なる専門家が担当します。
- ① 建物表題登記:土地家屋調査士の仕事
- ② 所有権保存登記:司法書士の仕事
この全体像を理解しておくと、手続きがスムーズに進みます。それでは、各ステップを詳しく見ていきましょう。専門家への依頼を検討される際は、司法書士に依頼するメリットも参考にしてみてください。
① 建物表題登記:建物の「戸籍」を作る手続き(土地家屋調査士の仕事)
最初のステップは「建物表題登記(たてものひょうだいとうき)」です。これは、法務局に存在しない建物の登記記録を新たに作成し、その建物の物理的な情報(どこに、どんな種類・構造で、どれくらいの広さの建物があるか)を公的に登録する手続きです。建物表題登記は、登記記録が存在しない建物について、所在・種類・構造・床面積などを新たに登記記録へ登録する手続きです。
この手続きは、現地での測量や専門的な図面作成が必須となるため、不動産の表示に関する登記の専門家である「土地家屋調査士」が担当します。
この登記は、亡くなった被相続人名義を挟む必要はなく、建物を相続した相続人の名義で直接申請することが可能です。これにより、無駄な手間や費用を省くことができます。
主な必要書類
- 建築確認済証・検査済証
- 工事完了引渡証明書(工務店等が発行)
- 工事請負契約書や工事代金の領収書
- 建物の図面(各階平面図、立面図など)
- 相続関係を証明する戸籍謄本一式(被相続人の出生から死亡まで)
- 遺産分割協議書、相続人全員の印鑑証明書
- 相続人の住民票
相続手続きで必要となる「出生から死亡までの戸籍」の集め方については、出生から死亡までの戸籍の集め方を解説した記事で詳しく説明しています。
「古い家だから、こんな書類は一つも残っていない…」と不安に思われたかもしれません。でも、ご安心ください。その解決策は、後の章で詳しくご説明します。
② 所有権保存登記:あなたの「所有権」を証明する手続き(司法書士の仕事)
土地家屋調査士による表題登記が完了し、建物の「戸籍」が無事に作成されたら、次のステップに進みます。それが「所有権保存登記(しょゆうけんほぞんとうき)」です。
これは、新しく作られた登記簿の「権利部」という欄に、「この建物の最初の所有者は、あなたです」と公式に名前を記録する手続きです。この登記を完了させることで、初めてあなたは第三者に対して「この建物は私のものです」と法的に主張できるようになります。
この権利に関する登記は、法律の専門家である「司法書士」の仕事です。
登録免許税について
所有権保存登記を申請する際には、登録免許税という税金を国に納める必要があります。税額は以下の計算式で算出されます。
登録免許税 = 建物の固定資産評価額 × 0.4%
例えば、建物の評価額が500万円の場合、登録免許税は2万円となります。この固定資産評価額は、市区町村が発行する固定資産評価証明書や、納税通知書に同封の課税明細書で確認できます。詳しい登録免許税の計算方法については、こちらの記事もご参照ください。
【最重要】古い家で建築確認済証がない…登記を諦める必要はありません
この記事をお読みの方の多くが、この問題で頭を悩ませていらっしゃるのではないでしょうか。
「何十年も前に建てた古い家で、建築確認済証や工事の契約書なんて、どこを探しても見つからない…」
ご安心ください。たとえ建築当時の書類が一切なくても、登記を諦める必要は全くありません。
確かに、建築確認済証や検査済証は、建物の所有権を証明する上で最も強力な書類です。しかし、それらがなくても、他の書類を組み合わせることで所有権を証明していくことが可能です。土地家屋調査士は、法務局と協議しながら、以下のような代替書類を収集・作成していきます。

- 公的な書類:固定資産税の納税通知書や評価証明書は、市区町村があなた(または被相続人)を所有者として認識し、課税している強力な証拠となります。
- 私的な書類:火災保険の証書や、電気・ガス・水道といった公共料金の領収書なども、その建物に居住し、管理していた事実を示す間接的な証拠として役立ちます。
- 第三者の証明:隣地の所有者の方など、建築当時からその土地の状況を知る複数の方に協力をお願いし、「この建物は間違いなく〇〇さんが建てたものです」という内容の証明書(上申書と呼ばれます)に署名・押印をいただく方法もあります。
これらの資料を整理し、法務局と協議しながら所有者であることを説明する資料を整えることが、土地家屋調査士の重要な役割です。権利証を紛失した場合と同様に、代替手段を検討できる場合があります。書類がないからと一人で諦めてしまう前に、ぜひ専門家にご相談ください。
参考情報として、被相続人が登記名義人となっている不動産を一覧で確認できる「所有不動産記録証明制度」もあります。ただし、登記記録に存在しない未登記建物は制度の対象外となるため、固定資産税の課税明細書や市区町村での確認も併せて行う必要があります。
参照:法務省:所有不動産記録証明制度について
STEP3-B:【解体する場合】登記は不要。ただし「家屋滅失届」を忘れずに
「建物が古く、活用も難しいため解体する」という選択をされた方もいらっしゃるでしょう。
この場合、費用と時間をかけて建物表題登記や所有権保存登記を行う必要は原則としてありません。売却するわけではないので、登記簿がなくても解体工事自体は進めることができます。
ただし、一つだけ絶対に忘れてはならない手続きがあります。それは、建物を解体した後に、市区町村役場の税務課(資産税課など)へ「家屋滅失届」を提出することです。
これを忘れてしまうと、役所は建物がなくなったことを把握できないため、建物が滅失したことが市区町村に適切に伝わらず、翌年度以降も固定資産税の課税対象として扱われるおそれがあります。
解体業者から工事完了の証明書などを受け取ったら、速やかに届け出るようにしましょう。この届出は、登記されている建物の「建物滅失登記」とは別の手続きですのでご注意ください。空き家の解体には、自治体によって助成金が利用できる場合もあります。
【専門家の実例】なぜ司法書士と土地家屋調査士の連携が重要なのか
先日、ある行政書士の先生から、こんなご相談を受けました。
「顧問先のお客様の相続なのですが、固定資産税の課税明細書には確かに建物の記載があるんです。現地にも建物はありました。でも、法務局で登記簿を取得しようとしても『存在しない』と言われてしまって…。相続登記をお願いしたいのですが、何から手をつければいいでしょう?」
このような相談は、未登記建物の相続手続きで確認すべき窓口や手順が分かりにくいことを示しています。自己資金で家を建てた場合など、住宅ローンを組まなければ登記をしないままになってしまうケースは、実は世の中に数多く存在するのです。
この問題を解決するための正しい手順は、これまでご説明した通りです。
- 建物表題登記(土地家屋調査士の仕事)
- 所有権保存登記(司法書士の仕事)
この流れ自体はシンプルですが、問題は「依頼者が、それぞれの専門家を別々に探し、同じ説明を繰り返し、書類を二重に準備しなければならない」という点にあります。
ご自身で土地家屋調査士を探して表題登記を依頼し、それが終わったら今度は司法書士を探して保存登記を頼む…これでは時間も手間もかかり、情報の伝達ミスが起こるリスクも否定できません。
しかし、当事務所のように、日頃から土地家屋調査士と緊密に連携している司法書士にご依頼いただければ、手続きの進め方を整理しやすくなります。お客様の窓口は私たち一つだけ。
ご相談いただければ、私たちがまず全体像をご説明し、提携先の信頼できる土地家屋調査士に速やかに表題登記を依頼します。相続関係の書類(戸籍や遺産分割協議書など)は私たちが土地家屋調査士と直接共有するため、お客様に同じ書類を何度もご用意いただく必要はありません。そして、表題登記完了の報告を受けた後、必要書類を確認したうえで所有権保存登記を申請します。
この「ワンストップサービス」により、お客様はあちこちの事務所に連絡する手間から解放され、手続きの流れを整理しながら、必要書類の共有や専門家間の連携を進めやすくなります。これは、信頼できる専門家同士の連携だからこそ実現できる大きなメリットです。もし未登記建物のことでお困りでしたら、ぜひ一度私たちにご相談ください。
未登記建物の相続登記に関する無料相談はこちら
未登記建物の相続に関するQ&A
最後に、未登記建物の相続に関してよくいただくご質問にお答えします。
Q. 登記手続きの費用と期間はどれくらいですか?
A. 費用は「専門家への報酬」と「実費(税金など)」に分かれます。建物の規模や評価額、書類の収集状況によって変動しますが、一般的な目安は以下の通りです。
| 土地家屋調査士報酬(表題登記) | 10万円~15万円程度 |
| 司法書士報酬(保存登記) | 5万円~10万円程度 |
| 登録免許税(保存登記) | 固定資産評価額 × 0.4% |
| その他実費 | 戸籍謄本・住民票等の取得費用、交通費など |
期間については、書類の収集から登記完了まで、通常2〜3ヶ月程度を見ていただくとよいでしょう。もちろん、事案によって変動しますので、あくまで目安としてお考えください。なお、司法書士費用の負担については、相続人間で話し合って決めるのが一般的です。
Q. 相続人が複数いる場合、遺産分割協議書にはどう書けばいいですか?
A. 未登記建物を遺産分割協議書に記載する際は、その建物を特定できるように正確に記載することが非常に重要です。登記簿がなく家屋番号も存在しないため、固定資産税の課税明細書に記載されている情報を基に、以下のように記載します。
未登記家屋の表示
所 在 川崎市川崎区宮前町12番14
種 類 居宅
構 造 木造瓦葺2階建
床 面 積 1階 50.00平方メートル
2階 40.00平方メートル上記の未登記家屋は、相続人 〇〇 △△ が取得する。
このように、誰が見てもどの建物のことか分かるように記載することが、後のトラブルを防ぐポイントです。誰が不動産を相続するかは、相続人の状況に応じて慎重に検討する必要があります。
Q. 相続登記義務化と未登記建物はどう関係しますか?
A. 2024年4月から始まった相続登記の義務化と未登記建物の関係は、少し複雑なので整理して理解しましょう。
- 相続登記の義務化:これは「権利に関する登記(所有権移転登記など)」が対象です。したがって、そもそも登記簿が存在しない未登記建物は、この義務化の直接の対象ではありません。
- 建物表題登記の義務:しかし、それとは別に不動産登記法で「建物を新築したり、未登記の建物を取得した者は、その所有権の取得の日から1ヶ月以内に表題登記を申請しなければならない」と定められています。これを怠った場合、10万円以下の過料の対象となる可能性があります。
つまり、法律上の登記義務があることに変わりはありません。「相続登記義務化」という言葉だけにとらわれず、未登記建物を相続した場合は速やかに表題登記を行う必要がある、とご理解ください。より詳しい解説は、相続登記の義務化についての記事でご確認いただけます。
まとめ:複雑な未登記建物の相続は、まず専門家にご相談ください
今回は、未登記建物の相続という複雑なテーマについて、手続きの流れから必要書類、専門家の役割までをステップ・バイ・ステップで解説しました。
最後に、大切なポイントをもう一度おさらいしましょう。
- 未登記建物の相続は「①建物表題登記(土地家屋調査士)」と「②所有権保存登記(司法書士)」の2段階で進める。
- 放置すると、売却や担保設定ができず、将来の相続でさらに複雑化するリスクがある。
- 古い家で建築当時の書類がなくても、代替書類を組み合わせることで登記は可能。
- 手続きをスムーズに進めるには、司法書士と土地家屋調査士のワンストップ連携が鍵となる。
相続の途中でご実家が未登記だと分かると、誰もが不安になり、思考が停止してしまうものです。しかし、正しい知識と手順を知り、信頼できる専門家を頼ることで、解決に向けた選択肢を整理しやすくなります。
ご自身で抱え込まず、まずは専門家にご相談ください。当事務所では、提携する土地家屋調査士と連携し、複雑な未登記建物の相続手続きもワンストップでサポートいたします。初回のご相談は無料ですので、どうぞお気軽にご連絡ください。
当事務所の料金体系はこちらからご確認いただけます。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
遠方の不動産も相続登記できる?郵送手続きの注意点と費用
「実家が遠方だけど相続登記はできる?」お悩みではありませんか?
「親が亡くなって、実家を相続したけれど、自宅からかなり遠い…」
「仕事が忙しくて、手続きのために何度も現地へ足を運ぶのは難しい」
「そもそも、遠く離れた不動産の名義変更なんて、どうやったらいいんだろう?」
このようにお悩みではないでしょうか。
こんにちは。司法書士・行政書士・社会保険労務士の猪狩佳亮です。ここ川崎の事務所でも、「実家が九州なのですが、先生のところで相続登記をお願いできますか?」といったご相談を数多くいただきます。慣れない相続手続きの上に、不動産が遠方にあるとなると、不安はさらに大きくなりますよね。
特に、令和6年(2024年)4月1日から相続登記が義務化され、正当な理由なく申請を怠った場合は法務省の運用方針により10万円以下の過料の対象となる可能性があります。そのため、遠方にある不動産だからといって、手続きを後回しにはできない状況です。
この記事では、遠方にある不動産の相続登記について、ご自身で郵送手続きを行う場合の手順や注意点、そして専門家である司法書士に依頼するメリットを、分かりやすく解説していきます。最後までお読みいただければ、あなたの状況に合った最善の方法がきっと見つかるはずです。
遠方の不動産の相続登記、手続きの3つの選択肢
遠方にある不動産の相続登記を行うには、大きく分けて3つの方法が考えられます。まずはそれぞれの選択肢の概要と、メリット・デメリットを見ていきましょう。
①不動産所在地の法務局へ直接行く【現実的ではない】
一つ目は、不動産を管轄する法務局の窓口へ直接出向いて申請する方法です。しかし、この方法は多くの方にとって現実的とは言えません。
例えば、川崎にお住まいの方が北海道にあるご実家を相続した場合、申請のためだけに飛行機で現地へ向かう必要があります。もし書類に不備(これを「補正」といいます)が見つかれば、再度現地へ行かなければならない可能性も。交通費や宿泊費、そして仕事を休む時間的なコストを考えると、非常に負担の大きい方法です。
②郵送で申請する【手間とリスクが大きい】
二つ目は、必要書類を揃えて管轄の法務局へ郵送で申請する方法です。現地へ行かずに手続きを進められるため、一見すると良さそうに思えるかもしれません。
しかし、この方法も簡単ではありません。戸籍謄本などの膨大な書類を漏れなく集め、専門的な内容の申請書を間違いなく作成する必要があります。もし書類に不備があれば、法務局から電話で連絡が来ますが、専門用語で説明されるため内容を理解するのも一苦労です。結局、何度もやり取りが必要になり、かえって時間と精神的なストレスがかかってしまうケースが少なくありません。
③司法書士に依頼する【最も確実で安心な方法】
三つ目は、相続登記の専門家である司法書士に手続きを依頼する方法です。多くの場合、専門家に依頼することで手間や不備のリスクを減らせるため、負担が軽減されることが期待できます。
司法書士は、法務局のオンライン申請システムを利用して多くの場合で全国どこの不動産の登記申請を行うことができます。そのため、お住まいの近くにいる、相談しやすい司法書士に依頼すれば、面倒な書類集めから申請、法務局とのやり取りまで、すべてを任せることができます。時間や手間をかけずに、正確に手続きを完了させたい方にとっては最適な選択肢と言えるでしょう。
【実践編】遠方の相続登記を郵送で申請する全手順と注意点
「それでも、まずは自分で挑戦してみたい」という方のために、郵送で相続登記を申請する具体的な手順と、つまずきやすいポイントを詳しく解説します。この手順をご覧いただくだけでも、手続きの全体像と大変さがリアルに感じられるはずです。
ステップ1:不動産の管轄法務局を調べる
相続登記は、どの法務局でも申請できるわけではありません。不動産の所在地を管轄する法務局に申請する必要があります。例えば、札幌市にある不動産なら札幌法務局、福岡市にある不動産なら福岡法務局といった具合です。
管轄の法務局は、法務省のウェブサイトで調べることができます。市区町村名から検索できますので、まずは申請先を正確に特定しましょう。もし管轄を間違えて郵送してしまうと、書類は受け付けてもらえず返送されてしまいます。
詳しくは、管轄のご案内 – 法務局 – 法務省をご確認ください。
ステップ2:必要書類を集める
次に、相続登記に必要な書類を集めます。これは非常に骨の折れる作業です。一般的に、以下のような書類が必要となります。
- 被相続人(亡くなった方)に関する書類
- 出生から死亡までの連続した戸籍謄本・除籍謄本・改製原戸籍謄本
- 住民票の除票(または戸籍の附票)
- 相続人全員に関する書類
- 現在の戸籍謄本
- 印鑑証明書(遺産分割協議書に押印した方)
- 不動産を相続する方に関する書類
- 住民票
- その他
- 遺産分割協議書
- 相続関係説明図(作成すると戸籍謄本等の原本を返してもらえます)
- 不動産の固定資産評価証明書
特に「出生から死亡までの戸籍謄本」を集めるのは大変です。人は結婚や転籍で戸籍が何度も変わることがあり、古い戸籍は本籍地があった市区町村役場に一つひとつ請求しなければなりません。遠方の役所とのやり取りは、時間も手間もかかります。
ステップ3:登記申請書を作成する
書類がすべて集まったら、登記申請書を作成します。申請書には、不動産の情報を正確に記載する必要があります。この情報は、登記事項証明書(登記簿謄本)や固定資産評価証明書に書かれている通り、一字一句間違えずに書き写さなければなりません。
また、申請書には登録免許税という税金を納めるための収入印紙を貼り付けます。税額は「固定資産評価額 × 0.4%」で計算しますが、計算を間違えたり、貼り忘れたりすると、やはり補正の対象となります。
参考:不動産登記及び商業・法人登記の申請書様式一覧 – 法務局
ステップ4:書類一式を正しく郵送する
作成した申請書と集めた書類一式を、管轄の法務局へ郵送します。この際にも、いくつか守るべきルールがあります。
- 書留郵便で送る(普通郵便は不可)。
- 封筒の表面に「不動産登記申請書在中」と赤字で記載する。
- 登記完了後に返送してもらう書類(登記識別情報通知書など)のための返信用封筒を同封する。
- 返信用封筒には、自分の住所・氏名を記載し、「本人限定受取郵便」で送ってもらうための切手を貼っておく。
これらの細かなルールの一つでも漏れていると、手続きがスムーズに進まない原因となります。
ステップ5:法務局からの補正連絡に対応する【最難関】
郵送申請で最も大変で、多くの方が挫折してしまうのが、この「補正対応」です。
申請書類に少しでも不備や不明な点があると、法務局の登記官から電話で連絡が入ります。しかし、その指示は「〇〇の書類のこの部分が違うので、正しいものに差し替えてください」「申請書のここの文言をこう訂正してください」といったように、専門用語が飛び交い、電話口で一度聞いただけで正確に理解するのは非常に困難です。
「電話で言われた通りに直したつもりなのに、また違うと指摘された…」
「何度も電話がかかってきて、仕事に集中できないし、本当にイライラする…」
このような状況に陥ってしまう方は少なくありません。場合によっては、「郵送での訂正は難しいので、一度法務局まで来てください」と言われてしまうことさえあります。そうなると、結局現地へ行かなければならず、郵送申請を選んだ意味がなくなってしまいます。
なぜ司法書士なら遠方の不動産でもスムーズなのか?
ここまで読んで、「自分でやるのは、思った以上に大変そうだ…」と感じられたのではないでしょうか。では、なぜ司法書士に依頼すると、遠方の不動産でもスムーズに手続きが進むのでしょうか。その理由を具体的に解説します。
全国対応のオンライン申請システムを利用
私たち司法書士は、法務局が整備した専用のオンラインシステムを利用して登記申請を行います。このシステムと司法書士専用の電子署名を使えば、事務所にいながら日本全国どこの法務局に対しても電子的に申請が可能です。北海道から沖縄まで、物理的な距離は一切関係ありません。
実は、このオンライン申請が普及する平成18年頃までは、遠方の不動産登記は現地の司法書士に協力してもらって申請していました。しかし今では、技術の進歩により、お客様はお住まいの近くの司法書士に相談するだけで、全国の不動産手続きを完結できるようになったのです。
面倒な書類収集から申請まで全て代行
司法書士にご依頼いただければ、先ほどご説明した煩雑な手続きのほとんどすべてをお任せいただけます。
- 全国の役所からの戸籍謄本収集
- 法律的に有効な遺産分割協議書の作成
- 専門知識が必要な登記申請書の作成
- 法務局への登記申請
これらの作業をすべて専門家が代行しますので、お客様にご負担いただくのは、当事務所で作成した書類に署名・押印をいただくことくらいです。貴重な時間を、面倒な手続きに費やす必要はもうありません。
経験豊富な司法書士が作成・対応することで、補正となるリスクを低減できます。
お客様が最も不安に感じるであろう「法務局からの補正連絡」。司法書士に依頼すれば、この心配はほぼゼロになります。
私たちは、日々登記業務に携わる専門家として、法務局の審査基準を熟知した上で正確な書類を作成します。そのため、そもそも補正になること自体が稀です。通常は司法書士が法務局とのやり取りを行いますが、署名押印等でお客様の対応が必要となる場面が生じることがあります。
原則としてオンライン申請により出張を要しないため、一般的には追加の交通費は発生しません。出張が必要な場合は別途費用がかかる旨を事前にご案内します。
「不動産がある現地の司法書士に頼むべき?」という疑問を抱く方もいらっしゃるかもしれませんが、その必要はありません。前述の通り、オンラインで申請するため、お住まいの近くで相談しやすい司法書士を選ぶことは、依頼後の連絡や打ち合わせの面で利点があります。
もちろん、司法書士が現地へ出張する必要はないため、交通費や日当といった余計な費用が発生することもありません。安心してご相談ください。
相続登記を司法書士に依頼した場合の費用
専門家に依頼するとなると、やはり費用が気になるかと思います。相続登記にかかる費用は、大きく分けて「①登録免許税(実費)」と「②司法書士報酬」の2つです。
①登録免許税(ご自身で手続きしてもかかる税金)
登録免許税は、不動産の名義変更をする際に国に納める税金です。これは、ご自身で手続きをしても、司法書士に依頼しても、必ず発生する費用(実費)です。
税額は、以下の計算式で算出します。
登録免許税=固定資産評価額×0.4%。計算にあたっては固定資産評価額の1,000円未満切り捨て、登録免許税は100円未満切り捨てのルールがあります。また、一部の土地については免税措置が適用される場合があります。
例えば、固定資産評価額が1,000万円の土地と500万円の建物を相続した場合、(概算)固定資産評価額合計1,500万円×0.4%=60,000円。ただし実際の計算では固定資産評価額は1,000円未満切り捨て、登録免許税は100円未満切り捨てで計算されます。この税金の計算方法や納税手続きについても、詳しくは相続登記の登録免許税|課税明細書の読み方と計算方法を解説の記事で解説しています。
②司法書士報酬(事務所への手数料)
司法書士報酬は、手続きを代行する専門家への手数料です。当事務所で扱う一般的な単純な相続登記の目安は7万円~15万円程度ですが、相続人の数や戸籍収集、遺産分割協議の有無などで増減します。正式な費用は事前見積もりでご案内します。
この報酬額は、不動産の数、相続人の人数、戸籍謄本の収集や遺産分割協議書の作成を含むかどうかなど、ご依頼いただく業務の範囲によって変動します。
当事務所(所在地:神奈川県川崎市川崎区宮前町12番14号 シャンボール川崎505号、代表:司法書士 猪狩 佳亮、所属:神奈川県司法書士会)は、お客様に安心してご依頼いただけるよう、明確な料金体系をご用意しております。ご相談の際に、必ず事前にお見積もりを提示し、ご納得いただいた上で手続きを進めますので、どうぞご安心ください。
まとめ|遠方の相続登記は専門家への相談が近道です
今回は、遠方にある不動産の相続登記について解説しました。
ご自身で郵送申請に挑戦することも不可能ではありませんが、そのためには多くの時間と手間、そして専門的な知識が必要です。特に、法務局との補正対応は、慣れない方にとっては非常に大きな精神的ストレスとなるでしょう。
一方で、お近くの司法書士に依頼すれば、全国どこの不動産であっても、あなたはほとんど手間をかけることなく、スムーズかつ確実に手続きを完了させることができます。時間的・精神的な負担を考えれば、専門家への依頼は、結果的に最も賢明でコストパフォーマンスの高い選択と言えるのではないでしょうか。
当事務所は遠方不動産の相続手続の対応経験があります。具体的な実績や事例は面談でご説明します。「何から手をつけていいかわからない」「費用がどれくらいかかるか知りたい」といった些細なことでも構いません。まずは、お気軽にお問い合わせください。
当事務所では、初回のご相談(60分)は無料で承っております。また、お仕事でお忙しい方のために、平日夜間や土日祝日のご相談にも事前予約制で対応可能です。あなたの不安な心に「安心」を届けられるよう、誠心誠意サポートさせていただきます。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
遺言執行者になったら、他の相続人に遺言を見せる義務はある?
「弟に遺言を見せたくない…」遺言執行者になった方からのご相談事例
「父が亡くなり、遺言書が見つかりました。生前に父から『お前にすべての財産を相続させる。遺言執行者にもお前を指定した』と聞かされていた通り、自宅不動産も預貯金も、すべて私(長男)が相続する内容でした。ただ、家を出て音信不通になっている弟には、何も相続させないと書かれています。父と弟は昔から折り合いが悪かったので、父の気持ちも分かります。遺言執行者である私が手続きをすれば、弟に知らせなくても不動産の名義変更や預金の解約はできてしまうようです。このまま、弟の居場所を探さずに手続きを進めても問題ないのでしょうか…?」
これは、当事務所に実際に寄せられたご相談の一例です。故人の意思を託され、遺言執行者という責任ある立場に指定されたものの、その内容が他の相続人にとって厳しいものであった場合、「わざわざ伝えて波風を立てたくない」「どうせ関係も悪いし、知らせる必要はないのでは」と考えてしまうお気持ちは、十分に理解できます。
しかし、その自己判断は、将来ご自身をさらに苦しめる、非常に大きなリスクを伴います。特に、疎遠な兄弟との関係では、感情的な問題も絡み合い、より慎重な対応が求められます。
この記事では、遺言執行者として同じようなお悩みを抱える方のために、法律で定められた義務と、それを怠った場合の重大なリスク、そして安全性や円満な解決に配慮した対応方法について、相続手続きに詳しい司法書士が分かりやすく解説します。
このテーマの全体像については、遺言執行者の役割や手続きで体系的に解説しています。
結論:遺言執行者は全相続人へ遺言内容を通知する義務がある
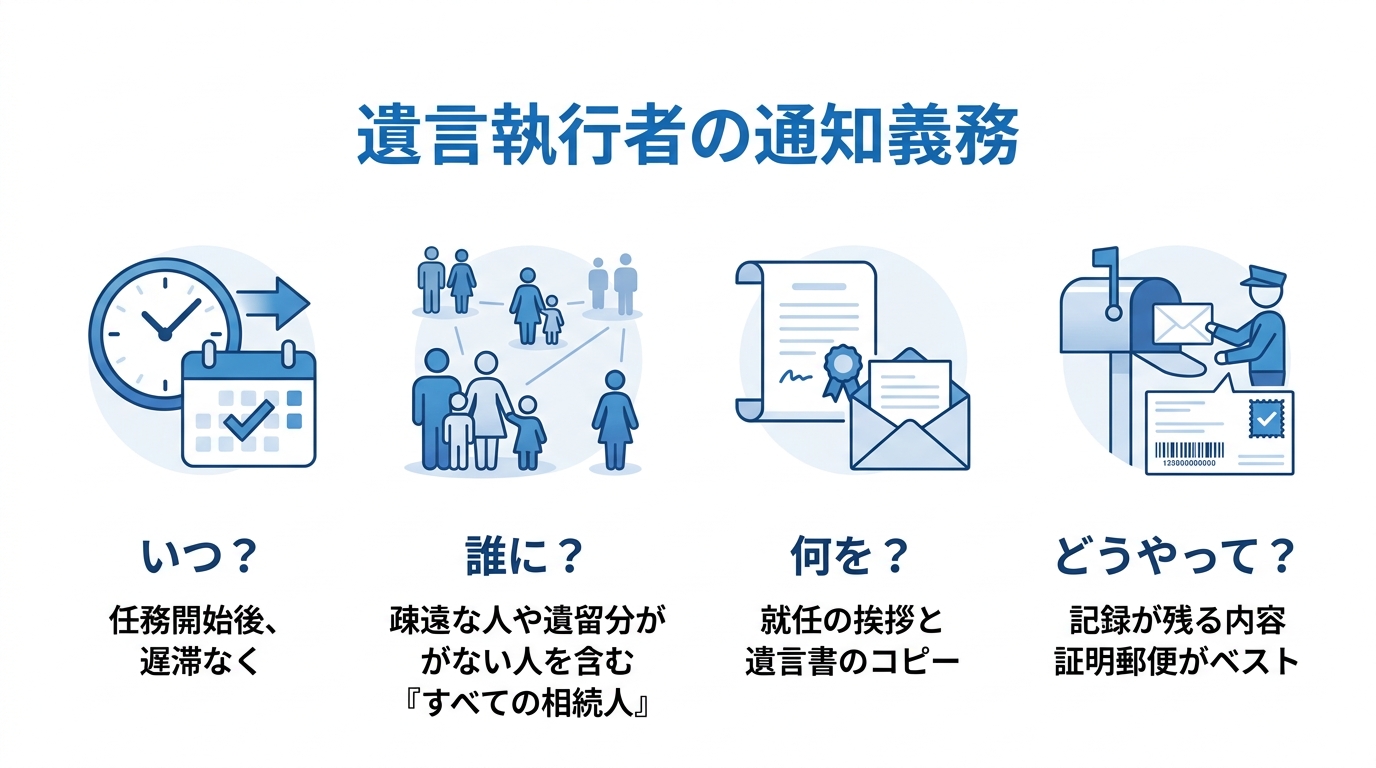
早速ですが、結論からお伝えします。遺言執行者は、任務を開始したとき、遅滞なく相続人に対して遺言の内容を通知する義務があります。
これは、民法第1007条第2項に明確に定められている、遺言執行者の重要な役割の一つです。
(遺言執行者の任務の開始)
第千七条
2 遺言執行者は、その任務を開始したときは、遅滞なく、遺言の内容を相続人に通知しなければならない。
「通知しなくても手続きは進められるのでは?」と思われるかもしれません。確かに、遺言執行者には遺言を実現するための強い権限があり、手続き上は進められるケースもあります。しかし、それは「できる」ことと「やっていい」こととは全く違う問題です。法的な義務に違反していることに変わりはなく、後に深刻なトラブルへ発展する原因になり得ます。
通知すべき「相続人」の範囲|疎遠な兄弟や遺留分がない人も?
「弟とは何十年も会っていない」「あの人には知らせたくない」といった個人的な感情や関係性の濃淡は、法的な通知義務の有無を左右する事情にはなりません。通知すべき「相続人」とは、戸籍上で相続権を持つすべての人を指します。
特に注意が必要なのは、遺留分がない兄弟姉妹も通知の対象に含まれるという点です。過去の裁判例(東京地裁平成19年12月3日判決など)でも、遺留分のない相続人への通知を怠ったことが問題視されたケースがあります。たとえ面識がなくても、関係が険悪であっても、法律上の相続人である限り、通知の対象となるのです。
したがって、まずは正確な戸籍調査によって相続人を確定させることが、遺言執行の第一歩となります。
何をどう通知する?通知の時期・内容・方法の基本
では、具体的にどのように通知すればよいのでしょうか。基本は以下の3点です。
- 時期:「任務を開始したとき、遅滞なく」と定められています。就任後、すみやかに行う必要があります。
- 内容:「遺言執行者に就任した旨」と「遺言の内容」を通知します。実務上は、あいさつ状とともに遺言書のコピーを同封するのが一般的です。
- 方法:法律上の決まりはありませんが、後々のトラブルを防ぐため、送付した事実と内容が証明できる「内容証明郵便」を利用するのが最も安全です。
また、遺言執行者は相続人に対し、相続財産目録を作成し、交付する義務(民法1011条)もあります。この財産目録を遺言内容の通知とあわせて送付することで、手続きをスムーズに進めることができます。
【最悪のシナリオ】通知義務を怠った遺言執行者を待つ3つのリスク
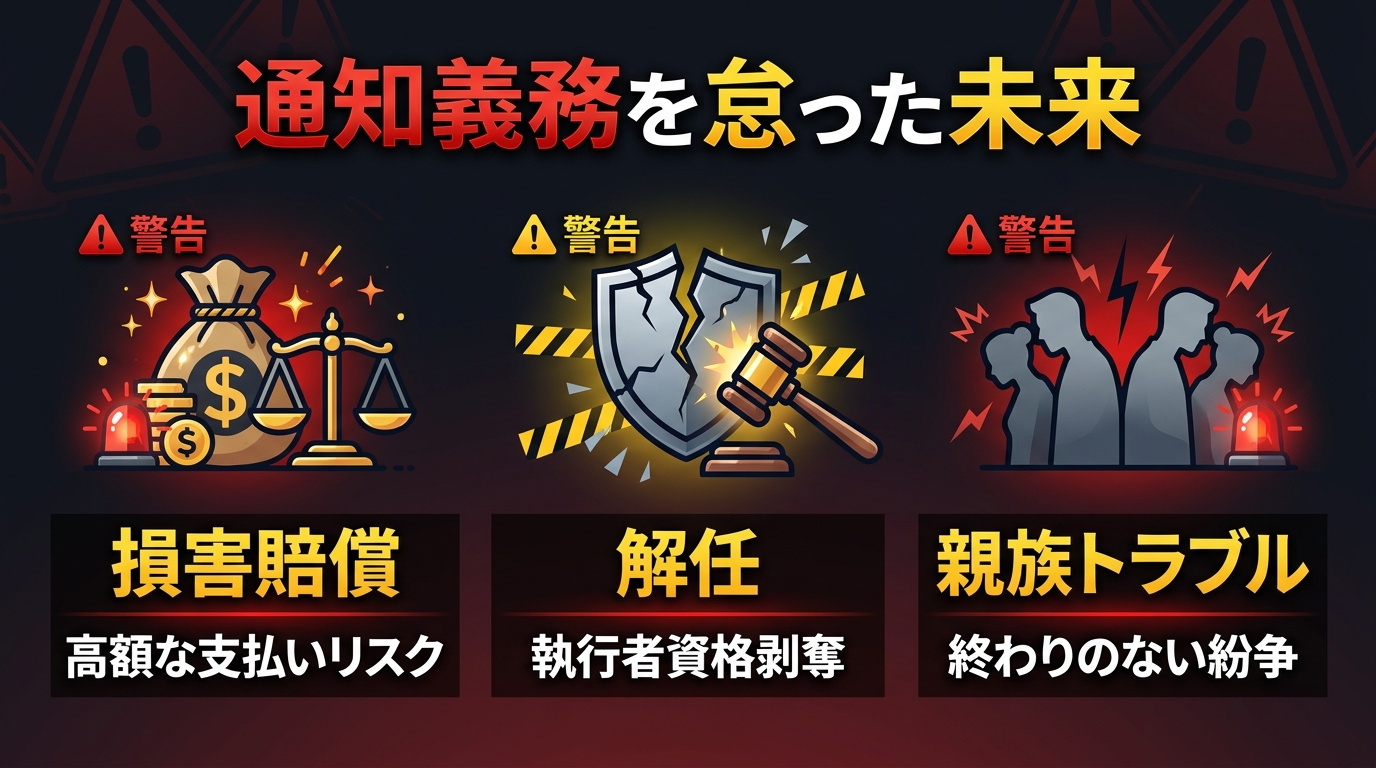
もし、この通知義務を「面倒だ」「トラブルになりそうだから」という理由で怠ってしまったら、どうなるのでしょうか。遺言執行者には、主に3つの重大なリスクが生じる可能性があります。
リスク1:遺留分を請求され、さらに損害賠償を求められる
最も直接的な金銭リスクが、損害賠償請求です。通知を怠ったこと(法律用語で「任務懈怠(にんむけたい)」と言います)で他の相続人が損害を被った場合、その賠償を求められる可能性があります。
典型的なのが、遺留分に関するケースです。遺留分を請求する権利は、「相続の開始と遺留分を侵害する遺言があったことを知った時から1年間」という短い時効があります。もしあなたが通知しなかったせいで、他の相続人がこの期間を過ぎてしまった場合、「あなたが通知しなかったせいで権利を失った。その分の損害を賠償しろ」と訴訟を起こされるリスクがあるのです。
実際に、遺言執行者の任務懈怠によって損害賠償責任が認められた裁判例は存在します。通知を怠った結果、遺留分相当額に加えて損害賠償の問題が生じる可能性もあります。
リスク2:家庭裁判所に解任される可能性がある
遺言執行者としての地位そのものを失うリスクもあります。遺言執行者が任務を怠っているなど「正当な事由」がある場合、他の相続人は家庭裁判所に対して「遺言執行者解任の申立て」(民法1019条)ができます。
もし解任が認められれば、あなたに代わって弁護士などの専門家が新たな遺言執行者として選任されることがほとんどです。そうなれば、「結局は専門家が介入することになり、当初から依頼するより時間も費用もかかり、親族からの信頼も失う」という結末を迎えることになります。故人から託された役目を果たせなかったという精神的なダメージも大きいでしょう。
リスク3:通知を怠ることで不信感が生じ、相続トラブルが長期化する可能性がある
法的なペナルティ以上に深刻なのが、親族関係の破綻です。通知をせずに手続きを進め、後からその事実が発覚した場合を想像してみてください。他の相続人はどう思うでしょうか。
「財産を独り占めしようと隠していたんだな」
一度生まれたこの不信感は、簡単には拭えません。その結果、本来であれば話し合いで解決できたはずの遺留分の問題が、感情的な対立に発展し、調停や裁判といった長期的な紛争(争続)に陥るのです。もし他の相続人が遺産の開示を求めても応じないなどの対応を取れば、事態はさらに悪化するでしょう。
金銭的な問題だけでなく、親族関係に長期的な影響が残る可能性もあります。
遺言執行者の通知義務に関するよくある疑問Q&A
ここでは、遺言執行者の通知義務について、実務上よくいただくご質問にお答えします。
Q. 自筆証書遺言の「検認」をすれば、通知義務は果たせますか?
A. いいえ、検認手続きと通知義務は全く別のものです。
自筆証書遺言の場合、原則として家庭裁判所で「検認」という手続きが必要です。ただし、法務局の自筆証書遺言書保管制度で保管されている遺言書については、検認は不要です。検認の期日は家庭裁判所から全相続人に通知されますが、これはあくまで「こういう内容の遺言書が見つかりました」という現状を確認する手続きに過ぎません。
検認手続きは、遺言執行者の通知義務(民法1007条2項)を代替するものではありません。したがって、遺言書の検認とは別に、遺言執行者自身の責任において、遺言の内容を記した書面を送付する義務があります。
参照:遺言書の検認 | 裁判所
Q. 公正証書遺言の場合、通知義務はないのでしょうか?
A. いいえ、公正証書遺言でも通知義務はあります。
公正証書遺言は、公証役場で作成される信頼性の高い遺言書で、検認手続きは不要です。しかし、公証役場が相続人一人ひとりに対して遺言の内容を通知してくれるわけではありません。
したがって、あなたが遺言執行者に指定されているのであれば、遺言書の種類が自筆証書であろうと公正証書であろうと、全相続人への通知義務は同じように発生します。公正証書遺言の有無が分からない場合は、遺言検索システムで確認することができます。
Q. 疎遠で連絡先が分からない相続人はどうすればいいですか?
A. 戸籍を辿って住所を調査する必要があります。
「連絡先が不明」という理由は、通知義務を免れる正当な理由にはなりません。遺言執行者はその職務上、他の相続人の戸籍謄本や、住所の履歴が記録されている「戸籍の附票」という書類を取得する権限があります。
これらの書類を取り寄せることで、現在の住民票上の住所を調べ、通知書を送付することが可能です。ただし、戸籍の収集や読み解きは非常に手間がかかり、専門的な知識も必要です。このような場合は、相続人調査を専門家に依頼することも有効な選択肢です。
遺言執行者の重責は専門家へ。司法書士に任せる安心と費用
遺言執行者の業務は、ここまで解説した通知義務だけではありません。財産の調査、目録の作成、預貯金の解約、不動産の名義変更など、その責任は非常に重く、手続きも煩雑です。この負担とリスクを、あなた一人で抱え込む必要はありません。
相続手続きに詳しい司法書士にご依頼いただくことで、法的な手順を確認しながら進めやすくなり、紛争リスクや時間・手間、精神的な負担を軽減できる可能性があります。
気になる費用についても、司法書士は比較的リーズナブルな場合が多く、特に相続人同士で争いがない事案では、弁護士や信託銀行に依頼するよりも費用を抑えられる可能性があります。当事務所の料金一覧もご参考に、まずは一度ご相談ください。
まとめ:故人の想いとあなたの未来を守るために
この記事の重要なポイントをもう一度振り返ります。
- 遺言執行者には、全相続人へ遺言内容を通知する法的な義務があります。
- 通知義務を怠ると、損害賠償請求や解任、深刻な親族トラブルなど、計り知れないリスクを負うことになります。
- この義務は、遺言書の種類(自筆証書・公正証書)や相続人との関係性(疎遠など)に関わらず発生します。
- 相続手続きに詳しい司法書士に相談することは、法的リスクを確認しながら進めるための有効な方法です。
遺言執行者という責任ある立場に指定されたあなたの不安なお気持ち、そして故人の遺志を尊重したいという誠実なお気持ちを、どうか一人で抱え込まないでください。遺言内容を適切に実現し、法的リスクや親族トラブルをできる限り避けるためにも、早めに専門家へ相談することをご検討ください。
当事務所では、遺言執行に関する無料相談を承っております。まずはお気軽にお話をお聞かせください。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
相続登記の登録免許税|課税明細書の読み方と計算方法を解説
相続登記の費用が不安ですか?まず課税明細書で概算を把握しましょう
大切なご家族が亡くなられ、相続手続きを進める中で、「相続登記には一体いくらかかるのだろう?」という費用へのご不安は、多くの方が抱える共通の悩みです。ご自身で手続きを進めるにしても、専門家である司法書士に依頼するにしても、費用の全体像が見えないままでは、次の一歩を踏み出しにくいものでしょう。この記事全体のテーマについては、相続登記費用の全体像で体系的に解説しています。
相続登記にかかる費用は、主に法務局へ納める税金である「登録免許税」と、我々司法書士にお支払いいただく「報酬」の2つに大別されます。このうち、ご自身で概算を把握できるのが「登録免許税」であり、その計算で確認すべき重要な資料が、毎年4月~6月頃に市区町村から送られてくる「固定資産税の課税明細書」です。
この記事では、司法書士が普段どのように課税明細書から登録免許税を計算しているのか、その手順と注意点を分かりやすく解説します。読み終える頃には、ご自身で費用の概算を把握するための基本的な考え方が分かり、専門家へ相談する際の準備もしやすくなります。
司法書士の初回相談でも鍵となる「課税明細書」
私たちがお客様との最初の無料相談で、「もしお手元にあれば、固定資産税の課税明細書をお持ちください」とお願いするのには、明確な理由があります。この一枚の書類から、相続登記の費用で最も大きな割合を占める登録免許税をその場で計算し、司法書士報酬を含めた総額のお見積りを迅速にご提示できるからです。
実際にご相談にいらっしゃる方のほとんどが、まず費用のことを気にされています。課税明細書に記載された「評価額」をもとに登録免許税(原則として評価額の0.4%)を算出し、具体的な金額をお見せすることで、お客様は安心して次のステップを検討できるようになります。
戸建ての場合は比較的シンプルですが、マンションの場合は敷地の評価額を按分計算する必要があるなど、少し複雑なケースもあります。ただし、私道や評価額の記載がない不動産などがある場合は追加確認が必要になることがあります。この書類があれば、多くのケースで費用の概算を把握しやすくなります。
【見本で解説】課税明細書は「価格」または「評価額」の欄を見る
それでは、実際に登録免許税を計算していきましょう。まず、お手元に固定資産税の課税明細書をご用意ください。これは、毎年春に送られてくる「固定資産税・都市計画税 納税通知書」に同封されている書類です。
自治体によって書式は異なりますが、必ず「価格」または「評価額」と記載された欄があります。これが登録免許税を計算する上での基礎となる数字です。注意点として、「課税標準額」という似た名称の欄がありますが、そちらではありません。必ず「価格」または「評価額」の金額を確認してください。
例えば、東京都23区や川崎市など多くの自治体では「価格」という名称で記載されています。土地と家屋、それぞれについてこの欄の金額を拾い出しましょう。

ステップ1:すべての不動産の「価格(評価額)」を合計する
最初に、課税明細書に記載されている相続対象の不動産すべての「価格(評価額)」を合計します。土地が複数筆ある場合は、すべての筆の価格を足し合わせます。建物があれば、その価格も忘れずに加えてください。
【計算例】
- 土地Aの価格:10,123,456円
- 土地Bの価格: 2,000,000円
- 建物の価格: 5,234,567円
合計額: 10,123,456円 + 2,000,000円 + 5,234,567円 = 17,358,023円
ステップ2:合計額の1,000円未満を切り捨て「課税価格」を出す
次に、ステップ1で算出した合計額の1,000円未満の端数を切り捨てます。この処理をした後の金額が、法律上の「課税価格」(または課税標準額)となります。これは登録免許税を計算するためのルールです。
【計算例】
17,358,023円 → 1,000円未満を切り捨て → 17,358,000円(これが課税価格)
ステップ3:課税価格に税率0.4%を掛けて登録免許税を算出する
最後に、ステップ2で算出した課税価格に、相続登記の税率である0.4%(1000分の4)を掛け合わせます。なお、生前贈与による名義変更(贈与登記)の場合は税率が2.0%となり、負担が大きく異なります。
【計算例】
17,358,000円 × 0.4% = 69,432円
ここで最後のルールです。計算して出た金額に100円未満の端数がある場合は、その端数を切り捨てます。この例では32円を切り捨てるため、最終的に法務局へ納付する登録免許税は69,400円となります。
参照:国税通則法
参照:第119条関係 国税の確定金額の端数計算等
【ケース別】間違いやすい不動産の登録免許税計算方法
基本的な計算は上記のとおりですが、不動産の種類によっては少し注意が必要です。ここでは、特にご自身で計算する際に間違いやすい「マンション」「筆数が多い土地」「私道」の3つのケースについて、具体的な計算方法を解説します。

マンション:専有部分と「敷地権の評価額」を合算する
マンションの登録免許税計算で最も重要なポイントは「敷地権」の扱いです。マンション相続では、お部屋である「専有部分」と、建物が建つ土地の権利である「敷地権」を別々に評価し、合算する必要があります。
- 専有部分の評価額:課税明細書の「家屋」の価格をそのまま使います。
- 敷地権の評価額:課税明細書には「敷地全体の土地の価格」が記載されています。この金額に、法務局で取得する登記簿謄本(登記事項証明書)に記載の「敷地権の割合」を掛け合わせて算出します。
【計算例】
- 専有部分の価格:8,000,000円
- 敷地全体の土地の価格:500,000,000円
- 敷地権の割合:10000分の50
敷地権の評価額:500,000,000円 × (50 / 10000) = 2,500,000円
不動産の評価額合計:8,000,000円 (専有部分) + 2,500,000円 (敷地権) = 10,500,000円
この合計額10,500,000円を基に、前述のステップ2(1,000円未満切り捨て)、ステップ3(税率0.4%を掛け、100円未満切り捨て)の計算を進めてください。
筆数が多い土地:登記漏れに注意し「名寄帳」も活用
田舎の山林や畑など、相続財産に多数の土地が含まれる場合、計算自体はすべての土地の評価額を単純に合算するだけです。しかし、それ以前に「相続すべき土地をすべて正確に把握する」という大きなハードルがあります。
課税明細書はあくまで課税対象のリストであり、非課税の私道などが記載されていない場合があります。そこで活用したいのが、市区町村の役所(資産税課など)で取得できる「名寄帳(なよせちょう)」です。名寄帳には、その人がその自治体内に所有する不動産の一覧が記載されており、課税明細書から漏れている不動産を発見するのに役立ちます。
土地の筆数が多いと、登記漏れのリスクが格段に高まります。正確な財産把握のためにも、名寄帳の取得を検討しましょう。
私道(公衆用道路):課税明細書にない不動産の見つけ方
相続登記で最も見落とされがちなのが「私道」の存在です。特に「公衆用道路」として不特定多数の人が利用している私道は、固定資産税が非課税となっていることが多く、課税明細書に記載されません。
しかし、課税されていないからといって登記が不要なわけではありません。私道の登記を忘れてしまうと、将来、その土地建物を売却する際や、担保に入れて融資を受ける際に買主や金融機関から指摘され、大きなトラブルの原因となります。
課税明細書に記載がない私道の評価額は、市区町村役場で「固定資産評価証明書」を取得するか、近隣の土地の評価額(路線価など)を参考に算出します。一般的には「近傍宅地の評価額 × 面積 × 0.3」といった計算を行いますが、この判断は専門知識を要します。私道の存在が疑われる場合は、安易に自己判断せず、専門家にご相談ください。より具体的な手順については、私道の相続登記で注意すべき点をご覧ください。
知っておきたい登録免許税の免税措置【令和9年3月31日まで】
相続登記の費用負担を軽減するため、時限的に登録免許税の免税措置が設けられています。特に利用される可能性が高いのが、「不動産の価額が100万円以下の土地」に関する特例です。これは、所有者不明土地問題の解消を目的としたもので、適用期限が令和9年(2027年)3月31日までと定められています。

評価額100万円以下の土地は非課税【建物は対象外】
この免税措置の重要なポイントは、評価額の判定が相続する土地全体の合計額ではなく、「1筆ごと」に行われる点です。例えば、評価額30万円の土地を5筆相続した場合、合計額は150万円ですが、1筆ごとの評価額はすべて100万円以下なので、5筆すべてが免税の対象となります。
もう一つの注意点は、この措置は「土地」のみが対象であり、「建物」は評価額が100万円以下であっても対象外であるということです。この点を間違えないようにしましょう。
申請書への適用条文の記載をお忘れなく
この免税措置は、条件に合致すれば自動的に適用されるわけではありません。登記申請書の登録免許税を記載する欄に、適用条文である「租税特別措置法第84条の2の3第2項により非課税」(相続人が土地を取得した場合)といった文言を記載する必要があります。
この適用条文の記載は、免税措置を受けるために重要です。この記載がないと、たとえ要件を満たしていても免税は適用されず、通常通りの税金を納めることになってしまいます。手続き上のミスで損をしないためにも、十分な注意が必要です。より具体的な手順については、登録免許税が非課税になる条件をご覧ください。
計算が複雑?費用が不安?専門家への相談で解決できます
ここまで登録免許税の計算方法を解説してきましたが、「マンションや私道の計算が複雑で難しい」「自分の計算が本当に合っているか不安」と感じられた方もいらっしゃるかもしれません。相続登記は、単なる税金計算だけでなく、膨大な戸籍の収集や必要書類の作成など、専門的な知識と多くの時間を要する手続きです。そのようなご不安をお持ちの場合は、専門家である司法書士に相談するのも有効な選択肢です。
自分でできる?司法書士に頼むべき?判断の3つの目安
ご自身のケースが専門家に依頼すべきか迷った際は、以下の3つの目安を参考にしてみてください。
- 相続人の関係はシンプルか?(例:相続人が配偶者と子のみで、関係も良好)
- 不動産の種類はシンプルか?(例:不動産が自宅のみで、マンションや私道、共有名義ではない)
- 手続きの時間を確保できるか?(例:平日に役所や法務局へ何度も足を運ぶ時間が十分にある)
これらの条件に1つでも当てはまらない場合は、手続きが複雑化したり、想定以上の時間がかかったりする可能性があります。特に法務局の無料相談は予約が取りにくい状況が続いており、専門家への相談を検討する価値は十分にあるでしょう。
当事務所の無料相談ならその場でお見積りを提示します
当事務所の無料相談に「固定資産税の課税明細書」をお持ちいただければ、その場で司法書士報酬と登録免許税を含めた総額の概算見積もりを提示いたします。事前に費用が明確になることで、安心してご依頼いただけます。
もちろん、ご相談いただいたからといって、無理に依頼を勧めることは一切ございません。平日夜間や土日のご相談にも対応しておりますので、お仕事でお忙しい方も、まずはお気軽にお問い合わせください。費用に関する漠然とした不安を解消し、安心して手続きを進めるためのお手伝いをさせていただきます。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。