家族信託の受託者は兄弟2人でも可能。ただし注意点も
ご両親の将来を思い、認知症対策として家族信託を検討される中で、「財産管理の重責を一人に負わせるのではなく、兄弟で協力して担いたい」と考えるのは、とても自然なことです。結論から申し上げますと、ご兄弟2人を受託者(共同受託者)とすることは法律上、全く問題ありません。
しかし、その「兄弟で協力したい」という想いだけで安易に共同受託を選択してしまうと、将来、特にご実家の売却など重要な意思決定の場面で、かえって家族関係に悪影響を及ぼす事態を招きかねません。良かれと思って選んだ仕組みが、想定外のトラブルにつながる可能性があります。
この記事では、なぜ共同受託が慎重な検討を要するのか、その具体的なリスクと、兄弟で協力しつつも円滑な財産管理を実現するための、より現実的で安全な方法について、専門家の視点から詳しく解説していきます。安易な選択で家族信託で後悔する前に、ぜひ最後までご覧ください。
兄弟で共同受託者になるメリットと潜むリスク
兄弟で共同受託者になることには、もちろん良い面もあります。しかし、それ以上に知っておくべき重大なリスクが潜んでいるのも事実です。メリットとデメリットを正しく理解し、ご自身の家族に本当に適した形なのかを見極めましょう。
メリット:責任の分散と相互チェック機能
共同受託を選ぶ主なメリットは、次の2つです。
- 責任や負担の分散:親の財産を預かるという精神的なプレッシャーや、入出金管理、各種手続きといった実務的な負担を、兄弟で分かち合うことができます。一人で抱え込む不安が軽減されるのは大きな利点でしょう。
- 相互チェックによる不正防止:一人が単独で財産を管理する場合、万が一の使い込みや判断ミスといったリスクがゼロではありません。兄弟間で互いに管理状況を確認することで、財産管理の透明性が高まり、不正を防止する効果が期待できます。これは、他の親族からの信頼を得る上でもプラスに働きます。
最大のリスク:不動産売却など重要事項で意見が割れると身動きが取れない
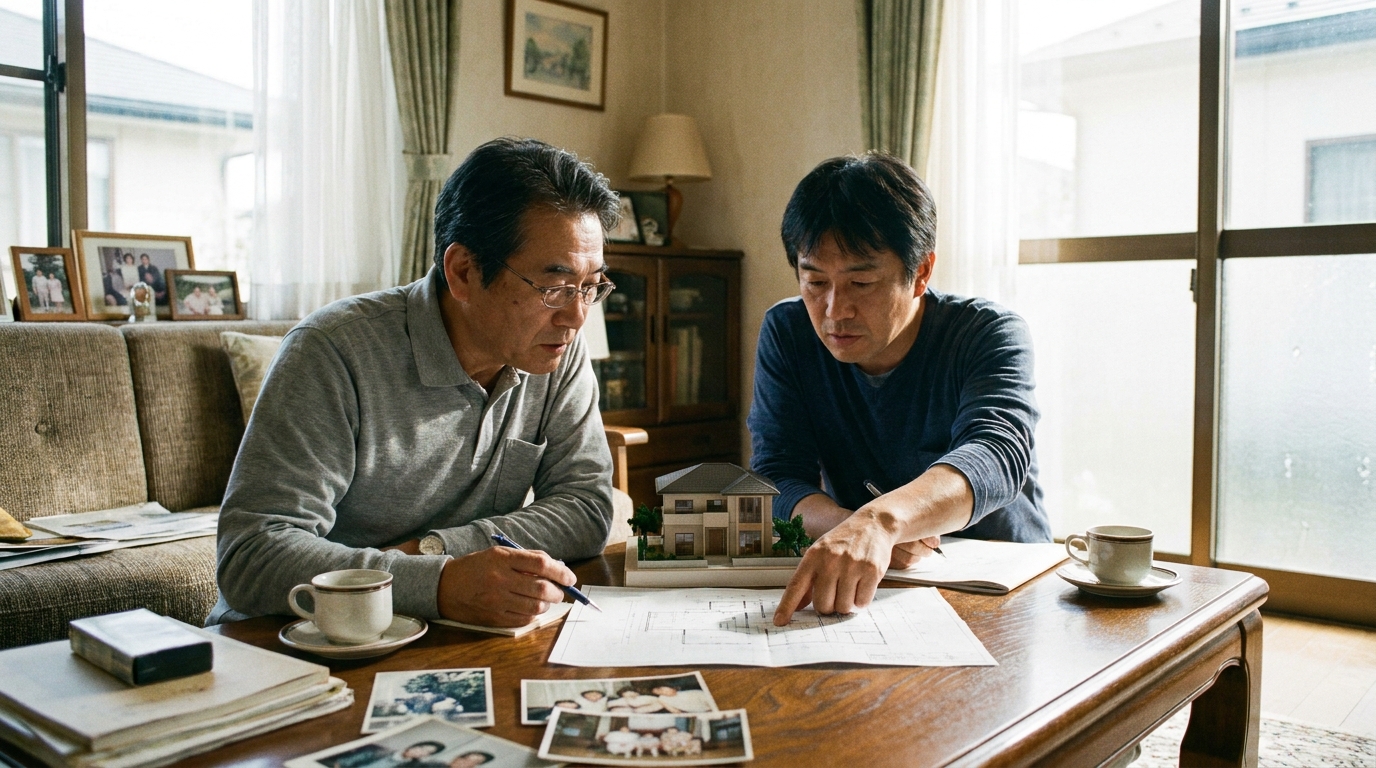
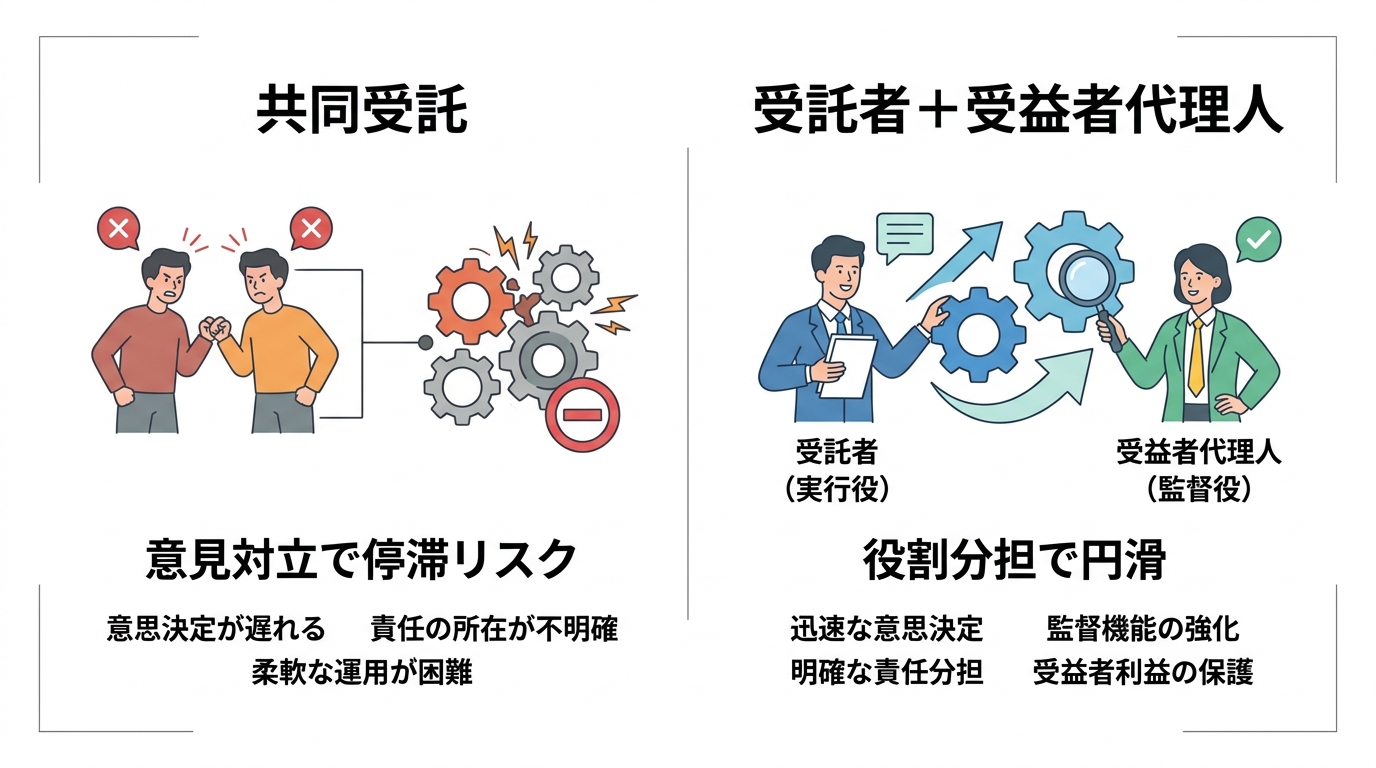
メリットがある一方で、共同受託にはそれを上回るほどの大きなリスクが存在します。それは、重要な意思決定の場面で兄弟の意見が対立すると、その事項について手続きを進められなくなる可能性があるという点です。
日本の信託法では、受託者が複数いる場合、信託に関する事務は原則として「過半数」で決定すると定められています(信託法第80条第1項)。しかし、受託者が兄弟2人の場合、過半数をとるには2人とも賛成する必要があり、事実上の「全員一致」が求められることになるのです。ただし、信託財産の保存行為については、各受託者が単独で決定することができます。例えば、財産の現状を維持するために必要な一定の修繕などがこれに当たる場合があります。
信託契約において、信託法とは異なる意思決定ルール(例:全員一致、特定の受託者の同意を要する、職務分掌を定めるなど)を定めることもできますが、受託者が2人の場合は、やはり意見対立のリスクは避けられません。
例えば、親が介護施設に入所し、その費用を捻出するために実家を売却するケースを考えてみましょう。
- 兄:「少しでも高く売りたい。時間をかけてでも良い買主を探すべきだ」
- 弟:「施設の支払いが迫っている。多少安くても早く現金化することが最優先だ」
このような状況で意見が大きく対立すると、売却価格も売却時期も決まらず、売却活動に入れない可能性があります。結果として、必要な資金を確保できず、親の介護計画そのものが頓挫してしまう恐れもあります。これは、疎遠な兄弟でなくとも、仲の良い兄弟だからこそ、お互いの考えを譲れずに起こりうる事態なのです。
また、実務上は、複数の受託者による信託口口座の開設に対応していない、または個別審査を必要とする金融機関もあるため、事前確認が必要です。手続きが煩雑になり、そもそも信託をスタートさせる段階でつまずいてしまう可能性も考慮しなければなりません。不動産が共有名義であることのリスクと似ていますが、信託ではさらに深刻な状況に陥りやすいのです。
解決策:「受託者+受益者代理人」という協力体制
では、「兄弟で協力したい」という想いを、リスクを抑えながら実現する方法はないのでしょうか。そこで私たちが推奨するのが、「兄弟の1人を受託者とし、もう1人を受益者代理人にする」という方法です。このほか、受託者の業務をチェックするために「信託監督人」を置く方法もあります。受益者代理人と信託監督人は役割が異なりますが、ここでは、受益者本人に代わって権利を行使できる受益者代理人を活用する方法に焦点を当てます。
受益者代理人とは、簡単に言えば「受益者(この場合は親)の権利を守るための代理人」です。受益者本人の判断能力が低下した場合でも、受益者代理人が受益者に代わって必要な権利行使を行うことができます。また、信託契約で「不動産を売却する場合には、事前に受益者代理人と協議する」などのルールを定めておけば、受託者が重要な財産処分を独断で進めることを避けつつ、最終的な実行権限は受託者に残す設計も可能です。
この体制の最大のメリットは、役割分担が明確になる点です。
- 受託者(例:兄):財産の管理や処分を実行する「実行役」
- 受益者代理人(例:弟):受益者側の立場から重要な意思決定に関与する「チェック役」
日常的な財産管理は受託者が行い、不動産の売却など特に重要な判断をする際には、事前に受益者代理人と協議する、というルールを信託契約書に定めておくこともできます。
このようにすれば、最終的な財産管理・処分の実行主体は受託者としつつ、もう一人の兄弟も重要な局面で意見を述べ、判断に関与する仕組みにできます。役割分担と意思決定の円滑さを両立しやすい選択肢と言えるでしょう。
【徹底比較】「共同受託」と「受託者+受益者代理人」どちらを選ぶべき?
ご自身の家族にとってどちらの形が最適か判断するために、2つの体制をいくつかの観点から比較してみましょう。
体制の比較表
| 比較項目 | 共同受託(兄弟2人) | 受託者1人+受益者代理人1人 |
|---|---|---|
| 意思決定のスピード | 遅くなりやすい(通常の信託事務は双方の賛成が必要。ただし、保存行為や職務分掌・別段の定めがある場合を除く) | 速い(日常管理は受託者が単独で可能) |
| 不動産売却の決定 | 意見が対立すると、その売却手続きを進められないことがある | 役割分担で円滑に進めやすい |
| 手続きの簡便さ | 煩雑になりやすい(金融機関や取引先の運用により、2人分の署名・押印を求められる場合がある) | 簡便(基本は受託者1人で完結) |
| 兄弟間の役割 | 対等(対立構造になりやすい) | 実行役とチェック役(役割分担で協力しやすい) |
意思決定のスピードと手続きの簡便さで比較
日常の預金管理や公共料金の支払いといった事務処理において、共同受託の場合はその都度2人の意思確認が必要になる可能性があります。一方、受託者1人の体制であれば、単独の判断で迅速に進めることが可能です。
また、銀行での手続きや契約書への署名・押印などでは、金融機関や取引先の運用によって共同受託者2人の関与を求められる場合があり、単独受託者の場合に比べて手間や時間がかかる可能性があります。手続きの簡便さという実務的な観点では、「受託者+受益者代理人」の体制の方が進めやすい場合があります。
権限のバランスと家族の関与度で比較
共同受託は兄弟の権限が完全に対等であるため、一見公平に見えます。しかし、前述の通り、それがかえって対立を生み、機能不全に陥るリスクをはらんでいます。
一方、「受託者+受益者代理人」の体制では、財産管理・処分を実行する役割と、受益者側から重要な判断に関与する役割を分けることができます。信託契約に「不動産の売却や高額な金銭の支出など、特に重要な行為については、事前に受益者代理人と協議する」といった条項を盛り込むことで、受託者が重要事項を独断で進めることを避けつつ、最終的な実行権限は受託者に残す設計も可能です。これにより、受託者の独断的な判断を防ぎ、もう一人の兄弟が重要な局面で関与する仕組みを構築できます。これは、将来の相続登記や財産承継を見据えた上でも、非常に有効な設計と言えます。状況によっては、成年後見人制度よりも柔軟な対応が可能です。
【相談事例】共同受託を希望された兄弟の最適な信託設計
ここで、当事務所に実際に寄せられたご相談を紹介します。この事例は、まさに「兄弟で協力したい」という想いと、現実的なリスクとの間で、最適な答えを見つけ出したケースです。
ご相談内容:「施設に入所中のお父様が所有するご自宅(川崎市宮前区)について、将来認知症になっても売却できるよう家族信託を検討したい。兄弟仲は良く、家族のことだから兄弟2人で一緒に管理していきたいので、受託者を2人にできますか?」というご長男からのご相談でした。
ご提案と対話:
まず、法律上、受託者を2人にすることは可能であることをお伝えしました。そして、信託法では意思決定が受託者の過半数で決まる原則があるものの、2人の場合は事実上「全員一致」が必要になる点を丁寧に説明しました。
その上で、次のような問いかけをさせていただきました。
「将来、お父様のためにご実家を売却する際、例えば買主から5,000万円という価格提示があったとします。その時、ご兄弟お二人の意見は必ず一致するでしょうか?もし、一方が『もっと高く売れるはずだ』、もう一方が『早く現金化したい』と考えた場合、手続きが完全に止まってしまうリスクがあります。」
この具体的なリスクをご理解いただいた上で、共同受託という選択肢だけでなく、「お一人を受託者、もうお一人を受益者代理人とする」という方法もあることをご提案しました。
最終的な選択:
最終的には「長男を受託者、二男を受益者代理人」とし、不動産を売却するなどの重要な判断については、事前に兄弟で十分に協議するという形を採用されました。最終的な財産管理・処分の実行主体は受託者である長男としつつ、二男も受益者代理人として重要な場面で意見を述べることができる設計です。
この設計により、「兄弟で協力して財産を守る」という当初の希望を叶えつつ、意思決定の停滞リスクを回避し、円滑な財産管理を実現する仕組みを構築することができました。家族信託は、不動産のような収益物件の管理にも応用できる柔軟な制度です。
まとめ:兄弟で協力する形は「共同受託」だけではない
今回の内容をまとめます。
- 兄弟2人を共同受託者にすることは法律上可能。
- しかし、受託者が2人の場合、不動産売却など重要な決定には事実上「全員の同意」が必要となり、意見が対立すると手続きが完全にストップするリスクがある。
- 「兄弟で協力したい」という想いを実現するには、「1人を受託者、もう1人を受益者代理人」という役割分担も、兄弟で協力しながら財産管理を進めるための有力な選択肢となる。
「兄弟で親の財産を守りたい」という意向を実現する場合でも、将来のトラブルにつながらないよう、制度設計を慎重に検討する必要があります。家族信託は非常に柔軟な制度ですが、その分、契約書の設計には高度な専門知識と経験が求められます。ご家族の状況や想いに合わせた最適な信託契約を設計するためには、経験豊富な専門家への相談が不可欠です。
どの専門家が良いか迷われた際は、相続に強い司法書士を見抜く視点も大切になります。まずはお気軽にご相談いただき、ご家族の状況に合った進め方を一緒に検討します。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。