Author Archive
相続登記の必要書類リスト|ケース別に専門家が徹底解説
相続登記の必要書類は大きく分けて3種類
ご家族が亡くなられ、不動産の名義変更(相続登記)を考えたとき、多くの方がまず直面するのが「必要書類の多さと複雑さ」ではないでしょうか。役所のホームページや解説サイトを見ると、聞き慣れない書類の名前がずらりと並び、途方に暮れてしまうかもしれません。
でも、ご安心ください。一見すると複雑に見える相続登記の必要書類も、その役割で整理すると、実はたった3つのグループに分けられます。まずはこの全体像をつかむことで、頭の中がスッキリ整理され、落ち着いて準備を進められるはずです。
相続登記は、いわば「宝の地図」を完成させるようなもの。これからご紹介する3つのグループは、その地図を完成させるための大切なピースです。
① 相続関係を証明する書類
これは「誰が亡くなって(被相続人)、誰が財産を受け継ぐ権利があるのか(相続人)」を公的に証明するための書類群です。主に戸籍謄本などがこれにあたります。法務局は、この書類を見て「この人たち以外に相続人はいない」ということを確認します。
② 不動産に関する書類
名義変更の対象となる不動産が「どこにあって、どのようなものか」を特定するための書類です。固定資産評価証明書や登記事項証明書(登記簿謄本)などが含まれます。税金の計算や、正確な不動産情報を申請書に記載するために不可欠です。
③ 登記申請のための書類
法務局に「このような内容で名義変更をお願いします」と意思表示をするための書類です。具体的には、相続人全員の合意内容を示す遺産分割協議書や、法務局所定の登記申請書などがこれにあたります。
いかがでしょうか。このように分類するだけで、それぞれの書類が持つ意味が見えてきませんか?次の章からは、最も一般的なケースを例に、具体的な書類を一つひとつ見ていきましょう。
【基本】遺産分割協議で相続登記する場合の必要書類リスト
ここからは、相続のケースで最も多い「遺言書がなく、相続人全員の話し合い(遺産分割協議)で不動産の取得者を決める」場合を例に、必要書類を具体的に解説します。まずは、この基本パターンをしっかり押さえることが大切です。
必ず必要になる基本書類
どの相続登記でも、いわば土台となる書類です。これらがなければ、手続きは始まりません。
被相続人(亡くなった方)の出生から死亡までの戸籍謄本等
なぜ「死亡時」だけでなく「出生まで」遡る必要があるのでしょうか。それは、法務局が「他に相続人がいないか」を厳密に確認するためです。例えば、過去の結婚での子どもや、認知している子どもの存在などをすべて洗い出すには、亡くなった方の人生すべての戸籍をたどる必要があるのです。転籍や結婚などで戸籍は新しく作られるため、多くの場合、複数の役所から何通も取り寄せることになります。
被相続人の住民票の除票(または戸籍の附票)
これは、登記簿に記載されている住所と、亡くなった時の最後の住所が同じであることを証明するために必要です。もし住所が異なると、登記簿上の人物と亡くなった方が同一人物であると確認できず、手続きが進められません。(詳しくは後の「落とし穴」で解説します)
相続人全員の現在の戸籍謄本
相続手続きの時点で、相続人の方々がご存命であることを証明するために必要です。
不動産を相続する人の住民票
新しく不動産の名義人になる方の氏名・住所を正確に登記するために提出します。
不動産の固定資産評価証明書
相続登記では、登録免許税の計算に必要となる「固定資産の価格(課税価格)」を確認し、登記申請書に記載します。そのため、固定資産評価証明書を取得して評価額を確認するのが一般的です(申請内容によっては、提出先で別の資料で足りる場合もあります)。市区町村役場(東京23区の場合は都税事務所)で取得できます。
これらの書類を一つひとつ集めるのは、時間も手間もかかります。特に戸籍の収集は専門的な知識がないと難航しがちです。もしご自身で戸籍を集めるのが大変な場合は、集めた戸籍をもとに法定相続情報一覧図を作成しておくと、その後の銀行手続きなどで戸籍一式の提出が不要になり便利です。
参照:総務省「本籍地の戸籍証明書取得方法」
遺産分割協議にもとづく追加書類
相続人全員で話し合い、合意した内容を証明するための書類です。
遺産分割協議書
「どの不動産を、誰が相続するのか」を明確に記載し、相続人全員が署名・押印した書類です。遺産分割協議書は、後のトラブルを防ぐためにも非常に重要な書類であり、法務局はこの内容に基づいて登記を行います。
相続人全員の印鑑証明書
遺産分割協議書に押された印鑑が、間違いなく本人の実印であることを証明するために添付します。これにより、協議書が相続人全員の正式な意思に基づいて作成されたことの証明力が高まります。
【ケース別】遺言書がある場合に必要な書類
被相続人が遺言書を遺していた場合、原則としてその内容に従って相続手続きを進めます。そのため、遺産分割協議書は不要となり、代わりに遺言書そのものが重要な書類となります。ただし、遺言書の種類によって少し手続きが異なります。

公正証書遺言の場合
公証役場で作成された公正証書遺言は、公証人が内容を確認して作成するため、信頼性が非常に高いのが特徴です。そのため、家庭裁判所での「検認」という手続きが不要で、比較的スムーズに相続登記を進めることができます。
【追加で必要になる書類】
- 公正証書遺言の正本または謄本
自筆証書遺言の場合(検認・法務局保管制度)
故人が自筆で作成した遺言書は、偽造や変造を防ぐため、原則として家庭裁判所で「検認」という手続きを受ける必要があります。検認とは、相続人に対し遺言の存在とその内容を知らせるとともに、遺言書の状態を保全するための手続きです。この検認が終わると、「検認済証明書」が発行され、これを遺言書とセットで法務局に提出します。自筆証書遺言は、形式の不備で無効になるケースもあるため注意が必要です。
【追加で必要になる書類】
- 自筆証書遺言書
- 検認済証明書
ただし、2020年からはじまった「法務局における自筆証書遺言書保管制度」を利用している場合は、法務局が遺言書を保管し、検認が不要となります。その場合は「遺言書情報証明書」という書類が検認済証明書の代わりとなります。
参照:法務省「自筆証書遺言書保管制度について」
こんなときはどうする?特殊ケースで必要になる書類
相続は、必ずしも単純なケースばかりではありません。ここでは、少し複雑な状況で必要となる追加書類について解説します。
相続放棄をした相続人がいる場合
相続人の中に借金などの理由で相続放棄をした方がいる場合、その人は初めから相続人ではなかったことになります。その事実を法務局に証明するため、「相続放棄申述受理証明書」を家庭裁判所で取得し、提出する必要があります。
代襲相続や数次相続が発生している場合
本来相続人となるはずの子が親より先に亡くなっていて、その子(孫)が代わりに相続する「代襲相続」。あるいは、遺産分割協議が終わらないうちに相続人の一人が亡くなってしまい、次の相続が始まってしまう「数次相続」。
こうしたケースでは、相続関係が複雑になり、証明するために必要な戸籍謄本の量が格段に増えます。例えば、亡くなった方に子どもがおらず、ご両親もすでに他界している場合、相続人は兄弟姉妹や甥・姪になります。この場合、亡くなった方の親の「出生から死亡まで」の戸籍謄本も必要となり、戸籍集めの難易度は一気に跳ね上がります。
実際に、ご兄弟が亡くなり、ご自身で銀行や法務局の手続きを進めようとした方から、こんなご相談がありました。
「自分で戸籍は全部そろえたつもりだったのに、銀行からも法務局からも『まだ足りません』と言われてしまって…。何度も役所に足を運んだのに、一体何が足りないのかも分からず、本当に困り果てていました」
この方の場合、まさに兄弟姉妹が相続人となるケースで、通常では気付きにくい親御様の古い戸籍が不足していました。私たちが戸籍の収集から法定相続情報一覧図の作成まで代行したことで、「何ヶ月も止まっていた手続きが一気に動き出して、本当に安心しました」と、安堵の表情でおっしゃっていたのが印象的です。
このように、代襲相続などが絡むと、手続きは専門家でも慎重に進めるほど複雑になります。
要注意!自分で書類集めをするときの4つの落とし穴
「必要書類のリストもわかったし、自分で挑戦してみよう」と考える方もいらっしゃるでしょう。しかし、相続登記の書類集めには、専門家だからこそ知っている、一般の方が陥りがちな「落とし穴」がいくつも存在します。ここでは代表的な4つのケースをご紹介します。
落とし穴①:戸籍謄本が途中で抜けている
「出生から死亡まで」の戸籍を集めるのは、想像以上に大変な作業です。昔の戸籍は手書きで読みにくかったり、戦争で焼失していたりすることもあります。また、法律の改正で戸籍が作り替えられる「改製」や、本籍地を移す「転籍」があると、その前後で戸籍が分断されます。このつながりを正確に読み解けないと、途中の戸籍が抜け落ちてしまい、法務局から「戸籍が不足しています」と書類を突き返されてしまうのです。
落とし穴②:登記簿の住所と最後の住所が違う
これは非常によくあるケースです。不動産を購入してから何十年も経っていると、引っ越しなどで登記簿上の住所が古いままになっていることがあります。この場合、登記簿の住所から亡くなった時の最後の住所までのつながりを証明しなければなりません。住民票の除票や戸籍の附票で証明しますが、それでもつながらない場合は、権利証(登記識別情報)の提出や、相続人全員からの「間違いなく同一人物です」という内容の上申書(実印を押印)が必要になるなど、手続きが格段に複雑になります。より詳しい対処法は「故人の登記簿上の住所が古い場合の相続登記対処法」で解説しています。
落とし穴③:固定資産評価証明書の年度が違う
登録免許税の計算に使う固定資産評価証明書は、一般に「登記申請日が属する年度」に対応するものが求められます。例えば、2025年12月に亡くなった方の相続登記を2026年5月に申請する場合は、2026年度の証明書が必要になることが多いです。証明書の年度は毎年4月1日に切り替わるため、申請時期によって必要年度が変わります。提出先の案内に従い、必要な年度を事前に確認しておくと安心です。相続登記の登録免許税の計算は、こうした細かなルールに基づいて行われます。
落とし穴④:相続した建物が未登記だった
古い家屋などでは、建物が登記されていない「未登記建物」であるケースが稀にあります。この場合、いきなり相続登記はできません。まず、土地家屋調査士という別の専門家に依頼して、建物の物理的な状況を登録する「建物表題登記」を行い、その後に司法書士が所有権を登録する「所有権保存登記」を行うという、二段階の手続きが必要になります。詳しくは「未登記建物の相続登記」で解説していますが、相続手続きを始めてから発覚すると、時間も費用も想定以上にかかってしまう可能性があります。
書類集めは専門家へ。司法書士に依頼するメリット
ここまで読んで、「自分で全部やるのは、思ったより大変そうだ…」と感じられた方も多いのではないでしょうか。相続登記は、人生で何度も経験する手続きではありません。だからこそ、専門家である司法書士に任せることには大きなメリットがあります。

面倒な戸籍収集から登記申請まで一括代行
司法書士にご依頼いただく最大のメリットは、やはり「手間と時間からの解放」です。特に大変な戸籍謄本の収集は、相続関係を正確に把握した上で、全国各地の役所に郵送で請求をかけるなど、専門的な知識と経験がなければスムーズに進みません。平日の昼間に何度も役所や法務局に電話をしたり、足を運んだりする負担を、すべて私たち専門家が代行します。
初めてのご相談に来られる方の多くは、「何から手をつけていいか、どんな書類が必要なのか、全く分からない」という状態です。それは当然のことです。私たちは、最初の無料相談の段階で、お客様の状況に合わせた必要書類をリストにしてお渡しし、一つひとつ丁寧にご説明することから始めます。お客様の不安な気持ちに寄り添い、ゴールまで伴走するのが私たちの役目です。
正確な書類作成でミスなくスムーズに手続き完了
専門家に依頼するもう一つの大きなメリットは、手続きの「正確性」と「迅速性」です。ご自身で申請した場合、書類の不備や申請書の記載ミスで、法務局から何度も「補正(修正)」の指示を受けることがあります。そのたびに法務局へ出向いたり、書類を取り直したりしていては、時間も精神的な負担もかさんでしまいます。
私たち司法書士は、日々、登記の専門家として業務を行っています。正確な書類作成と法務局との円滑なやり取りにより、申請上のミスや手戻りのリスクを減らし、できるだけスムーズに手続きを進めやすくなります。2024年4月から相続登記が義務化され、期限内に手続きを終えることの重要性も増しています。結果的に専門家に依頼することが、時間もコストも最も効率的な選択となるケースは少なくありません。
もし手続きでお困りでしたら、お気軽に相続登記に関する無料相談をご利用ください。
まとめ|相続登記は「書類集め」が8割!迷ったら専門家へ
相続登記の手続き全体を見渡すと、その成功の8割は「正確な書類を、漏れなく集めること」にかかっていると言っても過言ではありません。登記申請書自体は法務局のウェブサイトにも雛形がありますが、前提となる戸籍や遺産分割協議書などの準備に不備があると、補正対応が必要になるなど手続きが進みにくくなることがあります。
この記事では、必要書類のリストから、一般の方が陥りやすい落とし穴まで、詳しく解説してきました。もし、少しでも「自分のケースは複雑かもしれない」「書類を集める時間がない」「手続きに確実を期したい」と感じられたなら、一人で抱え込まずに、ぜひ私たち相続の専門家にご相談ください。
早めに専門家のサポートを受けることが、結果的に最もスムーズで、安心できる解決への近道です。私たちは、あなたの不安な気持ちに寄り添い、円満な相続手続きの実現を全力でサポートします。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
単元未満株式の相続手続き|見落とされやすい株式の行方と調査法
「2010株のはずが10株?」相続で“消えた”株式の謎
「父が遺した株式は、たしか2010株あったはずなんです。でも、信託銀行に問い合わせたら『当行でお預かりしているのは10株だけです』と言われてしまって…。残りの2000株は、一体どこに消えてしまったんでしょうか?」
これは、実際に当事務所にご相談に来られた方の、切実な声です。お父様が亡くなり、毎年配当金の通知などを送ってくるA信託銀行に連絡すれば、すべての株式の相続手続きができると考えていらっしゃいました。しかし、返ってきたのは予想外の回答。残りの株式の行方が分からず、途方に暮れていらっしゃったのです。
存在するはずの株式が、どの金融機関で管理されているのか分からなくなることがあります。実はこれ、株式の相続、特に「単元未満株式」が絡むケースで非常によく起こる典型的な落とし穴なのです。
多くの方が、「通知が届く金融機関が、すべての株式を管理しているはずだ」と思い込んでしまいがちですが、その思い込みが手続きを複雑にし、財産の発見を遅らせる原因になります。故人が遺した財産は、株式だけでなく、通帳記録を手がかりに死亡保険金を確認するケースのように、思わぬ場所に隠れていることも少なくありません。
この記事では、司法書士として数多くの株式相続に携わってきた経験から、見落とされがちな単元未満株式の相続について、その調査方法から具体的な手続き、そして相続後の選択肢まで分かりやすく解説していきます。もしあなたが今、同じような状況で不安を感じているなら、この記事では、状況を整理し、次に取るべき対応を検討するための基本的な考え方を解説します。
まず理解したい「単元未満株」と2つの保管場所の仕組み
なぜ、あるはずの株式が見つからなくなってしまうのでしょうか。その理由を理解するには、「単元未満株」という言葉と、株式が保管されている「2種類の口座」を押さえる必要があります。そもそも株式・株券の名義変更(相続手続き)の全体像を把握することも大切ですが、ここでは単元未満株に特有の仕組みを紐解いていきましょう。
100株単位の「単元株」と1〜99株の「単元未満株」
日本の多くの上場企業の株式は、「単元株制度」というルールを採用しています。これは、株式を売買する際の最低単位を決めるもので、多くは「100株=1単元」と定められています。
- 単元株(100株、200株など):証券取引所で自由に売買でき、株主総会で議決権を行使する権利があります。
- 単元未満株(1〜99株):「端株(はかぶ)」とも呼ばれます。単独では市場で売買できず、議決権もありません。しかし、配当金を受け取る権利はあり、立派な相続財産です。
単元未満株は、株式分割(1株が1.5株になるなど)や会社の合併など、株主本人の意思とは関係なく発生することがあります。
なぜ株式はバラバラに?「証券口座」と「特別口座」の役割
ここからが最も重要なポイントです。株式の保管場所は、大きく分けて2種類あります。
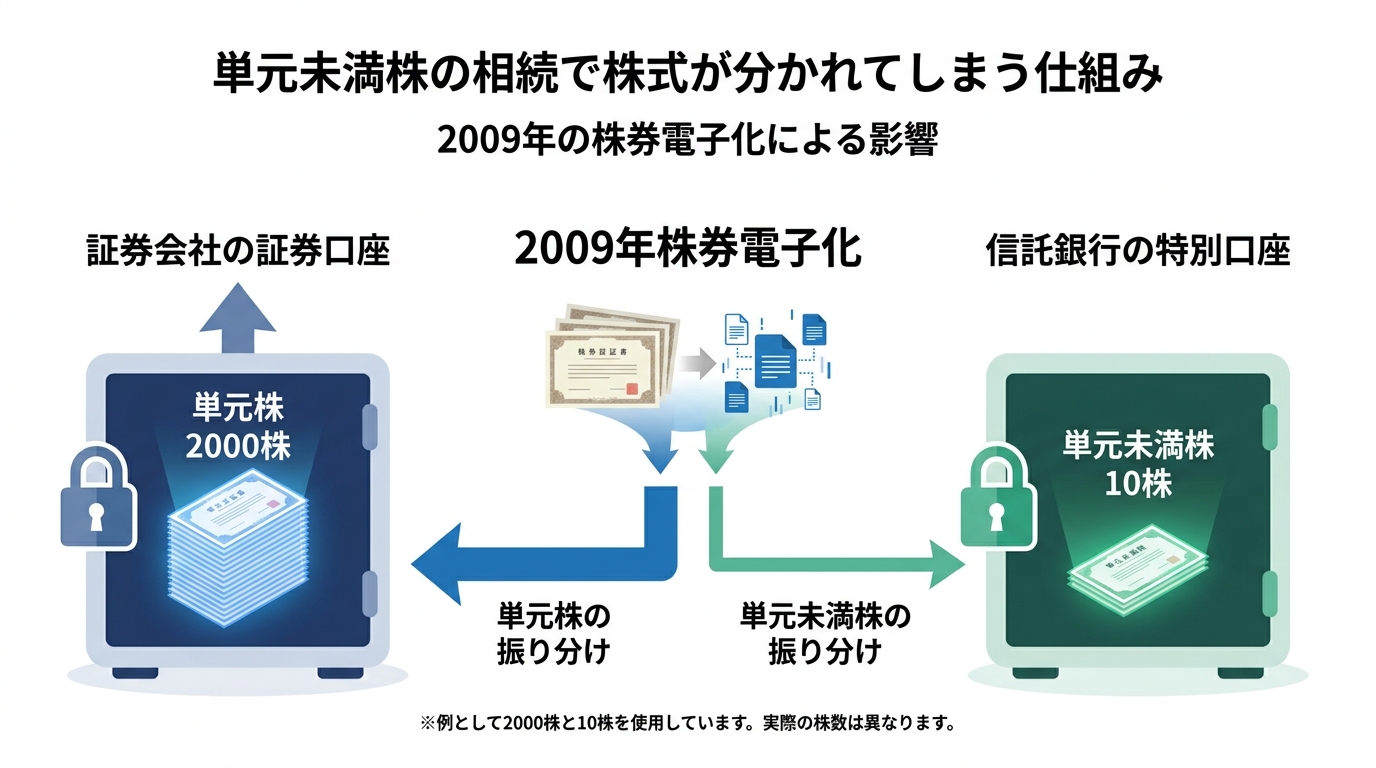
- 証券口座:証券会社で開設する、株式などを売買・管理するための一般的な口座です。
- 特別口座:証券会社に預けられていない株式を管理するために、発行会社が信託銀行などに開設した特殊な口座です。
この分かりにくい仕組みが生まれた背景には、2009年の「株券電子化」があります。
かつて紙の株券だったものが、すべてデータで管理されることになりました。その際、証券会社の口座に預けられていた株券は、そのまま電子データとしてその「証券口座」で管理されることになりました。
しかし、「タンス株」のように自宅で保管されていた株券などは行き場を失います。そこで、これらの株券の受け皿として、株主名簿を管理している信託銀行などに「特別口座」が自動的に開設され、そこで管理されることになったのです。
この結果、同じ銘柄でも保管先が証券口座と特別口座に分かれてしまう事態が起こり得ます。冒頭の事例では、2000株(単元株)は証券会社の「証券口座」に、残りの10株(単元未満株)は信託銀行の「特別口座」に、という形で別々に管理されていたのです。これが、株式が見つからなかった主な理由でした。この仕組みを理解することが、銀行・証券口座の相続手続きをスムーズに進める第一歩となります。
失敗しないための調査フロー|まず「ほふり」で全体像を把握する
では、故人がどの証券会社に口座を持っていたのか分からない場合、どうすればよいのでしょうか。心当たりのある金融機関に一つひとつ問い合わせるのは大変な手間です。こうした状況で時間と費用の無駄を防ぐ最善策が、「ほふり」で網羅的に調査することです。正確な財産調査は、相続手続きの土台となります。
ほふり(証券保管振替機構)への開示請求が最適な理由
「ほふり」は、株式会社証券保管振替機構(JASDEC)の愛称で、日本国内の株式などをデータで一元管理している機関です。
相続人が「ほふり」に開示請求を行うと、故人が口座を持っていたすべての金融機関(証券会社、信託銀行など)を一覧で把握できます。これにより、個別の金融機関に手当たり次第問い合わせる非効率を防ぎ、財産の申告漏れリスクをなくせるという大きなメリットがあるのです。冒頭の事例のように、信託銀行から通知が来ていても、他に証券口座がある可能性は十分に考えられます。最初に全体像を掴むことが、手続きの二度手間を防ぐ鍵となります。
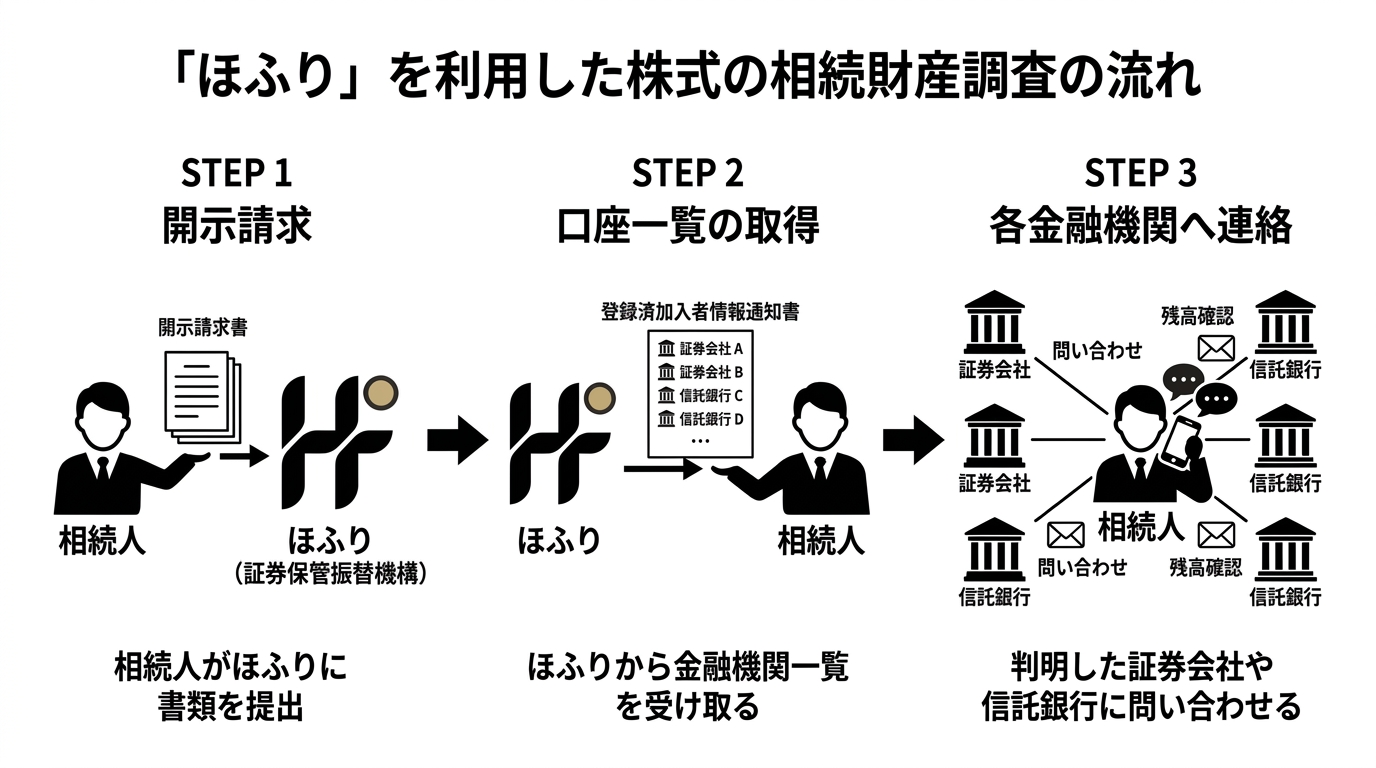
【3ステップ】ほふり開示請求の具体的な手順と必要書類
ほふりへの開示請求は、以下の3ステップで進めます。
- 書類の準備:ほふりのウェブサイトから「登録済加入者情報の開示請求書」をダウンロードして記入します。併せて、以下の書類を準備します。
- 被相続人(故人)の死亡の事実が記載されている戸籍謄本(または除籍謄本)
- 請求者(相続人)が被相続人の相続人であることがわかる戸籍謄本
- 請求者(相続人)の本人確認書類(運転免許証のコピーなど)
※戸籍謄本一式は、後の金融機関での手続きでも必ず必要になります。法定相続情報一覧図を取得しておくと、その後の手続きがスムーズになる場合があります。
- 郵送と手数料の支払い:準備した書類一式を、ほふりへ郵送します。開示費用は、開示結果である「登録済加入者情報通知書」を郵便局の代金引換サービスで受け取る際に支払います。
- 結果の受領:書類に不備がなければ、ほふりが提出書類を受け付けてから1か月ほどで、開示結果である「登録済加入者情報通知書」が郵送で届きます。混雑状況によっては、さらに日数を要する場合があります。
【重要】この開示結果で分かるのは「どの金融機関に口座があるか」までです。「どの銘柄を何株保有しているか」までは分かりません。したがって、次のアクションは「判明したすべての金融機関への個別連絡」となります。
補足:配当金計算書から「特別口座」の有無を推測する方法
手元に「配当金計算書」があれば、簡易的なチェックが可能です。書類の中にある「配当金のお支払いについて」といった項目を確認してみてください。
- 税額が「***」と表示されている場合:源泉徴収がされていません。これは「特別口座」で管理されている可能性が高いことを示します。
- 税額が具体的に記載されている場合:源泉徴収されています。これは「証券口座」で管理されている可能性が高いです。
ただし、これはあくまで推測の手がかりです。網羅的な調査のためには、やはり「ほふり」への開示請求が不可欠です。
単元未満株の相続手続き|2つの窓口と具体的な流れ
調査が完了し、財産の全体像が判明したら、いよいよ具体的な相続手続きに移ります。単元未満株がある場合、多くは「信託銀行」と「証券会社」という2つの窓口で、それぞれ手続きを進める必要があります。ここでも「各金融機関に同時にアプローチすること」が効率化の鍵です。
ステップ1:信託銀行での「特別口座」手続き
配当金の通知などを送ってくる信託銀行(株主名簿管理人)での手続きです。単元未満株が管理されているケースが多いです。
- 相続が発生した旨を連絡し、手続きに必要な書類を取り寄せます。
- 戸籍謄本や遺産分割協議書など、指定された書類を提出します。
- 単元未満株をどうするか(後述する買取請求など)を伝え、手続きを依頼します。
ステップ2:証券会社での「証券口座」手続き
ほふり調査で判明した証券会社での手続きです。こちらは故人の口座から相続人の口座へ株式を移管(名義変更)する手続きが中心となります。
- 相続が発生した旨を連絡し、必要書類を取り寄せます。
- 戸籍謄本や遺産分割協議書などを提出し、故人の口座から相続人の口座へ株式を移管します。
信託銀行の手続きと並行して進めることで、全体の時間を短縮できます。
共通して必要になる書類一覧
手続きの二度手間を防ぐため、以下の書類は早めに、そして複数部取得しておくと安心です。金融機関によって必要部数が異なる場合があるためです。
- 被相続人(故人)の出生から死亡までの連続した戸籍謄本・除籍謄本・改製原戸籍謄本
- 相続人全員の現在の戸籍謄本
- 相続人全員の印鑑証明書
- 遺産分割協議書(相続人全員の実印を押印)または遺言書
戸籍謄本の収集は、慣れていないと非常に時間がかかる作業です。2024年からは戸籍謄本の広域交付制度も始まりましたが、利用にはいくつかの条件があります。
相続した単元未満株はどうする?3つの選択肢と選び方
無事に名義変更が終わった後、相続した単元未満株をどう扱うか、主に3つの選択肢があります。それぞれのメリット・デメリットを理解し、ご自身の状況に合わせて最適な方法を選びましょう。これらの財産をどう分けるかは、財産目録を作成し、相続人全員で話し合うことが重要です。
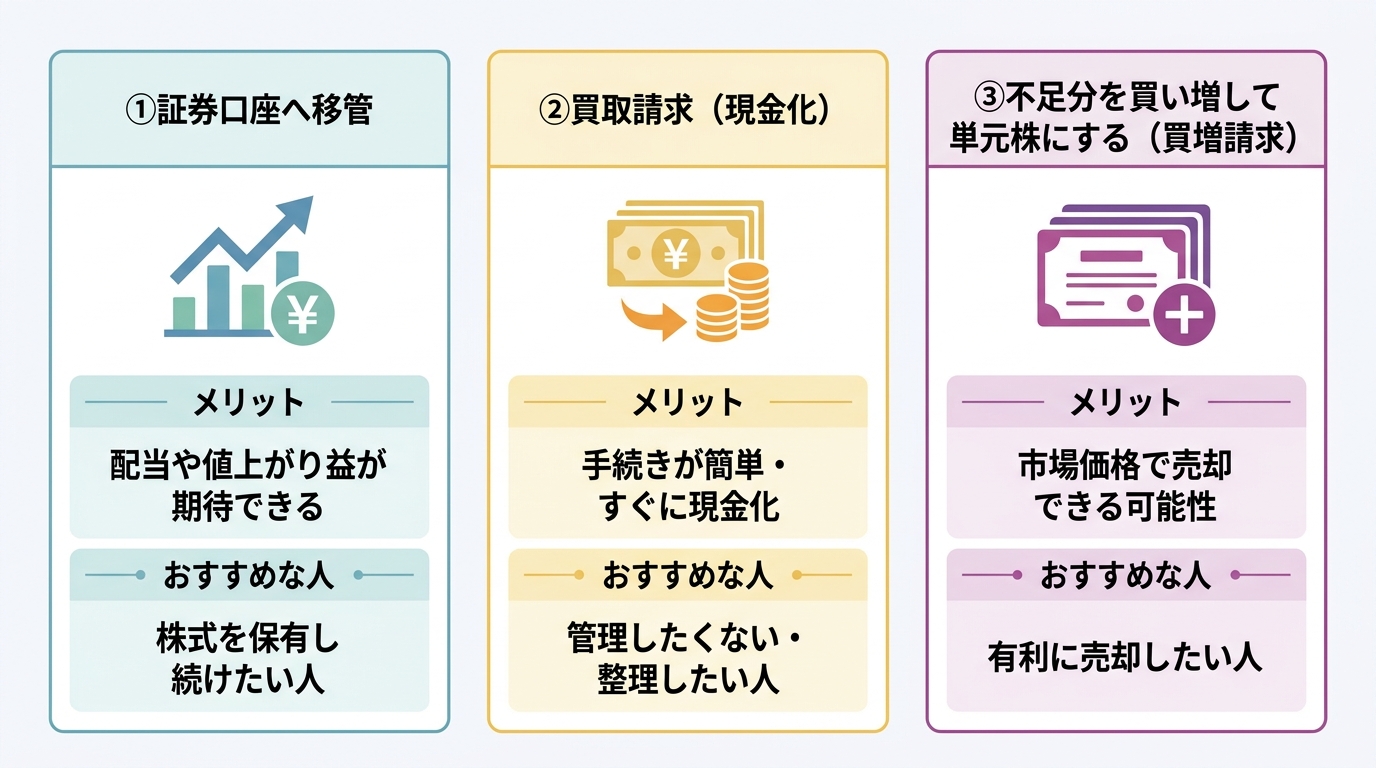
① 相続人の証券口座へ移管|保有を続けたい方向け
株式をそのまま保有し続ける選択肢です。今後の値上がり益や配当を期待する人に向いています。特別口座にある単元未満株も、ご自身の証券口座に移管すればまとめて管理できるメリットがあります。相続人が証券口座を持っていない場合は、新たに開設する必要があります。
② 発行会社に買い取ってもらう(買取請求)|現金化したい方向け
最もシンプルで、多くの方に選ばれる選択肢です。単元未満株は市場で売買できませんが、「買取請求制度」を利用して、その株式を発行している会社自身に時価で買い取ってもらえます。手続きが比較的簡単で、すぐに現金化できるのが大きなメリットです。「株式の管理はしたくない」「少額なので早く整理したい」というニーズに応える方法です。
③ 不足分を買い増して単元株にする(買増請求)|市場で売りたい方向け
「買増請求(かいましせいきゅう)制度」を利用して、1単元(通常100株)に足りない分を買い足し、単元株にしてから市場で売却する方法です。例えば80株を相続した場合、20株を買い増して100株にします。買取請求よりも有利な価格で売却できる可能性がありますが、以下の注意点があります。
- 追加で資金が必要になる
- この制度を導入していない会社もある
- 買増価格は時価となるため、変動リスクがある
利用可能かどうかは、信託銀行などへの事前確認が必要です。
【重要】手続きを放置した場合の3つのデメリット
「少額だし、面倒だから…」と単元未満株の相続手続きを放置すると、思わぬ不利益を被る可能性があります。なぜ放置してはいけないのか、具体的な3つのデメリットを解説します。
デメリット1:配当金が受け取れない・売却できない
最も直接的なデメリットです。株式の名義が故人のままでは、配当金の受け取り手続きができません。金融機関によっては配当金の支払いを保留したり、供託したりする場合があります。もちろん、買取請求や売却も一切できず、いざ現金が必要になった時に動かせない「塩漬け」状態になってしまいます。
デメリット2:相続税の申告漏れを指摘されるリスク
単元未満株は少額でも立派な相続財産であり、相続税の課税対象となります。その存在に気づかずに相続税申告をしてしまうと、後日税務署から申告漏れを指摘され、本来納めるべき税金に加えて延滞税や過少申告加算税といった追徴課税が発生するリスクがあります。財産調査の漏れは、後から遺産分割協議のやり直しが必要になるなど、さらなる手間を生む可能性もあります。
デメリット3:「所在不明株主」として財産権を失う可能性
これが最も深刻なリスクです。長期間にわたり配当金を受け取らず、会社からの通知も届かない状態が5年以上続くと、「所在不明株主」とみなされる可能性があります。この場合、会社は裁判所の許可を得て、その株式を強制的に売却・処分できてしまうのです。売却代金は会社が供託しますが、供託金の払渡請求権にも消滅時効があるため、一定期間が経過すると受け取れなくなることがあります。最終的に、株主としての権利そのものを失う危険性があることを、強く認識しておく必要があります。
参照:所在不明株主の株式売却許可申立事件についてのQ&A|裁判所
複雑な株式相続は専門家へ|司法書士のサポートで安心
ここまでお読みいただき、「思ったより手続きが複雑で大変そうだ」と感じた方もいらっしゃるかもしれません。特に、複数の金融機関に口座が分かれている場合、それぞれと個別にやり取りをするのは大きな負担となります。
私たち司法書士は、相続手続きの専門家として、こうした複雑な株式相続をトータルでサポートすることができます。
- 正確な財産調査:戸籍謄本の収集から「ほふり」への開示請求まで、相続財産の全体像を正確に把握します。
- 煩雑な手続きの代行:複数の信託銀行や証券会社とのやり取りについて、司法書士が対応できる範囲で書類作成や手続きのサポートを行います。
- 遺産分割協議書の作成:相続人全員が納得できるような、法的に有効な遺産分割協議書を作成します。
- ワンストップ対応:不動産の名義変更(相続登記)はもちろん、必要に応じて税理士と連携し、相続税の申告までスムーズに繋ぎます。
どの専門家に相談すればよいか迷うこともあるかもしれませんが、相続手続きに詳しい司法書士の選び方を知ることで、安心して手続きを任せることができます。もし手続きにご不安があれば、ぜひ一度ご相談ください。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
相続関係説明図の書き方|法務局の補正指示を防ぐ作成術【図解】
相続関係説明図とは?相続登記で求められる理由
相続関係説明図とは、亡くなられた方(被相続人)と、その財産を受け継ぐ相続人が誰であるかを一覧で分かりやすくまとめた家系図のような書類です。相続登記(不動産の名義変更)を法務局に申請する際に、戸籍謄本一式とあわせて提出します。
この書類を提出する最大の目的は、山のような戸籍謄本の束を提出しなくても、その「原本」を返してもらえる(原本還付)点にあります。相続手続きでは、不動産の名義変更だけでなく、銀行預金の解約など他の手続きでも戸籍謄本が必要になるため、原本が手元に戻ってくるメリットは非常に大きいのです。
この記事では、法務局からの補正指示を受けにくくし、相続登記をよりスムーズに進めるための相続関係説明図の書き方を、図解を交えながら専門家が分かりやすく解説します。
なお、相続登記の全体像については、「不動産の名義変更(相続登記)」で体系的に解説していますので、併せてご覧ください。
相続登記をスムーズに進めるための「翻訳図」
相続人を確定させるためには、亡くなった方の出生から死亡までの連続した戸籍謄本や、相続人全員の現在の戸籍謄本など、膨大な量の書類が必要になります。
法務局の登記官は、これらの戸籍を一枚一枚読み解き、誰が正当な相続人なのかを判断します。しかし、戸籍は何度も作り直されていたり(改製)、本籍地が転々と変わっていたりして、読み解くには専門的な知識と時間が必要です。
そこで役立つのが相続関係説明図です。これは、いわば「大量の戸籍から読み取れる複雑な相続関係を、登記官のために分かりやすく翻訳した要約図」と言えます。登記官はこの図と戸籍謄本を照らし合わせることで、相続関係を迅速かつ正確に把握でき、登記手続きがスムーズに進むのです。
「法定相続情報一覧図」との違いと使い分け
相続関係説明図とよく似た書類に「法定相続情報一覧図」があります。どちらも相続関係を証明する書類ですが、目的や効力に違いがあります。
| 項目 | 相続関係説明図 | 法定相続情報一覧図 |
|---|---|---|
| 目的 | 主に相続登記申請時の戸籍謄本等の原本還付 | 各種相続手続き(登記、預金解約、相続税申告等)の簡略化 |
| 作成・提出先 | 自分で作成し、相続登記先の法務局に提出 | 自分で作成し、登記所に「申出」をして認証を受ける |
| 効力 | 提出した登記申請でのみ有効 | 認証後は公的な証明書として各種手続で利用でき、一覧図は5年間(申出日の翌年から起算)保存されるため、その間は写しの再交付を受けられる |
| 特徴 | 比較的自由に記載できる(遺産分割内容など) | 記載ルールが厳格に決まっている |
どちらを作成すべきか迷ったときは、以下のように判断するとよいでしょう。
- 相続関係説明図がおすすめな人:手続き先が相続登記のみ、または数カ所程度で、遺産分割の内容などを図に書き込みたい方
- 法定相続情報一覧図がおすすめな人:不動産以外に銀行や証券会社など、手続き先が多数ある方
法定相続情報一覧図を自分で作る方法については、別の記事で詳しく解説しています。
【相談事例】法務局の補正指示で登記が止まった…
ここで、相続関係説明図の重要性がよくわかる、当事務所に実際に寄せられたご相談を紹介します。
「父の相続登記を自分で進めていたのですが、法務局から電話があって…」
お父様を亡くされたご長男のAさんは、ご自身で戸籍謄本一式をそろえ、法務局に相続登記を申請しました。これで一安心、と思っていた矢先、法務局の担当者から一本の電話が入ります。
「提出された戸籍だけでは相続関係が分かりにくいため、相続関係説明図を追加で提出してください」
これは「補正指示」と呼ばれるもので、書類に不備があるため手続きがストップしてしまった状態です。Aさんは、慣れない書類をまた一から作らなければならないことに途方に暮れ、「もう自分では無理かもしれない」と不安に感じ、当事務所にご相談に来られました。
お話を伺い、私たちが戸籍を精査して正確な相続関係説明図を作成し、法務局に提出したところ、止まっていた登記手続きは無事に完了しました。Aさんからは「最初から専門家にお願いすればよかった」と安堵の言葉をいただきました。
この事例のように、相続関係が少しでも複雑な場合、戸籍謄本をただ提出するだけでは登記官が判断に迷い、補正指示の対象となることがあります。そうならないためにも、正確な相続関係説明図の作成が不可欠なのです。
法務局の補正指示を防ぐ!相続関係説明図の基本の書き方
それでは、具体的に相続関係説明図の書き方を見ていきましょう。登記官が一目で理解できる、分かりやすい図を作成することが目標です。
【準備】まずは戸籍謄本など必要書類を集める
相続関係説明図は、戸籍謄本などの公的な書類に基づいて作成する必要があります。まずは、以下の書類を正確に集めましょう。
- 被相続人(亡くなった方)の出生から死亡までの連続した戸籍謄本・除籍謄本・改製原戸籍謄本
- 被相続人の住民票の除票(または戸籍の附票)
- 相続人全員の現在の戸籍謄本
- 相続人全員の住民票(不動産を取得する人は必須)
- (遺産分割協議をした場合)遺産分割協議書と相続人全員の印鑑証明書
特に、被相続人の出生まで遡る戸籍の収集は、本籍地の役所を転々と辿っていく必要があり、非常に手間のかかる作業です。2024年3月から始まった戸籍謄本の広域交付制度により以前よりは集めやすくなりましたが、それでも読み解きには専門知識が求められます。
【図解】基本構成と記載すべき8つの項目
書類がそろったら、いよいよ作成です。以下のサンプル図と解説を参考に、必要な情報を漏れなく記載していきましょう。

- タイトル:「被相続人 〇〇〇〇 相続関係説明図」と、誰の相続に関する書類か明確に記載します。
- 被相続人の情報:最後の住所、最後の本籍、登記上の住所(不動産登記簿の情報)、生年月日、死亡年月日を戸籍や住民票の通りに正確に記載します。
- 相続人の情報:相続人全員の住所、氏名、生年月日を記載します。氏名の横に続柄(妻、長男など)も書きましょう。
- 続柄:被相続人との関係性が分かるように記載します。(例:妻、長男、長女)
- 関係線:夫婦は二重線、親子は単線で結びます。離婚した元配偶者や、すでに亡くなっている相続人との関係も線で示します。
- 不動産の取得関係:遺産分割協議などの結果、不動産を取得する人の氏名の横に「(相続)」や「(分割)」と記載します。不動産を取得しない人には何も記載しません。
- 作成日:この図を作成した年月日を記載します。
- 作成者:作成者の住所と氏名を記載し、押印します(認印で可)。
Word・Excelテンプレートの無料ダウンロード(法務局ウエブサイト)
法務局のウェブサイトでは、法定相続情報一覧図の様式として様々なケースの記載例が公開されており、相続関係説明図を作成する上でも参考になります。
参照:主な法定相続情報一覧図の様式及び記載例 – 法務局
【ケース別】複雑な相続関係の書き方と記載例
相続は、必ずしも基本的なケースばかりではありません。ここでは、ご自身で作成する際につまずきやすい、複雑なケースの書き方を解説します。
数次相続が発生しているケース
数次相続とは、遺産分割協議が終わらないうちに相続人の一人が亡くなり、次の相続が開始してしまう状況です。例えば、祖父が亡くなり(一次相続)、その遺産分割をしないうちに父が亡くなる(二次相続)といったケースです。
この場合、亡くなった相続人(父)の相続人(母や子)が、その地位を引き継ぎます。図には、一次相続と二次相続の両方の関係者が登場するため、誰がどの立場で相続人なのかが分かるように記載する必要があります。

ポイントは、亡くなった相続人(二次相続の被相続人)の情報(死亡年月日など)をしっかり記載し、その人の相続人が誰であるかを明確に示すことです。このような状況では、相次ぐ相続に備えた遺言書の重要性も高まります。
代襲相続が発生しているケース
代襲相続とは、本来相続人となるはずの子どもが、被相続人より先に亡くなっている場合に、その子(被相続人から見て孫)が代わりに相続人になる制度です。
図には、先に亡くなった子(被代襲者)と、その代わりに相続する孫(代襲者)の両方を記載します。誰がどの立場で相続するのかが一目で分かるように、「(被代襲者)」と「(代襲者)」と明記するのがポイントです。

被代襲者の死亡年月日を正確に記載し、被相続人より前に亡くなっていることを証明する必要があります。なお、相続放棄した人の子は代襲相続できないなど、混同しやすいルールもあるため注意が必要です。
相続放棄した人がいるケース
相続人の中に財産も借金も一切引き継がない「相続放棄」をした人がいる場合でも、その人を省略せずに図に記載します。そして、氏名の横に「(相続放棄)」と明記します。
なぜなら、その人が存在したことを示した上で放棄したことを証明しないと、「他に相続人がいるのではないか?」と登記官が疑問に思う可能性があるからです。例えば、子ども全員が相続放棄をすると、次の順位である親や兄弟姉妹が相続人になります。相続関係を正確に示すために、放棄した人も必ず記載しましょう。
離婚歴や養子縁組があるケース
被相続人に離婚歴があり、前の配偶者との間に子がいる場合、その子も相続人になります。離婚した元配偶者は相続人にはなりませんが、関係性を示すために図に記載することがあります。その際は、離婚した年月日を記載し、相続人ではないことが分かるようにしておきましょう。
また、養子縁組をしている場合、養子は実子と全く同じ相続権を持ちます。図には実子と同じように記載し、続柄を「養子(養女)」とします。誰が相続人になるのかを正確に反映させることが重要です。
失敗しないための最終チェックリストと注意点
完成した書類を法務局に提出する前に、ご自身で最終確認を行いましょう。以下の点をチェックするだけで、補正指示のリスクを大幅に減らすことができます。
戸籍謄本の情報と一字一句合っているか
最も基本的で、最も補正指示を受けやすいのが、戸籍情報との不一致です。氏名の漢字(旧字体・異体字)、生年月日、住所、本籍地など、すべての情報が戸籍謄本や住民票の記載と「一字一句違わず」同じであるか、何度も確認してください。
- 「渡邉」と「渡辺」、「齋藤」と「斎藤」などの異体字
- 「一丁目2番3号」と「一丁目二番地三」といった住所表記の揺れ
こうしたわずかな違いでも、登記官は本人であると断定できず、補正の対象となります。提出する相続登記の書類は、すべて公的書類と完全に一致させるのが鉄則です。
手書き?パソコン?作成方法と押印の要否
相続関係説明図は、手書きでもパソコン(WordやExcel)で作成しても、どちらでも構いません。ただし、誰が読んでも分かりやすく、修正も簡単なため、パソコンでの作成をおすすめします。
また、相続関係説明図自体に実印を押す必要はありません。作成者として記名すれば足り、押印は必須ではありません。(ただし、一緒に提出する遺産分割協議書には、相続人全員の実印と印鑑証明書が必要です。)
誰が不動産を取得するかが明記されているか
相続登記のために提出するのですから、「この登記によって、誰が不動産を取得するのか」を明確に示す必要があります。遺産分割協議の結果、不動産を相続する人の名前の横に「(相続)」や「(分割)」など、取得関係が分かる記載を漏れなく入れましょう。
この記載がないと、登記官が誰の名義にすべきか判断しづらくなり、補正指示の対象となる可能性があります。もし遺産分割協議書を作成している場合は、その内容と一致しているかどうかも必ず確認しましょう。
自力作成は危険?専門家への依頼を検討すべきケース
ここまで相続関係説明図の書き方を解説してきましたが、中にはご自身で作成するのが難しい、あるいはリスクが伴うケースもあります。以下のような状況に当てはまる方は、無理せず専門家への相談をご検討ください。
相続関係が複雑で、どう書いていいか分からない
この記事で紹介した以外にも、相続人の一人が行方不明、認知した子がいる、前妻の子と後妻の子がいるなど、相続関係は千差万別です。数次相続や代襲相続が何重にも発生しているようなケースでは、戸籍を正確に読み解き、図に落とし込むのは至難の業です。
万が一、誤った相続関係説明図を作成してしまうと、相続人ではない人に財産を渡してしまったり、本来もらえるはずの人がもらえなかったりといった、深刻なトラブルに発展しかねません。
戸籍の収集や読み解きに時間がかかっている
そもそも、相続関係説明図を作成する前段階である「戸籍の収集」でつまずいてしまう方も少なくありません。古い戸籍は手書きで達筆なため、文字が判読できなかったり、法律の知識がないと関係性が読み取れなかったりします。
相続人の中には、財産調査に非協力的な方がいるケースもあり、手続きが思うように進まないこともあります。戸籍収集の段階から専門家にご依頼いただければ、時間と労力を大幅に節約でき、その後の手続きもすべてスムーズに進みます。
平日に法務局へ行く時間がない・手続きが面倒
法務局や市役所の窓口は、平日の日中しか開いていません。お仕事をされている方にとって、手続きのために時間を確保するのは大きな負担です。万が一、補正指示を受ければ、何度も法務局に足を運んだり、電話でやり取りしたりする必要が出てきます。
こうした時間的なコストや精神的なストレスを考えれば、最初から専門家に任せてしまう方が、結果的に効率的で安心な場合も多いのです。当事務所では、忙しい方の相続手続きを丸ごと代行するサービスも提供しております。
相続関係説明図の作成や相続登記でお困りの際は、一人で悩まず、まずは一度、川崎市で相続を専門的に扱う当事務所の無料相談をご利用ください。あなたの状況に合わせた最適な解決策を一緒に考えさせていただきます。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
遺贈寄付とは?想いを未来へつなぐ相続のかたち【司法書士解説】
「財産の一部を社会に役立てたい」ご相談が増えています
「相続人はいるんですが、正直なところ、この財産を全部身内に残したいかと言われると、少し迷いがあって……」
そう静かに話し始めてくださったのは、70代の女性Aさんでした。ご主人はすでに他界され、お子様はいらっしゃいません。法律上の相続人は甥や姪にあたる方々ですが、もう何年も会っておらず、ほとんど交流がないとのことでした。
「もちろん、甥や姪の権利は尊重したいと思っています。ただ、自分が懸命に築いてきた財産の一部だけでも、何かの形で社会の役に立ってもらえたら、という気持ちがずっとあるんです。」
Aさんは若い頃、大きな病気で入院された経験があり、そのときに支えてくれた医療や福祉のありがたさを、今も深く心に刻んでいらっしゃいました。
一方で、大きな不安も抱えていらっしゃいました。
- 相続人とトラブルにならないだろうか…
- 本当に自分の意思は実現できるのだろうか…
- きっと、難しい手続きが必要なのだろう…
「こんなことを考えるなんて、少しわがままでしょうか。誰に相談していいのかも分からなくて…」
相続の現場では、Aさんのように「家族への想い」と「社会への貢献」の間で、ご自身の財産の行く末を真剣に考えていらっしゃる方からのご相談が、年々増えているように感じます。遺贈寄付は、決して特別なことではなく、ご自身の人生の集大成として、未来へ想いをつなぐための大切な選択肢の一つなのです。
遺贈寄付とは?想いを未来につなぐ基本的な仕組み
遺贈寄付(いぞうきふ)とは、とてもシンプルに言うと「遺言によって、ご自身の財産の一部または全部を、応援したい社会貢献団体などに寄付すること」です。特定のNPO法人や公益法人、学校法人、自治体などを寄付先に指定できます。
生前の寄付と違い、ご自身の生活資金を確保しながら、亡くなった後に残った財産から寄付ができるため、「老後の生活も大切にしながら、社会貢献も実現したい」という方に選ばれています。
「相続人がいると、遺贈寄付はできないのでは?」と心配される方もいらっしゃいますが、そんなことはありません。法律で定められた相続人の権利に配慮しつつ、ご自身の想いをかたちにすることは十分に可能です。この記事では、そのための具体的な方法を丁寧にご説明していきます。

遺贈寄付には2つの方法がある「特定遺贈」と「包括遺贈」
遺贈寄付の具体的な方法には、「特定遺贈」と「包括遺贈」の2種類があります。どちらを選ぶかによって、手続きや相続人に与える影響が変わるため、違いをしっかり理解しておくことが大切です。
| 特定遺贈 | 包括遺贈 | |
|---|---|---|
| 内容 | 「A銀行の預金100万円」など特定の財産を指定して寄付する方法 | 「全財産の3分の1」など財産の割合を指定して寄付する方法 |
| メリット | 内容が明確で、手続きが比較的スムーズに進みやすい | 寄付する財産を具体的に決める必要がない |
| デメリット | 遺言作成後に財産状況が変化した場合、寄付が実行できなくなる可能性がある | プラスの財産だけでなく、借金などのマイナスの財産も割合に応じて引き継ぐことになる |
| 実務上の推奨 | トラブル回避の観点から、こちらが推奨されることが多い | 負債を引き継ぐリスクがあるため、慎重な検討が必要 |
司法書士の実務経験から申し上げると、相続人とのトラブルを避け、スムーズな手続きを実現するためには「特定遺贈」をおすすめすることがほとんどです。「包括遺贈」では、寄付先が借金などのマイナスの財産まで引き継ぐことになり、手続きが複雑化したり、最悪の場合、寄付先に受け取りを断られたりするリスクがあるためです。
メリットと知っておくべきデメリット
遺贈寄付には多くのメリットがありますが、注意すべき点も存在します。両方を正しく理解した上で、ご自身にとって最善の選択をすることが重要です。
メリット
- ご自身の想いを実現できる:応援したい分野や団体を明確に指定し、社会に貢献できます。
- 税制上の優遇措置がある:国や地方公共団体、一定の公益法人、認定NPO法人などへの寄付は、相続や遺贈で取得した財産を相続税の申告期限までに寄附するなど一定の要件を満たす場合、寄付した財産を相続税の課税対象としない特例があります。
- 社会的な意義:ご自身の財産を未来へ活かし、社会課題の解決に貢献できます。
知っておくべきデメリット
- 相続人とのトラブルの可能性:相続人の「遺留分」に配慮しない遺言は、トラブルの原因になります。
- 寄付先に断られるケースがある:不動産など管理が難しい財産や、包括遺贈は受け付けていない団体もあります。
- 手続きには専門知識が必要:法的に有効な遺言書の作成が不可欠です。
時々、「遺贈寄付は怪しいものではないか」という声を聞くことがありますが、これは一部の団体に関する問題や、手続きの複雑さからくる誤解が原因だと思われます。信頼できる寄付先を選び、専門家と共に適切な手続きを踏むことで、不安やリスクを減らせる場合があります。
【最重要】相続人とのトラブルを避ける3つの鉄則
遺贈寄付を考える上で、多くの方が最も心配されるのが「相続人とのトラブル」です。大切なご家族との関係を損なうことなく、ご自身の想いも実現するためには、専門家として絶対に守っていただきたい「3つの鉄則」があります。

鉄則1:必ず「遺留分」に配慮した遺言内容にする
相続トラブルの最大の火種、それが「遺留分(いりゅうぶん)」です。遺留分とは、兄弟姉妹以外の相続人(配偶者、子、親など)に法律上最低限保障されている遺産の取り分のことです。
例えば、全財産を特定の団体に寄付する、という遺言書を作成したとします。この場合、遺留分を持つ相続人は、寄付を受けた団体に対して「私の最低限の取り分(遺留分)を金銭で支払ってください」と請求(遺留分侵害額請求)することができます。これが、深刻なトラブルに発展するのです。
トラブルを未然に防ぐためには、遺言書を作成する段階で、各相続人の遺留分を正確に計算し、トラブルを避けるためには、遺言書を作成する段階で、各相続人の遺留分を計算し、それを侵害しない範囲で寄付の割合を検討することが重要です。私たち司法書士は、不動産や預貯金など全ての財産を評価し、法的なバランスを考慮した遺言内容の設計をサポートします。
鉄則2:寄付先の団体へ事前に相談・確認する
「遺言書に書きさえすれば、寄付は必ず受け取ってもらえる」というのは、実は誤解です。団体によっては、遺贈寄付の受け入れ体制が整っていなかったり、特定の財産(特に不動産)の受け取りをお断りしていたりするケースが少なくありません。
なぜなら、団体側にも管理コストや税金の負担、現金化の難しさといった事情があるからです。せっかく遺言書を作成しても、寄付先に受け取ってもらえなければ、その財産は宙に浮いてしまい、結局は相続人間での話し合いが必要になるなど、かえって混乱を招きかねません。
このような事態を避けるため、遺言書を作成する前に、必ず寄付を希望する団体の担当窓口に連絡を取りましょう。受け入れが可能かどうか、どのような方法(特定遺贈か、現金かなど)での寄付を希望しているかなどを事前に確認することが、スムーズな実現への鍵となります。
鉄則3:不動産は「清算型遺贈」を検討する
ご自宅などの不動産を寄付したい、と考える方は多くいらっしゃいます。しかし、不動産をそのまま寄付する方法は、寄付先にとっても相続人にとっても、大きな負担となる可能性があります。
寄付先は管理や売却の手間、固定資産税を負うことになります。さらに、寄付先(受遺者)が法人等となる遺贈では、内容によってはみなし譲渡(所得税法59条)として譲渡所得課税が問題となり、相続人が準確定申告などの手続に関与する必要が生じる場合もあります。
そこでおすすめしたいのが「清算型遺贈」という方法です。これは、遺言執行者が不動産を売却して現金に換え、その売却代金から諸費用を差し引いた残額を寄付するというものです。不動産の換価分割の手続きと同様の考え方で、これにより寄付先は管理の負担なく現金を受け取れ、関係者間の調整や手続の複雑さを抑えられる場合があります。税務上の取扱いは個別事情で変わるため、事前に税理士等へ確認しておくと安心です。
想いを実現する唯一の手段「遺言書」の書き方と種類
ここで、非常に重要なことをお伝えします。遺贈寄付を「遺言で確実に実現する」ためには、法的に有効な「遺言書」を作成しておくことが重要です。「エンディングノートに書いた」「家族に口頭で伝えた」というだけでは、残念ながら法的な効力は一切ないのです。あなたの最後の想いを確実にかたちにするため、正しい遺言書の作成は不可欠です。

確実性をとるか、手軽さをとるか?公正証書遺言と自筆証書遺言
遺言書には、主に「公正証書遺言」と「自筆証書遺言」の2種類があります。それぞれにメリット・デメリットがあるため、特徴を理解して選びましょう。
| 公正証書遺言 | 自筆証書遺言 | |
|---|---|---|
| 作成方法 | 公証役場で、公証人が作成に関与する | 全文、日付、氏名を自筆で書き、押印する |
| メリット | ・専門家が関与するため、無効になるリスクが極めて低い ・原本が公証役場で保管され、紛失や改ざんの心配がない ・家庭裁判所の「検認」が不要で、手続きがスムーズ | ・費用がほとんどかからない ・いつでも手軽に作成できる |
| デメリット | ・作成に費用と手間がかかる ・証人2名の立ち会いが必要 | ・形式不備で無効になるリスクがある ・紛失、改ざんのリスクがある ・死後、家庭裁判所の「検認」が必要 |
遺贈寄付のように、内容が複雑になりがちで、相続人以外の第三者が関わるケースでは、私たち専門家は「公正証書遺言」の作成を強く推奨します。費用はかかりますが、それ以上に「想いを確実に実現できる」という安心感は何物にも代えがたいからです。一方で、自筆証書遺言にも法務局の保管制度など、利便性を高める仕組みがありますので、ご自身の状況に合わせて最適な方法を選びましょう。
【文例付】相続人に想いを伝える「付言事項」の活用術
遺言書には、法的な効力を持つ本文とは別に、「付言事項(ふげんじこう)」として、ご自身の想いやメッセージを自由に書き残すことができます。これが、相続人との円満な関係を築く上で、非常に大きな力を発揮します。
なぜ財産を寄付しようと思ったのか、その背景にある感謝の気持ちや社会への願いを、ご自身の言葉で綴るのです。法的な効力はありませんが、この「最後のメッセージ」が、相続人の心を動かし、遺言内容への理解と納得を促すことにつながります。
【付言事項の文例】
私がこの遺言を書いたのは、長年にわたりお世話になった〇〇(地域名)と、未来の子どもたちのために、何か少しでも恩返しがしたいと思ったからです。特に、闘病中に支えてくださった医療関係者の皆様への感謝は尽きません。その想いから、財産の一部を〇〇法人へ寄付することに決めました。
甥の〇〇、姪の〇〇、あなたたちの幸せを心から願っています。この私の想いをどうか理解してください。
手続きの要「遺言執行者」は誰に頼むべきか?
遺言書の内容を、責任を持って実現してくれる人、それが「遺言執行者(いごんしっこうしゃ)」です。遺言執行者は、亡くなった方に代わって、預貯金の解約や不動産の名義変更、そして寄付先への財産の引き渡しなど、全ての相続手続きを行います。
遺贈寄付を行う場合は、この遺言執行者を必ず遺言書で指定しておくべきです。相続人を指定することも可能ですが、手続きが複雑であったり、他の相続人との間で心理的な負担が生じたりすることもあります。そのため、遺言執行者には中立的な立場の専門家(司法書士など)を指定することで、全ての関係者が安心して、スムーズに手続きを進められるという大きなメリットがあります。
遺贈寄付と税金の基礎知識
「寄付をすると、税金が高くなるのでは?」と心配される方もいらっしゃるかもしれません。ここでは、税金の基本的な考え方について、ポイントを絞ってご説明します。
寄付した財産に相続税はかかるのか?
結論から言うと、国や地方公共団体、一定の公益法人、認定NPO法人などへの寄付は、相続や遺贈で取得した財産を相続税の申告期限までに寄附し、所定の手続を行うなど一定の要件を満たす場合、寄付した財産を相続税の課税対象としない特例が適用されます。
例えば、1億円の財産のうち2,000万円を寄付した場合、相続税の計算対象となるのは残りの8,000万円となります。これにより、相続人全体の相続税負担が結果的に軽くなる可能性もあります。ただし、これはあくまでご自身の想いを実現した結果であり、節税が主目的ではありません。詳しい相続税の申告が必要かどうかについては、提携する税理士と連携してサポートいたしますのでご安心ください。
(参考)
司法書士があなたの想いを法的なかたちにします
ここまでお読みいただき、遺贈寄付を実現するためには、法律的な知識や専門的な手続きが必要であることをご理解いただけたかと思います。しかし、どうか難しく考えすぎないでください。私たち司法書士は、あなたの「想い」に寄り添い、それを法的に有効で、誰にとっても円満な「かたち」に整えるためのパートナーです。
私たちの役割は、単に書類を作成することではありません。
- あなたのお話をじっくり伺い、想いを整理するお手伝いをします。
- 相続人の遺留分など、法的なリスクを洗い出し、最適な遺言内容をご提案します。
- 寄付先団体との事前調整や、公証役場での手続きもサポートします。
- 遺言執行者として、あなたの亡き後、責任を持って想いを実現します。
不動産の相続登記をはじめとする複雑な手続きも、全て私たちにお任せください。あなたの心にある大切な想いを、安心して私たちにお聞かせいただけませんか。
ご自身の想いをかたちにするための第一歩として、まずはお気軽にご相談ください。あなたの未来への願いを、私たちが全力でサポートします。
まとめ:遺贈寄付は、誰もが選べる「想い」のかたちです
遺贈寄付は、一部のお金持ちや特別な人が行うものではありません。ご自身の人生で築き上げた財産の使い道を、ご自身の意思で決めるための、誰もが選べる選択肢の一つです。
大切なのは、財産の金額の大小ではありません。「この社会に、未来に、こんな形で貢献したい」という、あなた自身の「想い」です。そして、その想いを実現するために、事前にきちんと準備をすれば、相続人との関係も円満に保ちながら、未来へ確実につなげていくことができます。
もし、少しでも心に迷いや不安があるのなら、どうか一人で抱え込まないでください。専門家への相談は、あなたの想いを実現するための、最も確実で、最も安心できる第一歩です。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
遺産分割協議後に不動産が発覚!やり直しは必要?対応を解説
遺産分割協議後に不動産が…まずは落ち着いて状況を確認しましょう
「ようやく遺産分割協議が終わって、相続登記も済んだのに、なぜ今になって…」
相続手続きを終えて安堵していた矢先に、亡くなった方の新たな不動産が見つかったら、誰しもがそう思われることでしょう。「また、あの面倒な話し合いをやり直さなければならないのか」「兄弟とまた揉めてしまうのではないか」と、不安や焦りでいっぱいになってしまうのも無理はありません。
でも、ご安心ください。多くの場合、遺産分割協議を根本から「やり直す」必要はありません。適切な手順を踏めば、新たに見つかった不動産についても、円満に手続きを進めることが可能です。
実際に、当事務所にもこのようなご相談が寄せられることは珍しくありません。
先日ご相談に見えたAさんも、まさにご同様の状況でした。お母様の相続について兄弟3人で遺産分割協議を行い、ご自宅と預貯金について無事に合意。遺産分割協議書を作成し、相続登記も完了して「これで一段落」と胸をなでおろしていました。
ところが数か月後、亡きお母様宛てに固定資産税の通知書が届き、誰も知らなかった共有名義の土地が存在することが発覚したのです。
「もう協議は終わっているのに、この土地はどうすれば…」「登記は全部やり直しになるの?」と不安な面持ちでいらっしゃったAさんですが、適切な手続きをご案内し、無事に追加の不動産の名義変更を終えることができました。
この記事では、Aさんのように予期せぬ事態に直面したあなたが、次の一歩を安心して踏み出せるよう、司法書士・行政書士の専門家として、以下の点を分かりやすく解説していきます。
- なぜ、協議後に不動産が見つかるのか?(よくある3つのケース)
- まず何を確認すればいいのか?(2つの重要チェックポイント)
- 状況別の具体的な対応方法と相続登記の流れ
- 「やり直し」で発生する税金や費用の注意点
この記事を最後までお読みいただければ、ご自身の状況で何をすべきかが明確になり、落ち着いて問題解決に取り組めるはずです。一緒に一つずつ確認していきましょう。
遺産分割協議後に不動産が見つかる主な3つのケース
そもそも、なぜ遺産分割協議が終わった後に不動産が見つかるのでしょうか。決して珍しいことではなく、主に以下のようなケースが考えられます。ご自身の状況がどれに当てはまるか、少し振り返ってみましょう。

ケース1:財産調査で名寄帳を確認していなかった
最も多い原因の一つが、相続開始時の財産調査が不十分だったケースです。特に「名寄帳(なよせちょう)」の確認漏れは典型的なパターンです。
名寄帳とは、市区町村が固定資産税を課税するために、同一名義人が所有する不動産を一覧にまとめたものです。毎年送られてくる固定資産税の納税通知書には、課税対象となっている不動産しか記載されていません。例えば、私道部分の共有持分や、評価額が低く課税されていない山林などは、通知書に載ってこないことがあるのです。
そのため、納税通知書だけを頼りに財産を把握しようとすると、一部の不動産を見落としてしまう可能性があります。正確な財産調査には、名寄帳の取得が不可欠と言えるでしょう。
ケース2:遠方の土地・山林・共有持分の見落とし
亡くなった方が住んでいた場所から遠く離れた不動産や、資産価値が低いと思われている山林、権利関係が複雑な共有持分なども見落とされがちです。
例えば、先祖代々の土地が遠方の田舎にあったり、昔の共同事業で得たビルの共有持分があったりといったケースです。これらの不動産は日常生活との関わりが薄いため、相続人もその存在を認識していないことが少なくありません。
しかし、たとえ価値が低い不動産であっても、所有者である限り管理責任は発生しますし、放置すれば次の世代の相続がさらに複雑になるというリスクを抱えています。
ケース3:被相続人自身が把握していなかった不動産
意外に思われるかもしれませんが、亡くなったご本人ですら、その存在を忘れていた、あるいは知らなかった不動産というのも存在します。
典型的なのは、亡くなった方がさらにその親(今回の相続人から見ると祖父母)から不動産を相続したものの、相続登記をしないまま放置してしまっていたケースです。昔の相続では、手続きが曖昧なままになっていることも多く、名義が祖父母のままの不動産が、数十年経ってから判明することがあります。
このように、相続が何代にもわたって繰り返されると、権利関係がどんどん複雑化し、誰も全体像を把握できなくなってしまうのです。
対応方法を決める2つの重要ポイント【まずこれを確認】
さて、ご自身の状況を振り返ったところで、次はいよいよ具体的な対応方法を考えていきましょう。そのために、まずはお手元にある書類を確認していただきたい重要なポイントが2つあります。この2点によって、今後の手続きが大きく変わってきます。

ポイント1:遺産分割協議書に「後日判明した財産」の記載はあるか?
まず、作成済みの遺産分割協議書をじっくりと読み返してみてください。その中に、以下のような一文は含まれていないでしょうか?
本協議書に記載なき遺産並びに後日判明した遺産については、相続人〇〇がこれを取得する。
このような条項は「バスケット条項」や「包括条項」と呼ばれます。これは、協議時点で見つかっていなかった財産が後から出てきた場合に、誰がそれを相続するかをあらかじめ決めておくためのものです。
このバスケット条項が遺産分割協議書に盛り込まれているかどうかで、手続きの進め方が大きく異なります。もし記載があれば、原則として相続人全員で再び集まって話し合う必要はなく、その条項に従って手続きを進めることができます。
ポイント2:新たに見つかった不動産の相続登記は必要か?
次に確認すべきは、新たに見つかった不動産の登記状況です。法務局で登記事項証明書(登記簿謄本)を取得して、現在の名義人が誰になっているかを確認しましょう。
ほとんどの場合、亡くなった方の名義のままになっているはずです。そして、2024年4月1日から相続登記が義務化されたため、この不動産を放置しておくことはできません。いずれにせよ、誰かの名義に変更する相続登記の手続きは必須となります。
この相続登記を行うために、どのような書類が必要になるのか、という観点から対応方法を考えることが重要です。
参考情報として、法務省のウェブサイトもご覧いただくと、相続登記義務化の背景についてより深くご理解いただけます。
【状況別】具体的な対応方法と相続登記の流れ
それでは、前の章で確認した2つのポイントを踏まえ、具体的な対応方法をパターン別に見ていきましょう。ご自身の状況がどちらに近いかを確認しながら読み進めてください。
パターン1:遺産分割協議書にバスケット条項がない場合
遺産分割協議書にバスケット条項の記載がなければ、新たに見つかった不動産について、改めて相続人全員で遺産分割協議を行う必要があります。
ここで大切なのは、これは以前の協議を「やり直す」のではなく、あくまで今回見つかった不動産について「追加」で協議する、という点です。以前合意した内容(例えば、ご自宅は長男が相続するなど)は、そのまま有効です。この点を明確にすれば、他の相続人の方々にも協力を得やすくなるでしょう。
【手続きの流れ】
- 相続人全員で追加の遺産分割協議を行う:新たに見つかった不動産を誰が、どのように相続するかを話し合います。
- 追加の遺産分割協議書を作成する:話し合いで合意した内容を書面にします。この書類には、相続人全員が署名し、実印を押印する必要があります。
- 相続登記を申請する:作成した追加の遺産分割協議書や、その他必要書類(戸籍謄本、印鑑証明書など)を揃えて、法務局に相続登記を申請します。
この方法が、最も公平でトラブルになりにくい、原則的な進め方と言えます。
パターン2:遺産分割協議書にバスケット条項がある場合
バスケット条項がある場合は、手続きがシンプルになります。例えば、「後日判明した遺産は長男が取得する」という条項があれば、その長男が単独で新たに見つかった不動産を相続できます。
この場合、改めて相続人全員で協議を開く必要はありません。最初の遺産分割協議書(バスケット条項が記載されたもの)を使って、長男が自身の名義へ相続登記を申請することができます。
ただし、バスケット条項の内容には注意が必要です。例えば、「法定相続分で相続する」と定められている場合、その不動産は相続人全員の共有名義で登記することになります。共有不動産は、将来売却したり活用したりする際に、共有者全員の同意が必要になるなど、後々のトラブルの原因になりやすいため、慎重な判断が求められます。
【要注意】バスケット条項があっても再協議が必要なケース
便利なバスケット条項ですが、万能というわけではありません。以下のようなケースでは、条項があったとしても、相続人全員で改めて話し合い、合意書を作成した方がよいでしょう。
- 新たに見つかった不動産が非常に高額だった場合:他の財産と比べて著しく価値が高く、条項通りに分けると相続人間で著しい不公平が生じるケース。
- バスケット条項で取得者とされた人が亡くなっている場合:その方の相続人が権利を引き継ぐことになり、話が複雑になるため、当初の相続人全員で再協議した方がスムーズです。
- 条項の内容と異なる分け方をしたい場合:例えば「長男が取得する」とあっても、相続人全員が「今回は次男に相続させたい」と合意するのであれば、その旨の合意書を別途作成することで、次男への相続登記が可能です。
自己判断で進めてしまうと、後で他の相続人から「そんなはずではなかった」と異議が出る可能性もあります。少しでも迷う点があれば、専門家に相談することをお勧めします。
やり直しで発生する税金や費用の注意点
追加の手続きを進めるにあたり、気になるのが税金や費用の問題です。特に「贈与税」については、手続きの進め方を間違えると、思わぬ高額な税金がかかるリスクがあるため注意が必要です。

贈与税がかかる?「やり直し」と「追加協議」の税務上の違い
ここで絶対に知っておいていただきたいのは、税務上の重要な違いです。
- 追加協議:新たに見つかった財産について分割方法を決めること。一般に、今回新たに判明した財産だけを対象に整理できる場合は、贈与税の問題が生じにくいことが多いですが、手続きの進め方や当初の分割内容によっては課税関係が問題になることもあるため、税理士等に確認しながら進めましょう。
- やり直し(再分割協議):一度有効に成立した遺産分割協議の内容を、相続人全員の合意で覆し、財産の取得者を変更すること。これは、一度誰かが相続した財産を、他の相続人に「贈与」したものと見なされ、高額な贈与税が課される可能性があります。
つまり、今回のように後から不動産が見つかったケースでは、安易に以前の協議内容まで含めて「全部やり直し」てしまうと、贈与税のリスクが生じるのです。必ず「新たに見つかった不動産のみ」を対象とした「追加」の協議として手続きを進めることが、無用な税負担を避けるための鉄則です。
この判断は非常に専門的であり、相続税や贈与税の知識が不可欠です。
過去の国税不服審判所の裁決例でも、遺産分割協議のやり直しが贈与にあたるかどうかが争点となったケースがあります。専門的な判断が必要な領域であることをご理解ください。
追加でかかる登録免許税や司法書士報酬の目安
新たに見つかった不動産の相続登記には、実費として登録免許税がかかります。これは、不動産の固定資産評価額に税率を乗じて計算されます。
登録免許税 =(原則)不動産の価額(固定資産課税台帳に登録された価格など)× 0.4%
例えば、評価額が500万円の土地であれば、2万円の登録免許税を国に納める必要があります。この他に、登記事項証明書の取得費用などがかかります。
また、これらの手続きを司法書士に依頼する場合は、別途報酬が発生します。報酬額は事案の難易度や不動産の数、必要書類の収集状況などで大きく異なります。依頼する場合は、事前に見積書で総額(実費・報酬・加算費用の有無)を確認しましょう。正確な相続登記の費用については、事前に見積もりを取って確認すると安心です。
遺産分割協議後の不動産発見に関するQ&A
最後に、この問題に関してよく寄せられるご質問にお答えします。
Q. 新たな不動産が見つかったら、相続税の申告もやり直しですか?
A. はい、相続税の申告・納税を済ませている場合は、修正申告が必要になる可能性があります。
新たに見つかった不動産の価額を加えて相続財産の総額を再計算し、基礎控除額を超えるようであれば、税務署に修正申告書を提出し、追加の納税を行う必要があります。修正申告は、相続税の申告期限(原則として、被相続人の死亡を知った日の翌日から10か月以内)との関係や、当初申告の内容によって対応が変わるため、新たな財産が判明したら放置せず、速やかに税理士や税務署へ確認のうえ必要な手続きを行いましょう。放置していると、過少申告加算税や延滞税といったペナルティが課される可能性があるため、速やかに税理士などの専門家にご相談ください。当事務所でも、信頼できる相続専門の税理士と連携して対応が可能です。
Q. 相続人の一人が追加の協議に協力してくれません。どうすれば?
A. まずは、なぜ協力してくれないのか、その理由を丁寧に聞くことが大切です。もし感情的な対立が原因で話し合いが難しい場合は、司法書士などの専門家が中立的な立場で間に入ることで、冷静に話し合いが進められることがあります。
それでも合意に至らない場合は、家庭裁判所に遺産分割調停を申し立てるという方法があります。調停は、調停委員が間に入って、各相続人の主張を聞きながら、解決策を探っていく手続きです。紛争が深刻化する前に、一度専門家にご相談いただくことをお勧めします。
Q. 遺言書が見つかった場合はどうなりますか?
A. 遺産分割協議が終わった後に遺言書が見つかった場合、原則として遺言書の内容が遺産分割協議に優先します。そのため、すでに行った遺産分割協議は無効となり、遺言書の内容に沿って手続きをやり直すのが基本です。
ただし、相続人全員と、遺言書によって財産を受け取ることになっていた受遺者が合意すれば、遺言書の内容とは異なる遺産分割協議を新たに行うことも可能です。なお、自筆証書遺言などが見つかった場合は、家庭裁判所での遺言書の検認という手続きが必要になることも忘れてはいけません。
まとめ|手続きの判断に迷ったら専門家へ相談を
今回は、遺産分割協議後に新たな不動産が見つかった場合の対応について解説しました。
最後に、大切なポイントをもう一度振り返ります。
- まずは落ち着いて、遺産分割協議書に「バスケット条項」があるかを確認する。
- バスケット条項がなければ、新たに見つかった不動産について「追加」の遺産分割協議を行う。
- バスケット条項があれば、原則としてその内容に従って手続きを進められるが、例外もあるので注意が必要。
- 安易に協議全体を「やり直し」てしまうと、高額な贈与税がかかるリスクがある。
予期せぬ不動産の発見は、確かに戸惑う出来事です。しかし、一つひとつ手順を追って対応すれば、解決につながることが多い問題です。ただし、ご自身の判断だけで進めてしまうと、税務上の問題や、相続人間の新たなトラブルに発展しかねません。
「このケースはバスケット条項を使えるのか」「追加の協議書はどうやって作ればいいのか」など、少しでも判断に迷うことがあれば、私たち相続の専門家にご相談ください。あなたの状況を丁寧にお伺いし、状況に応じた進め方をご提案いたします。一人で抱え込まず、まずはお気軽にお声がけください。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
公正証書が無理でも大丈夫。最低限の自筆証書遺言が持つ本当の意味
遺言は「公正証書が一番」は本当。でも、それが難しい…
この記事にたどり着かれたということは、ご家族を想い、遺言書の必要性を感じていらっしゃるのですね。きっと、いろいろとお調べになる中で「遺言書は、公正証書で残すのが一番安全で確実だ」という情報を何度も目にされたことでしょう。
それは、専門家である私も含め、誰もが認めるところです。しかし、頭では分かっていても、現実にはそれが難しい…という方が大勢いらっしゃることも、私たちは日々の相談の中で痛感しています。
この記事は、理想論だけを語るものではありません。公正証書遺言の作成に踏み切れない、あなたと同じような悩みを抱える方のために、今すぐできる、そして非常に大きな意味を持つ「現実的な次の一手」について、丁寧にお話ししていきます。
法的な安全性で公正証書が最優先なのは間違いない
まず大前提として、公正証書遺言が法的に最も安全性が高い選択肢であることは間違いありません。公証人という法律のプロが作成に関与するため、形式の不備で無効になる心配がほとんどありません。また、原本が公証役場で保管されるため、紛失や改ざんのリスクも極めて低いです。
相続が始まった後も、家庭裁判所での「検認」という手続きが不要で、スムーズに不動産の名義変更や預貯金の解約に進める点も大きなメリットです。このように、遺言書にはいくつかの種類がありますが、あらゆる面で公正証書遺言が優れているのは事実なのです。
専門家としても本音では公正証書を勧めたいけれど…
私たち専門家も、ご相談にいらっしゃった方には、まず公正証書遺言をお勧めします。それが、ご本人様の意思を最も確実に実現し、残されるご家族の負担を最小限にする方法だと知っているからです。
しかし、理想を言えばそうですが、それが叶わないご事情があることも重々承知しています。「本当はそうしたいけれど、できないんです…」という切実な声に、私たちは何度も耳を傾けてきました。では、なぜ多くの方が公正証書遺言の作成をためらってしまうのでしょうか。そこには、いくつかの「現実的な壁」が存在するのです。
それでも公正証書が作れない「4つの現実的な壁」
「公正証書が良いのは分かっているけど、行動に移せない…」その背景には、決してご本人の意思が弱いからではない、やむを得ない事情があることがほとんどです。ここでは、多くの方が直面する4つの壁について、具体的に見ていきましょう。

①体力的・時間的な壁(入院、余命、遠距離)
まず、物理的な問題です。ご高齢であったり、病気を患っていたりして、公証役場まで足を運ぶのが難しいという方は少なくありません。入院中であれば、外出許可を得るのも一苦労です。
もちろん、公証人が病院やご自宅まで出張してくれる制度もあります。しかし、ご本人様の体調が良いタイミングと、公証人や証人のスケジュールを合わせるのは、想像以上に大変なことです。特に、余命宣告を受けられているような状況では、残された時間は限られており、悠長に準備を進めるわけにもいきません。
②精神的な壁(公証役場へのハードル、先延ばし)
次に、心理的なハードルです。「公証役場」と聞くと、なんだかお役所のような堅苦しい場所をイメージしてしまい、「専門家と話すのは緊張する」「こんなことを聞いたら恥ずかしいかもしれない」と、足を遠ざけてしまう方がいらっしゃいます。
また、「遺言なんて、まだ先のこと」「元気なうちは縁起でもない」と考えて、つい先延ばしにしてしまうのも、非常によくあることです。必要性は感じつつも、心のどこかで「まだ大丈夫」という気持ちが、行動にブレーキをかけてしまうのです。
③人間関係の壁(住民票が頼めない事情)
これは実務上、意外なほど大きな壁となる問題です。公正証書遺言を作成する際には、相続人に財産を譲る場合は続柄が分かる戸籍関係書類などが必要になり、相続人以外の人に譲る場合はその方の住民票の写しが必要になることがあります。
相手が法定相続人(配偶者や子など)であれば、ご自身で取得することも可能です。しかし、例えば内縁の妻や、長年お世話になったご友人、甥や姪など、相続人ではない第三者に財産を遺したい場合、相手に直接住民票の取得をお願いしなければなりません。
「遺言のことはまだ内緒にしておきたい」「いきなり住民票を頼んだら、相手を驚かせてしまうかもしれない」といったデリケートな人間関係から、どうしても書類の準備が進められない、というケースは決して珍しくないのです。
夫婦仲が良いご家庭ほど、実は何も書いていない
そして、最も見過ごされがちなのが、「うちは家族仲が良いから大丈夫」という思い込みです。特にご夫婦の仲が良く、お互いに「私の財産はすべてあなたに」と考えているご家庭ほど、かえって遺言書の準備が後回しにされがちです。
以前、ご相談にいらっしゃったAさんご夫婦もそうでした。お二人はとても仲が良く、将来のことはいつも二人で話し合っていました。私はお二人にこうお伝えしました。
「Aさん、奥さん、このままどちらかが先にお亡くなりになると、残された方は大変な思いをされるかもしれません。だから、今お二人が話し合っているそのお気持ちが、ちゃんと実現するように、書類を書きませんか?」
ここでいう「書類」とは、遺言書のことです。しかも、内容は驚くほどシンプルでいいのです。「どうせ全部、配偶者が相続するんでしょ?」と思っているご夫婦ほど、実は何も書いていない。そして、その「何もない」状態が、後々、残された配偶者を苦しめることになる可能性を、私たちは知っています。
だからこそ「シンプルな自筆証書遺言」という現実解
ここまで見てきたような、様々な「壁」を前にして、ただ立ち尽くすしかないのでしょうか。いいえ、そんなことはありません。ここで私たちが強くお勧めしたいのが、「シンプルな自筆証書遺言」という選択肢です。
これは、公正証書に比べて劣る「妥協案」ではありません。今のあなたにとって、最も賢明で、確実な「現実解」なのです。完璧な100点満点の遺言を目指すあまり、結局0点のままになってしまうより、まずは今すぐできる方法で、大切な意思を形にすること。それには、計り知れない価値があります。

たった一文の遺言が相続を劇的に変える
例えば、こんな一文だけの遺言書があったとします。
「私の全財産を、妻〇〇に相続させる」
この、たった一文が、相続手続きを劇的に変える力を持っています。その最大の効果は、「遺産分割協議が不要になる」ことです。
遺言書がない場合、相続人全員で「誰が、どの財産を、どれだけ相続するか」を話し合って遺産分割協議書を作成し、その内容に基づいて手続きを進めるのが一般的です。なお、不動産については、遺産分割協議をせずに法定相続分どおりの相続登記を行う方法もあります。もし相続人の中にお子さんがいれば、たとえ親子関係が良好でも、お子さんたちの協力が不可欠になるのです。この一文があることで、遺産分割協議が不要となり、手続きの負担を大きく減らせることがあります。ただし、自筆証書遺言の場合は家庭裁判所の検認が必要になることがあり、状況によっては遺留分への対応などが必要になる場合もあります。
配偶者が単独で不動産や預金手続きを進められる強み
遺産分割協議が不要になるメリットは、計り知れません。特に、残された配偶者にとっては、精神的にも手続き的にも大きな救いとなります。
遺言書があれば、他の相続人(例えばお子さんたち)から実印や印鑑証明書をもらう必要がなくなります。配偶者お一人で、法務局での不動産の名義変更(相続登記)や、銀行での預貯金の解約手続きを進めることができるのです。大切な方を亡くした悲しみの中で、煩雑な書類集めに奔走する必要がなくなる。この意味の大きさを、ぜひ知っていただきたいと思います。
最低限守るべき3つのルール【無効にしないために】
ただし、自筆証書遺言が法的な効力を持つためには、必ず守らなければならないルールがあります。内容はシンプルでも、形式は厳格です。無効になってしまっては元も子もありませんので、以下の3つのポイントだけは、必ず押さえてください。
- 全文、日付、氏名を自分で書く(自書)
パソコンや代筆は認められません。財産目録を除き、本文のすべてをご自身の筆跡で書いてください。日付は「令和〇年〇月〇日」のように、特定できる形で明確に記入します。 - 必ず押印する
認印でも構いませんが、実印の方が望ましいです。署名の横に、忘れずに印鑑を押してください。 - 財産が特定できるように書く
「不動産」「預貯金」と書くだけでなく、不動産であれば所在・地番など登記簿謄本の通りに、預貯金であれば銀行名・支店名・口座番号などを記載し、どの財産のことか第三者が見ても分かるようにしましょう。
これらのルールさえ守れば、自筆証書遺言は法的に有効なものとなります。さらに詳しく自筆証書遺言の注意点を知りたい方は、別の記事でも解説しています。また、作成した遺言書を法務局で保管してもらうことで、紛失のリスクをなくし、家庭裁判所での検認も不要にできる制度もありますので、活用を検討するのも良いでしょう。
より詳しい情報については、法務省の公式サイトもご参照ください。
参照:法務省:自筆証書遺言書保管制度について
完璧な遺言より「書いてある遺言」。専門家としての本音
ここまで、シンプルな自筆証書遺言が持つ大きな力についてお話ししてきました。最後に、相続の現場を数多く見てきた専門家として、私が心からお伝えしたいことがあります。
それは、「理想を追い求めるあまり、何もできずに時間だけが過ぎてしまうことが、何よりも一番のリスクだ」ということです。

「何もない」状態との差は天と地ほどある
不備があるかもしれない、内容が不十分かもしれない。自筆証書遺言には、確かにそうした不安がつきまといます。しかし、それでも遺言書が「ない」状態と「ある」状態とでは、天と地ほどの差があるのです。
遺言書がないばかりに、仲の良かったはずの家族が財産を巡って対立し、何年も口をきかなくなってしまった…そんな悲しい場面を、私たちは何度も見てきました。たとえシンプルな一文でも、あなたの意思が記された紙が一枚あるだけで、そうした最悪の事態の多くは防ぐことができるのです。0点と1点の差は、1点ではありません。それは、残された家族の未来を守れるかどうかの、無限大の差なのです。
まずは自筆で。将来、公正証書へ切り替える選択も
自筆証書遺言を「最終決定版」と考える必要はありません。「第一歩」と考えてみてはいかがでしょうか。
まずは、今の体力、今の時間、今の気持ちで、確実に残せる自筆証書遺言を作成する。そして将来、心身ともに余裕ができたタイミングで、より安全性の高い公正証書遺言に書き換える。遺言書は何度でも書き換えることができるのです。
このようにステップを踏むと考えれば、ぐっと心理的なハードルが下がりませんか?大切なのは、先延ばしにせず、今できる最善の行動をとることです。
それでも不安なら、専門家が伴走します
「自分一人で書くのは、やはり不安だ」「書き方は分かったけれど、内容に間違いがないか見てほしい」もしそう思われたら、どうか一人で抱え込まないでください。
私たち司法書士は、公正証書遺言の作成サポートはもちろん、自筆証書遺言の内容チェックや、より確実な書き方のアドバイスも行っています。専門家が伴走することで、自筆証書遺言の安全性は格段に高まります。あなたの「今、残したい」という大切な想いを、私たちがしっかりと法的な形にするお手伝いをいたします。
まとめ:今の意思を、今の形で残すという大切な選択
この記事では、公正証書遺言の作成が難しいと感じている方へ、シンプルな自筆証書遺言が持つ本当の意味と価値についてお伝えしてきました。
- 公正証書が理想ですが、現実には体力的・時間的・精神的な壁があります。
- しかし、「全財産を妻に相続させる」といったシンプルな自筆証書遺言でも、相続トラブルを防ぎ、手続きを劇的に簡略化する絶大な力があります。
- 完璧な遺言を目指すあまり何もしないで終わるより、不完全でも「遺言がある」状態にすることが、何よりも重要です。
大切なのは、完璧さよりも「存在すること」そのものです。あなたの今の意思を、今のあなたにできる形で残す。その小さな一歩が、愛するご家族の未来を末永く守る、何よりの贈り物になるはずです。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
限定承認とは?相続登記のやり方とデメリットを専門家が解説
限定承認とは?相続の3つの選択肢を比較
大切なご家族が亡くなられた後、残された財産をどう引き継ぐか、相続人には3つの選択肢が与えられています。それが「単純承認」「相続放棄」、そして今回詳しく解説する「限定承認」です。
もし、亡くなった方(被相続人)に借金などのマイナスの財産が全くなく、プラスの財産だけが残されているのであれば、迷うことはありません。すべての財産を引き継ぐ「単純承認」を選べばよいでしょう。
一方で、プラスの財産よりも明らかに借金の方が多い場合は、すべての財産を引き継がない「相続放棄」が有力な選択肢となります。
では、「借金があるかもしれないけれど、その全容がわからない」「借金はあるけれど、どうしても手放したくない実家や大切な財産がある」…こんな板挟みの状況では、どうすればよいのでしょうか。
そんなときに頼りになるのが「限定承認」です。限定承認とは、相続したプラスの財産の範囲内でだけ、借金などのマイナスの財産を返済すればよいという、いわば「単純承認」と「相続放棄」の“いいとこ取り”をしたような制度なのです。もし返済しても財産が残れば、それは相続人が受け取ることができます。

限定承認と相続放棄・単純承認の大きな違い
限定承認は非常に有用な制度ですが、他の2つの方法と比べて手続きが複雑なため、実務上は慎重な検討が必要になることが多い制度です。それぞれの違いを正しく理解し、ご自身の状況に最も適した選択をすることが重要です。
3つの制度の主な違いを、以下の表にまとめました。
| 項目 | 単純承認 | 相続放棄 | 限定承認 |
|---|---|---|---|
| 財産の承継 | すべての財産・債務を無制限に引き継ぐ | すべての財産・債務を一切引き継がない | プラスの財産の範囲内で債務を引き継ぐ |
| 手続きの要否 | 原則不要(法定単純承認に注意) | 家庭裁判所への申述が必要 | 家庭裁判所への申述が必要 |
| 申述の期限 | 原則なし(ただし熟慮期間内に相続放棄・限定承認をしない場合などは単純承認とみなされることがある) | 相続開始を知ってから 3ヶ月以内 | 相続開始を知ってから 3ヶ月以内 |
| 申述できる人 | - | 相続人単独で可能 | 相続人全員の同意が必要 |
| メリット | 手続きが簡単 | 借金を返済する義務がなくなる | ・想定外の借金リスクを回避できる ・財産が残る可能性がある ・特定の財産を守れる可能性がある |
| デメリット | 想定外の借金を負うリスクがある | プラスの財産もすべて手放すことになる | ・相続人全員の合意が必須 ・手続きが非常に複雑で時間がかかる ・税金(みなし譲渡所得税)がかかる場合がある |
特に重要なポイントは、限定承認は「相続人全員で一緒に」家庭裁判所へ申述しなければならないという点です。一人でも反対する相続人がいたり、連絡が取れない人がいたりすると、相続人全員で共同して申述する要件を満たせず、手続きの利用が難しくなる場合があります。これが、限定承認が選択されにくい最大のハードルと言えるでしょう。遺産を相続しないという意思表示と、法的な相続放棄の手続きは全く異なるため、相続人間の意思疎通が不可欠です。
限定承認が有効な3つのケースとは?
では、具体的にどのような状況で限定承認を検討すべきなのでしょうか。代表的な3つのケースをご紹介します。
- 借金の全容が不明でリスクを避けたい場合
故人が個人事業を営んでいたり、交友関係が広かったりする場合など、財産調査をしても借金の全体像がなかなかつかめないことがあります。「後から高額な借金が見つかったらどうしよう…」という不安を抱えながら単純承認するのは大きなリスクです。限定承認なら、万が一、後から多額の借金が発覚しても、相続財産の範囲でしか返済義務を負わないため、安心して手続きを進められます。 - 家業など特定の事業用資産を残したい場合
故人が会社を経営していて、その自社株が相続財産に含まれているケースです。相続放棄をすれば借金からは逃れられますが、会社の経営権まで失ってしまいます。限定承認であれば、会社の借入金などを相続財産で清算し、残った自社株を相続して事業を引き継ぐ、といった選択が可能になる場合があります。 - 価値以上に思い入れのある不動産(自宅など)を守りたい場合
相続財産に借金はあるものの、どうしても手放したくない実家や先祖代々の土地がある、というケースは少なくありません。限定承認の手続きでは、相続財産の売却が必要な場合は原則として競売に付すことになりますが、家庭裁判所が選任した鑑定人の評価に従って相当額を弁済することで、競売を止められる場合があります(民法第932条ただし書)。その結果として、不動産を手元に残せる可能性があります。
【相談事例】父の借金と実家…限定承認で不動産を守ったケース
ここで、実際に私がご相談を受けたケースを少しアレンジしてご紹介します。読者の皆様の状況と重なる部分があるかもしれません。
ご相談に来られたのは、お父様を亡くされた長男のAさん。相続人はAさんと、嫁いで家を出ている妹さんの二人でした。
お父様は長年、個人事業を営んでおり、ご自宅の土地建物といくらかの預貯金が残されていました。しかし、事業の状況はあまり良くなかったようで、金融機関や取引先からの借入があることも予想されました。問題は、その借金の正確な金額が誰にも分からないことです。
「父が残してくれた実家には、今、私の家族が住んでいます。どんなことがあっても、この家だけは手放したくないんです。でも、もし単純承認して、後からとんでもない額の借金が出てきたら…と思うと夜も眠れません。妹は『いっそ相続放棄した方が楽じゃない?』と言うのですが…。」
Aさんは、まさに「実家を守りたい」という強い想いと、「未知の借金」という大きな不安との間で、深く思い悩んでいらっしゃいました。
このような状況こそ、限定承認が力を発揮する典型的なケースです。私たちはAさんと妹さんに限定承認の仕組みを丁寧にご説明し、相続人全員の協力のもと、実家を守るための手続きを始めることになりました。

限定承認における相続登記のやり方【司法書士が解説】
限定承認の手続きは非常に複雑ですが、特に不動産が関わる場合、多くの方がつまずきやすいのが「相続登記(不動産の名義変更)」です。ここからは、司法書士としての専門知識を活かして、限定承認後の相続登記について詳しく解説します。
限定承認をしても相続登記は必要
まず、最も重要な大前提をお伝えします。家庭裁判所で限定承認の手続きが認められても、不動産の名義が自動的に相続人に変更されるわけではありません。
債務の清算手続きを経て、最終的に不動産が手元に残ることが確定したら、別途、法務局で相続登記の申請を行う必要があります。これは、通常の相続や遺贈で不動産を取得した場合と何ら変わりません。特に、2024年4月1日から相続登記が義務化されたため、この手続きを怠ると過料の対象となる可能性もありますので注意が必要です。
登記原因は「相続」、遺産分割協議書は不要
相続登記を申請する際、申請書に「登記の原因」を記載する必要があります。限定承認によって不動産を取得した場合、この登記原因は「相続」となります。
通常の相続では、相続人同士の話し合いの結果をまとめた「遺産分割協議書」を添付することが多いですが、限定承認の場合は少し異なります。限定承認は、遺産分割協議によって誰がどの財産を取得するかを決めるものではなく、あくまで清算手続きの結果として財産が残る制度です。そのため、原則として遺産分割協議書は登記の必要書類にはなりません。
相続登記の必要書類と注意点
限定承認による相続登記では、通常の相続登記で必要となる書類に加えて、この手続き特有の書類が必要になります。
- 被相続人(亡くなった方)の出生から死亡までの戸籍謄本類
- 被相続人の住民票の除票(または戸籍の附票)
- 相続人全員の現在の戸籍謄本
- 不動産を取得する相続人の住民票
- 固定資産評価証明書
- 限定承認申述受理証明書(家庭裁判所で取得)
最も特徴的なのが「限定承認申述受理証明書」です。これが、家庭裁判所で限定承認の申述が受理されたことを示す書類の一つであり、登記申請にあたり提出を求められることがあります。
また、注意点として、限定承認後に不動産が残余財産として残る場合でも、登記名義(共有・持分割合等)は事案や手続の経過により整理が必要になることがあります。もし特定の相続人が単独で取得したい場合は、前述した「先買権」の行使といった別の手続きや、相続人間での財産分けの合意などが必要となり、手続きはさらに複雑になります。安易な自己判断はせず、相続登記の専門家である司法書士に相談することをお勧めします。
最大のデメリット「みなし譲渡所得税」とは?
限定承認を検討する際に注意したい点の一つが、所得税法上の「みなし譲渡」による譲渡所得課税が生じ得ることです(一般に「みなし譲渡課税」などと呼ばれます)。単純承認でも相続財産を後日に売却すれば譲渡所得課税が問題になりますが、限定承認では状況によって、売却していなくても「時価で譲渡したもの」とみなされる課税関係が生じ得る点に注意が必要です。
「なぜ相続なのに、モノを売ったときの税金(譲渡所得税)がかかるの?」と疑問に思われるかもしれません。
これは税法上の特殊な扱いで、限定承認をした場合、亡くなった方(被相続人)から相続人へ、相続開始時の時価で財産を売却(譲渡)したものとみなされるからです。そして、その財産を購入した時の価格(取得費)と売却したとみなされた価格(時価)との差額(=儲け)に対して、所得税が課税されるのです。
この課税関係は被相続人に係る所得税として整理されるため、相続人が被相続人の最後の確定申告である「準確定申告」により申告・納付手続きを行う必要があります。この点が非常に分かりにくく、注意が必要なポイントです。なお、相続税の申告とは全く別の税金手続きとなります。
不動産があると税額が高額になりやすい理由
みなし譲渡所得税は、特に不動産が相続財産に含まれる場合に高額になりやすい傾向があります。
理由は、含み益(購入時からの値上がり益)が大きくなりやすいからです。
例えば、お父様が30年前に1,000万円で購入した土地が、相続開始時点では時価5,000万円になっていたとします。この場合、差額の4,000万円が譲渡所得として課税対象になる可能性があります(実際には経費などを差し引いて計算します)。長年保有していた不動産ほど、購入価格が低かったり、購入時の契約書が見つからなかったりするため、結果的に譲渡所得が大きくなり、納税額も数百万円、場合によってはそれ以上になることも珍しくありません。
限定承認によって守りたかったはずの不動産のために、想定外の高額な税金を現金で納めなければならない、という事態に陥るリスクがあるのです。

準確定申告が必要!4ヶ月以内の期限に注意
みなし譲渡所得税のもう一つの落とし穴は、その申告・納税期限です。
この税金は、相続の開始があったことを知った日の翌日から4ヶ月以内に、被相続人の住所地を管轄する税務署へ「準確定申告」を行って納税しなければなりません。
限定承認の手続き自体が、家庭裁判所への申述期限(3ヶ月)やその後の清算手続きで非常にタイトなスケジュールで進みます。その中で、この4ヶ月という税務申告の期限を意識し、並行して準備を進めるのは至難の業です。財産評価や取得費の調査にも時間がかかるため、気づいた時には期限を過ぎていた、ということにもなりかねません。
この税務リスクを正確に把握し、期限内に対応するためには、税理士など税務の専門家との連携が不可欠です。
【参照】
限定承認の手続き全体の流れと注意点
最後に、限定承認の手続き全体の流れをステップごとに確認しておきましょう。非常に多くの工程があり、専門的な対応が求められることがお分かりいただけるかと思います。
STEP1:相続財産と相続人の調査
まず最初に行うべきは、徹底的な調査です。預貯金や不動産といったプラスの財産だけでなく、借入金や保証債務などのマイナスの財産についても、できる限りの財産調査を行います。同時に、被相続人の出生から死亡までの戸籍謄本を収集し、誰が法的な相続人になるのかを確定させます。前述の通り、限定承認は相続人全員の合意がなければ進められないため、この相続人調査は極めて重要です。
STEP2:家庭裁判所への申述(3ヶ月以内)
相続財産と相続人が確定し、相続人全員で限定承認を行う意思が固まったら、家庭裁判所への申述準備を進めます。申述書と財産目録を作成し、必要な戸籍謄本などを添付して、相続の開始を知った時から3ヶ月以内に、被相続人の最後の住所地を管轄する家庭裁判所に提出します。この期限は非常に厳格で、1日でも過ぎると原則として単純承認したとみなされてしまいますので、絶対に遅れてはいけません。(ただし、事情によっては期間の伸長申立が認められる場合もあります。)
STEP3:官報公告と債権者への弁済(清算手続き)
家庭裁判所で申述が受理されると、いよいよ清算手続きが始まります。相続人は、国の新聞である「官報」にお金を貸していた人(債権者)などに対して「限定承認をしたので、申し出てください」という公告(お知らせ)を掲載しなければなりません。また、すでに判明している債権者には、個別に手紙などで支払いを求める通知(催告)をします。
その後、申し出のあった債権者に対して、相続財産の中から法律の定めに従って公平に弁済(返済)を行っていきます。この一連の清算手続きは、法律の知識が必要で非常に煩雑です。相続人が数人ある場合には、家庭裁判所が相続人の中から「相続財産の清算人」を選任し、その清算人が相続財産の管理や債務の弁済に必要な一切の行為を行うことになります(民法第936条)。相続人が1人の場合などは相続人自身が進める場面もあるため、専門家のサポートを受けながら進めることが一般的です。
STEP4:残余財産の取得と相続登記
すべての債権者への弁済が終わった後、もしプラスの財産が残っていれば、その残余財産を相続人が取得することができます。この残った財産の中に不動産が含まれている場合に、最終ステップとして法務局での「相続登記」が必要となります。長い手続きを経て、ようやく不動産を自分の名義にすることができるのです。相続登記が完了するまでの期間は、事案の複雑さによって大きく異なります。
【参照】
まとめ:限定承認と相続登記は専門家への相談が不可欠
この記事では、限定承認の基本的な考え方から、最大の難関である「相続登記」と「みなし譲渡所得税」、そして手続き全体の流れまでを解説してきました。
限定承認は、借金があるかもしれない状況で、実家などの大切な財産を守るための非常に有効な手段です。しかし、その道のりは決して平坦ではありません。
- ハードル1:相続人全員の合意
- ハードル2:3ヶ月という厳格な期限
- ハードル3:官報公告や弁済などの複雑な清算手続き
- ハードル4:別途必要となる相続登記手続き
- ハードル5:みなし譲渡所得税という税金リスク
これら多くのハードルを、ご自身だけですべて乗り越えるのは現実的ではないでしょう。特に、3ヶ月という短い期間の中で、財産調査、相続人調査、税金リスクのシミュレーション、そして相続人全員の意思統一まで行う必要があります。
「自分の場合は限定承認を選ぶべきだろうか?」「税金は一体いくらかかるんだろう?」と少しでも不安を感じたら、できるだけ早く、相続と登記の専門家である私たち司法書士にご相談ください。ご状況を丁寧にお伺いし、限定承認が最善の選択肢なのか、それとも他の方法があるのかを一緒に考え、複雑な手続きを正確かつスムーズに進めるお手伝いをさせていただきます。
【関連情報】
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
相続登記にかかる期間は?完了までの目安と遅れる原因・対策を解説
相続登記にかかる期間はケースにより数週間~数ヶ月
ご親族が亡くなられ、不動産の相続登記を考え始めたとき、多くの方が「この手続きは、一体いつ終わるのだろう?」という疑問と不安を感じられます。結論からお伝えすると、相続登記が完了するまでの期間は、状況により数週間~数ヶ月程度と幅があります。
ただし、これはあくまで平均的なケースです。相続人の数や遺産の状況、話し合いの進み具合によっては、半年や1年以上かかることも珍しくありません。なぜこれほど期間に幅があるのでしょうか?それは、相続登記の手続きが大きく2つのステップに分かれているためです。

手続きは「準備期間」と「法務局での審査期間」に大別される
相続登記にかかる全体の期間は、以下の2つの合計で決まります。
- ① 書類などを準備する期間:相続人である皆様が主体となって進める期間です。戸籍謄本を集めたり、遺産の分け方を話し合ったりする時間で、相続の状況によって大きく変動します。
- ② 法務局での審査期間:必要書類をすべて揃えて法務局に登記申請をしてから、審査が完了するまでの期間です。これは法務局の管轄や混雑状況によって左右されます。
この記事では、相続登記の各ステップで具体的にどれくらいの時間がかかるのか、手続きが遅れてしまう原因、そしてスムーズに進めるためのコツを、相続専門の司法書士が分かりやすく解説していきます。
相続登記の「3年ルール」と相続放棄の「3ヶ月ルール」は別物
相続手続きの期間について考えるとき、多くの方が「3年」や「3ヶ月」といった数字を耳にして混乱されることがあります。ここで専門家として明確に整理しておきましょう。この2つは全く別のルールです。
| 相続登記の義務化 | 相続放棄 | |
|---|---|---|
| 期限 | 自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内 | 自己のために相続の開始があったことを知った時から3ヶ月以内 |
| 手続き先 | 不動産を管轄する法務局 | 被相続人の最後の住所地を管轄する家庭裁判所 |
| 内容 | 不動産の名義変更の申請 | プラスの財産もマイナスの財産(借金など)も一切相続しないための申述 |
特に、借金などマイナスの財産が多い場合に検討する相続放棄の期限は3ヶ月と非常に短いため、注意が必要です。相続登記の3年という期間は、あくまで登記申請の義務に関するものであり、相続放棄の期限とは全く関係がないことを覚えておきましょう。
相続登記の流れと各ステップにかかる期間の内訳
それでは、相続登記が完了するまでの具体的な流れを4つのステップに分け、それぞれの期間の目安を見ていきましょう。ご自身の状況と照らし合わせながら、どこに時間がかかりそうかイメージしてみてください。

①戸籍収集・相続人調査:1週間~1ヶ月半
相続登記の第一歩は、「誰が相続人なのか」を公的に証明するために必要な戸籍謄本などを集めることです。
具体的には、亡くなられた方(被相続人)の出生から死亡までの一連の戸籍謄本(除籍謄本、改製原戸籍謄本)と、相続人全員の現在の戸籍謄本が必要になります。被相続人が転籍を繰り返している場合、全国の市区町村役場に郵送で請求する必要があり、すべての書類が手元に揃うまでに1ヶ月~1ヶ月半ほどかかることもあります。
最近では、本籍地以外の役所でも戸籍謄本を取得できる「戸籍の広域交付制度」も始まりましたが、一部取得できない戸籍があるなど、依然として時間がかかるケースは多いのが実情です。
②遺産分割協議・書類作成:1週間~数ヶ月以上
相続人が確定したら、次に相続人全員で「誰が、どの財産を、どれくらい相続するのか」を話し合います。これを遺産分割協議と呼びます。
相続人全員の意見がスムーズにまとまれば、1週間程度で完了することもあります。しかし、誰か一人でも納得しない人がいると、話し合いは長引きます。特にもめやすい不動産が含まれる場合などは、数ヶ月、場合によっては家庭裁判所での調停や審判に発展し、年単位の時間がかかることもあります。
話し合いがまとまったら、その内容を証明する「遺産分割協議書」を作成し、相続人全員が署名と実印の押印をします。この書類が、相続登記の重要な添付書類となります。
③法務局への申請準備:1日~2週間
戸籍謄本や遺産分割協議書など、必要な書類がすべて揃ったら、いよいよ法務局に提出する登記申請書を作成します。登記申請書には、不動産の情報を正確に記載し、法律のルールに従って作成する必要があります。
また、登記を申請する際には、不動産の評価額に応じて「登録免許税」という税金を納める必要があり、その計算も行わなければなりません。
これらの作業に要する日数は案件により異なりますが、司法書士が受任する場合でも、調査・書類の状況によっては数日以上かかることがあります。一般の方が行う場合も、状況により期間は前後します。
④法務局での登記審査:1週間~1ヶ月以上【2025年最新情報】
登記申請書と添付書類一式を不動産の所在地を管轄する法務局に提出すると、登記官による審査が始まります。この審査期間は法務局や時期により差があり、数週間~1か月超となることもあります。
【専門家コラム】法務局の審査期間が長期化する傾向に
ここ数年の実務上の変化として、特に都市部の法務局で審査期間が長くなる傾向が見られます。これは、新しい制度の導入などが影響していると考えられます。
例えば、東京法務局が公表している「登記完了予定日」では、庁・登記種別・申請日によっては、申請から完了予定日まで概ね1か月超となっている例があります。一方で、法務局や時期によっては、申請から完了まで1~2週間程度の例もあります。
このように、申請先の法務局によって審査期間には大きな差があるのが実情です。ご自身の不動産を管轄する法務局のウェブサイトで完了予定日が公表されていることが多いので、確認してみるのもよいでしょう。
審査が無事に完了すると、法務局から「登記識別情報通知書(いわゆる権利証)」などの完了書類が発行され、これをもって相続登記手続きはすべて終了となります。
要注意!相続登記の期間が長引く5つの原因
「平均は1~3ヶ月と聞いたのに、なぜ自分のケースはこんなに時間がかかるのだろう?」
相続登記がスムーズに進まず、長期化してしまうのには、いくつかの典型的な原因があります。ご自身の状況に当てはまるものがないか、確認してみましょう。

①遺産分割協議がまとまらない・難航する
相続登記が遅れる最大の原因は、遺産分割協議の難航です。相続人同士の仲が良くなかったり、特定の相続人が不動産を一人で相続したいと主張したり、不動産の評価額で意見が対立したりすると、話し合いは平行線をたどりがちです。
当事者同士での解決が難しい場合は、家庭裁判所での調停や審判に移行しますが、そうなると解決までに1年以上かかることも珍しくありません。
②相続人が多い・連絡が取れない・海外在住
相続人の数が多ければ多いほど、全員の足並みを揃えるのは大変になります。中には、疎遠で連絡先が分からない相続人や、協力に非協力的な相続人がいるかもしれません。
また、相続人が海外に住んでいる場合、書類のやり取りに時間がかかったり、日本での手続きとは異なる書類(サイン証明書など)が必要になったりするため、手続きが複雑化し、期間が長引く原因となります。
さらに、親の相続手続きをしないうちに子が亡くなる「数次相続」が発生すると、相続人の数がネズミ算式に増え、関係がさらに複雑になるケースもあります。
③必要書類の収集に手間取る(戸籍が点在しているなど)
亡くなった方が生涯で何度も転籍(本籍地を移すこと)を繰り返していると、戸籍謄本が日本全国の役所に点在していることがあります。一つずつ郵送で取り寄せる作業は、非常に手間と時間がかかります。
また、古い戸籍は手書きで書かれており、達筆すぎて文字が読めなかったり、旧字体が使われていたりして、内容を正確に解読するのが難しいこともあります。こうした作業に慣れていないと、戸籍の収集だけで数ヶ月を要してしまうこともあります。
④登記簿上の住所・氏名が現在のものと違う
法務局で取得する不動産の登記簿(登記事項証明書)に記載されている所有者の住所や氏名が、亡くなった方の最後の住民票や戸籍と一致しない、というケースは実務上よくあります。
例えば、不動産を買った後に引っ越しをしたが住所変更の登記をしていなかった場合などです。この場合、相続登記の前提として、登記簿上の住所を現在の住所につなげるための変更登記が別途必要になり、その分の時間と手間が余計にかかってしまいます。
⑤申請書類の不備による補正(差し戻し)
ご自身で登記申請をした場合に起こりがちなのが、書類の不備です。申請書への記載ミス、必要な添付書類の不足、登録免許税の計算間違いなどがあると、法務局から「補正」の連絡が来ます。
補正とは、書類の不備を訂正することで、訂正が完了するまで審査はストップしてしまいます。電話で指示された箇所を修正するだけで済む軽微なものもありますが、根本的な不備がある場合は、一度申請を取り下げて再申請が必要になることも。そうなると、さらに数週間から1ヶ月以上の時間がかかってしまいます。
相続登記を早く終わらせるための3つのコツ
では、どうすれば相続登記をスムーズに、そして早く終わらせることができるのでしょうか。専門家として、特に重要だと考える3つのコツをご紹介します。
①相続が発生したらすぐに戸籍収集に着手する
最も効果的なのは、相続が開始したら、他の何よりもまず戸籍収集を始めることです。なぜなら、相続人調査(戸籍収集)は、遺産分割協議、預貯金の解約、相続税申告など、あらゆる相続手続きのスタートラインになるからです。
誰が相続人なのかが確定しないことには、話し合いも始められません。時間がかかる可能性が高いこのステップを最初に終わらせておくことで、その後の手続きをスムーズに進めることができます。戸籍謄本の取得は、司法書士に代行を依頼することも可能です。
②遺言書や権利証など関係書類を事前に探しておく
亡くなった方が遺言書を遺していないか、必ず探しましょう。公正証書遺言など、法的に有効な遺言書があれば、原則として遺産分割協議は不要となり、手続きにかかる期間を大幅に短縮できます。
また、不動産の権利証(登記識別情報)や、毎年春に送られてくる固定資産税の納税通知書なども手元にあれば、不動産の特定がスムーズになり、財産調査の時間を短縮できます。相続が始まる前から、こうした重要書類の保管場所を家族で共有しておくことが理想です。
③手続きが複雑なら早めに司法書士へ相談する
私たちが相続のご相談をお受けする際、ご依頼者様からほぼ必ず聞かれるのが「費用はいくらかかりますか?」そして「期間はどのくらいかかりますか?」という2つの質問です。それだけ、皆様にとって手続きの見通しが立たないことが大きな不安なのだと、日々実感しています。
もし、ご自身のケースで「相続人が多くて大変そう」「遺産分割で揉めるかもしれない」「平日は仕事で役所に行く時間がない」など、少しでも不安を感じたら、できるだけ早い段階で私たち司法書士にご相談ください。
専門家に依頼することで、戸籍収集から遺産分割協議書作成、登記申請までをワンストップで、かつ並行して効率的に進めることができます。司法書士に依頼することで、書類不備による補正リスクを低減でき、手続全体がスムーズに進む可能性があります。ただし、法務局の審査や個別事情により、追加対応や期間の延長が生じる場合があります。詳しくは「相続登記を司法書士に依頼するメリット」のページでも解説していますので、ぜひご覧ください。
期間内に登記が難しい場合の「相続人申告登記」とは
「遺産分割協議が長引いて、どうしても3年の期限に間に合いそうにない…」
このような場合でも、ご安心ください。相続登記の義務化に合わせて、救済策となる新しい制度が設けられています。それが「相続人申告登記」です。
これは、遺産分割協議がまとまる前に、相続人の一人から「私が相続人の一人です」と法務局に申し出ることで、ひとまず相続登記の申請義務を果たしたとみなしてもらえる制度です。この申出により、(期限内に相続登記の申請をすることが難しい場合の)申請義務を簡易に履行するための手続として利用できます。なお、制裁は刑罰の「罰金」ではなく「過料」です。遺産分割が成立した場合などは、別途、正式な相続登記が必要になります。
ただし、これはあくまで一時的な措置です。不動産を売却したり、担保に入れて融資を受けたりするためには、後日、遺産分割協議がまとまった段階で、正式な相続登記を改めて申請する必要があります。連絡が取れない相続人がいる場合など、期限内の登記が難しいときの選択肢として覚えておくとよいでしょう。
相続登記の期間に関するご相談は「いがり円満相続相談室」へ
ここまで見てきたように、相続登記にかかる期間は、ご家族の状況によって大きく変わります。スムーズに進めば1ヶ月で終わることもあれば、複雑なケースでは1年以上かかることもあり、ご自身だけで正確な見通しを立てるのは非常に難しいのが現実です。
「自分の場合は、あとどれくらいかかるんだろう?」
「3年の期限に間に合うか心配…」
「とにかく早く手続きを終わらせて、安心したい」
もしあなたがこのような不安をお持ちでしたら、ぜひ一度、私たち「いがり円満相続相談室」へご相談ください。相続を専門とする司法書士が、あなたの状況を丁寧にお伺いし、手続き完了までの具体的な流れと期間の目安を分かりやすくご説明いたします。
私たちは、単に手続きを代行するだけでなく、皆様の不安な心に寄り添い、「安心」をお届けすることを使命としています。初回のご相談は無料ですので、どうぞお気軽にお問い合わせください。
無料相談のお問い合わせはこちら
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
登記簿謄本の取得方法を解説|法務局・オンライン・郵送を比較
登記簿謄本(登記事項証明書)とは?相続で必要な理由
ご家族が亡くなり、相続の手続きを進める中で「登記簿謄本(とうきぼとうほん)を取ってください」と言われ、戸惑っていませんか?普段聞き慣れない言葉かもしれませんが、ご安心ください。これは決して難しいものではありません。
登記簿謄本とは、一言でいえば「不動産のプロフィールが書かれた公的な証明書」のことです。その土地や建物が「どこにあって」「どれくらいの広さで」「誰が持っているのか」といった、不動産に関する重要な情報がすべて記録されています。
この公的な証明書があるからこそ、私たちは不動産を安心して売買したり、相続したりできるのです。特に相続手続きにおいては、この登記簿謄本の取得が、亡くなった方から不動産の名義を引き継ぐ相続登記の第一歩となります。
「登記簿謄本」と「登記事項証明書」は同じもの?
手続きについて調べていると、「登記事項証明書(とうきじこうしょうめいしょ)」という言葉も目にするかもしれません。「どちらが正しいの?」と混乱されるかもしれませんが、現在では「登記簿謄本」と「登記事項証明書」は実質的に同じものと考えて大丈夫です。
その理由は、情報の管理方法の歴史にあります。
- 登記簿謄本:昔、不動産の情報は法務局で紙の帳簿(登記簿)で管理されていました。この原本をコピーしたものが「登記簿謄本」です。
- 登記事項証明書:現在、これらの情報はすべてコンピュータで管理されています。そのコンピュータデータを印刷し、証明書として発行したものが「登記事項証明書」です。
つまり、コンピュータ化によって呼び方が変わっただけで、証明される内容は同じなのです。今でも昔ながらの「登記簿謄本」という呼び方が広く使われているため、この記事でも「登記簿謄本」という言葉を使いながら解説していきますね。
なぜ相続手続きで登記簿謄本が必要になるの?
相続手続き、特に不動産の名義変更(相続登記)において、登記簿謄本は欠かすことのできない重要な書類です。その理由は、主に3つあります。
- 相続財産である不動産を正確に特定するため
亡くなった方が所有していた不動産がどれなのかを、公的な情報に基づいて正確に確定させるために必要です。 - 現在の権利関係(所有者、抵当権の有無など)を確認するため
現在の所有者が本当に亡くなった方本人か、住宅ローンなどの担保(抵当権)が設定されていないかなどを確認し、相続手続きを進める上での問題がないかをチェックします。 - 遺産分割協議書や登記申請書に正確な情報を記載するため
相続人全員で遺産の分け方を話し合う「遺産分割協議」の書類や、法務局に提出する登記申請書には、登記簿謄本に記載されている通りに不動産の情報を記載しなければなりません。
このように、登記簿謄本は相続手続きを正確かつスムーズに進めるための、いわば「地図」のような役割を果たすのです。相続登記の全体像については、「相続登記の必要書類リスト|ケース別に専門家が徹底解説」で体系的に解説しています。
【状況別】あなたに最適な登記簿謄本の取得方法は?
登記簿謄本の取得方法は一つではありません。あなたの状況によって、最適な方法は異なります。ここでは、よくあるお悩みのケースごとに、どの取得方法がベストなのかをQ&A形式で解説します。
Q1. とにかく急ぎで必要です。一番早い方法は?
A. 法務局の窓口で直接申請するのが最も早く、確実です。
父が他界し、実家を相続することになりました。相続税の申告やその他の手続きのために、至急、実家の不動産情報(登記事項証明書)が必要だと言われています。法務局・オンライン・郵送のうち、一番早く手に入るのはどの方法でしょうか?
このようなお悩みをお持ちの場合、法務局の窓口での請求を検討するとよいでしょう。窓口請求は当日交付となることが多い一方、混雑状況などによって待ち時間は前後します。
もし、事前にオンラインで申請手続きだけ済ませておき、受け取りだけ法務局の窓口で行う方法もスピーディーですが、即日性を求めるなら直接窓口に行くのが最も確実です。郵送での申請は時間がかかるため、急いでいる場合には向いていません。
Q2. 住所しかわからない…地番不明でも取得できますか?
A. はい、大丈夫です。地番が分からなくても調べる方法があります。
遠方にある親の土地を相続しました。手元にあるのは郵便物が届く「住所(住居表示)」だけで、登記簿上の「地番」が分かりません。地番が分からない状態から、どのように不動産の情報を取得すればいいのでしょうか?
これは、多くの方がつまずくポイントです。登記簿謄本を取得するには、私たちが普段使っている「住所」ではなく、不動産を特定するための番号である「地番」や「家屋番号」が必要になります。しかし、ご安心ください。地番が分からなくても、調べる方法はいくつかあります。
- 固定資産税の納税通知書を確認する
- 法務局に電話して問い合わせる
- インターネットの「地番検索サービス」を利用する
これらの具体的な調べ方については、後ほど「【つまずきポイント解消】地番・家屋番号の調べ方」で詳しく解説しますので、ご安心ください。
Q3. 平日は仕事で法務局に行けません。どうすれば?
A. 「オンライン申請」か「郵送申請」が便利です。
平日は仕事が忙しくて、法務局の窓口が開いている時間に行くことが難しい方も多いでしょう。その場合は、法務局に行かずに手続きができる「オンライン申請」または「郵送申請」が最適な選択肢となります。
- オンライン申請:手数料が最も安く、平日の夜21時まで申請できます。ご自宅のパソコンから手続きできるので、日中忙しい方におすすめです。
- 郵送申請:パソコン操作が苦手な方でも、申請書を郵送するだけで手続きできます。
どちらの方法もご自身のライフスタイルに合わせて選ぶことができます。忙しいからといって手続きを諦める必要はありません。より具体的なオンライン申請の手順については、こちらの記事もご覧ください。
登記簿謄本の取得方法3つを徹底比較|費用・時間・手順
それでは、3つの取得方法「法務局の窓口」「オンライン」「郵送」について、それぞれの費用や所要時間、具体的な手順を詳しく見ていきましょう。ご自身の状況に合った方法を見つけるために、まずは比較表で全体像を掴んでみてください。
① 法務局の窓口で即日取得する方法(確実・最速)
こんな方におすすめ:とにかく急いでいる、不明点を直接職員に質問しながら進めたい
最も確実でスピーディーな方法です。特に初めてで不安な方は、職員の方に直接質問できるので安心感があります。ただし、法務局の業務時間は平日8:30~17:15と限られている点に注意が必要です。なお、法務局での相談は予約が取りにくい場合もあるため、あくまで書類取得が目的と割り切るのが良いでしょう。
【取得手順】
- 最寄りの法務局へ行く
登記簿謄本は、対象不動産の所在地に関わらず、全国どこの法務局でも取得できます。お近くの法務局・支局・出張所へ行きましょう。 - 申請書を記入する
法務局に備え付けの「登記事項証明書交付申請書」に、あなたの氏名・住所と、取得したい不動産の「地番」「家屋番号」などを記入します。書き方が分からなければ、窓口で尋ねると教えてもらえます。 - 手数料(600円)分の収入印紙を購入・貼付する
法務局内にある印紙販売窓口で、手数料600円分の収入印紙を購入し、申請書に貼り付けます。 - 窓口に提出し、受け取る
申請書を証明書発行窓口に提出します。混雑していなければ、10分~15分ほどで名前が呼ばれ、登記簿謄本を受け取ることができます。
② オンラインで請求する方法(安くて便利)
こんな方におすすめ:少しでも費用を抑えたい、日中忙しくて法務局に行けない
手数料が最も安く、平日は21時まで申請できるのが大きな魅力です。ただし、初めて利用する際は利用者登録が必要で、手数料の支払いはインターネットバンキングなどによる電子納付となります。
【取得手順】
- 「登記・供託オンライン申請システム」へアクセス・利用者登録
法務省が運営するシステムを利用します。初めての方は、まず「申請者情報登録」を行い、IDとパスワードを取得しましょう。 - ログインして請求情報を作成
システムにログインし、画面の案内に従って取得したい不動産の地番・家屋番号などを入力します。 - 受取方法を選択し、電子納付する
受け取り方法は「郵送」または「指定の法務局の窓口」から選べます。その後、インターネットバンキングやPay-easy(ペイジー)を利用して手数料を納付します。 - 証明書を受け取る
郵送を選んだ場合は数日後に自宅に届きます。窓口受け取りを選んだ場合は、指定した法務局へ本人確認書類を持参して受け取りに行きます。
③ 郵送で請求する方法(ネットが苦手でもOK)
こんな方におすすめ:法務局に行くのは難しいが、パソコン操作も苦手
一度も法務局へ行かずに、自宅ですべての手続きを完結できる方法です。ただし、申請書を送ってから証明書が返送されるまで1週間~10日程度かかるため、時間に余裕がある方向けです。
【取得手順】
- 申請書をダウンロード・記入する
法務局のウェブサイトから「登記事項証明書交付申請書」の様式をダウンロードして印刷し、必要事項を記入します。 - 手数料(600円)分の収入印紙と返信用封筒を準備する
郵便局などで600円分の収入印紙を購入し、申請書に貼り付けます。また、ご自身の住所・氏名を記入し、切手を貼った返信用封筒も用意します。 - 管轄法務局へ郵送する
記入済みの申請書と返信用封筒を、不動産の所在地を管轄する法務局へ郵送します。 - 証明書を受け取る
申請書が法務局に到着してから数日後、返信用封筒で登記簿謄本が郵送されてきます。
どの方法を選ぶかによって、相続登記にかかる費用も少し変わってきますので、ご自身の状況に合わせて最適な方法を選んでください。
【つまずきポイント解消】地番・家屋番号の調べ方
登記簿謄本の取得で、多くの方が最初に「壁」と感じるのが「地番」「家屋番号」の確認です。これは普段使っている「住所(住居表示)」とは異なる、不動産固有の管理番号です。でも、ご安心ください。調べる方法はいくつかあります。
一番確実な方法:権利証や固定資産税の納税通知書で確認
まずはお手元に以下の書類がないか確認してみてください。これが最も簡単で確実な方法です。
- 権利証(登記識別情報通知):不動産を取得した際に法務局から発行される重要書類です。表紙や書類の中に「不動産番号」「所在」「地番」「家屋番号」といった記載があります。
- 固定資産税の納税通知書:毎年春頃に市区町村から送られてくる書類です。同封されている「課税明細書」の「所在・地番」や「家屋番号」の欄に記載されています。
もし相続手続き中に権利証が見つからない場合でも、納税通知書があれば確認できる可能性が高いです。
書類がない場合:法務局に電話で問い合わせる
上記の書類が見当たらない場合でも、諦める必要はありません。不動産の所在地を管轄する法務局に電話で問い合わせることで、地番や家屋番号を教えてもらうことができます。
電話をかける際は、手元に郵便物などが届く「住所(住居表示)」と、不動産の所有者名が分かるものを準備しておくとスムーズです。無料で確認できる手軽な方法なので、書類が見つからない場合は試してみましょう。
便利なツール:登記情報提供サービスの「地番検索サービス」
インターネットが使える環境であれば、「登記情報提供サービス」の地番検索機能が便利です。これは利用登録のうえで使うサービスで、住宅地図上から住所を検索し、おおよその地番を特定することができます。
特に遠方にある不動産の地番を調べる際に非常に役立ちます。ただし、あくまで目安となるため、最終的には法務局への電話などで正確な情報を確認することをおすすめします。
なお、相続財産に私道が含まれていないかなど、専門的な調査が必要な場合もあります。
【司法書士が解説】相続で登記簿謄本を取得した後の注意点
無事に登記簿謄本を取得できても、それで終わりではありません。特に相続手続きで利用する際には、私たち司法書士が実務で必ずチェックする、見落としがちな注意点が3つあります。これを知っておくだけで、後の手続きで手戻りが発生するのを防げます。
注意点1:必ず「最新」の情報を取得する
ご自宅に、以前何かの手続きで取得した古い登記簿謄本が保管されているかもしれません。しかし、相続登記を申請する際は、必ず手続きの直前に最新のものを取得し直してください。
なぜなら、あなたが知らない間に権利関係に変動が生じている可能性がゼロではないからです。例えば、税金の滞納によって差押えの登記が入っているかもしれません。最新の情報で不動産の現在の状況を正確に把握することが、スムーズな相続手続きの大前提です。
注意点2:一戸建ては「土地」と「建物」の両方が必要
相続する不動産が一戸建ての場合、見落としがちなのが「土地」と「建物」は別々の不動産として登記されているという点です。そのため、登記簿謄本も「土地」で1通、「建物」で1通、合計2通取得する必要があります。
申請の際は、土地の「地番」と建物の「家屋番号」の両方を調べて、それぞれ請求することを忘れないようにしましょう。一方で、マンション(敷地権付き区分建物)の場合は、通常、建物の登記簿謄本に土地の情報も含まれているため、建物分だけで問題ありません。ただし、団地など特殊なケースでは手続きが複雑になることもあります。
注意点3:登記簿の住所が古いままになっていないか確認
これは実務上、本当によくあるケースです。亡くなった方が生前に引っ越しをしていても、登記簿に記録されている住所を変更していないことが多々あります。
この場合、登記簿上の住所と、亡くなった方の最後の住所(住民票の除票などで証明します)が一致しません。そのままでは、法務局は「登記簿に載っている人と亡くなった人が同一人物だ」と判断できず、相続登記の申請を受け付けてもらえないのです。
この問題を解決するには、住所の変遷を証明する「戸籍の附票」などの追加書類が必要になります。これは手続きが少し複雑になるサインですので、登記簿謄本を取得したら、まずは所有者欄の住所を確認することをおすすめします。詳しい対処法については、「故人の登記簿上の住所が古い場合の対処法」で解説しています。
まとめ|手続きが不安なら司法書士への相談も検討しよう
今回は、登記簿謄本の取得方法について、状況別の最適な選び方から具体的な手順、注意点まで詳しく解説しました。
登記簿謄本の取得は、ご自身で行うことも十分に可能です。しかし、これは相続手続き全体のスタートラインに立ったに過ぎません。この後には、亡くなった方の出生から死亡までの戸籍謄本一式の収集、相続人全員での遺産分割協議、そして法務局への登記申請といった、より専門的で時間のかかる手続きが待っています。
もし、「自分で全部やるのは大変そうだ」「手続きの途中でつまずいてしまわないか不安」と感じられたなら、私たち相続の専門家である司法書士に相談するという選択肢もぜひご検討ください。
司法書士に依頼すれば、必要な書類の調査・取得から法的な内容のチェック、そして最終的な相続登記申請までをワンストップで任せることができます。司法書士に依頼するメリットは、何より煩雑な手続きから解放され、時間的・精神的な負担を大幅に軽減できる点にあります。
当事務所では、相続に関する初回のご相談は無料で承っております。少しでもご不安な点がございましたら、どうぞお気軽にお問い合わせください。あなたのお悩みに親身に寄り添い、円満な相続の実現を全力でサポートいたします。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。
遺言書の検認で何を聞かれる?家庭裁判所での質問と当日の流れ
遺言書の検認、家庭裁判所へ行くのが不安なあなたへ
「遺言書の検認のために、家庭裁判所へ行かなければならない…」
そう考えただけで、なんだか胸がドキドキしたり、漠然とした不安を感じたりしていませんか?テレビドラマで見るような厳粛な雰囲気を想像して、「何か難しいことを聞かれたらどうしよう」「失敗してしまったら…」と緊張してしまうお気持ち、本当によく分かります。
でも、ご安心ください。この記事を最後までお読みいただければ、検認当日の具体的な流れや、裁判官から実際にどのような質問をされるのかが手に取るように分かります。事前に心の準備ができるので、きっと落ち着いて検認の日に臨めるはずです。
この記事は、単なる手続きの解説書ではありません。あなたの不安な心にそっと寄り添い、「安心」をお届けするためのガイドです。さあ、一緒に一歩ずつ確認していきましょう。
まず確認:遺言書検認とは?目的と基本の流れ
本番のシミュレーションに入る前に、まずは「遺言書検認」そのものについて、少しだけおさらいしておきましょう。この手続きの目的や全体像を知っておくだけで、心の負担がぐっと軽くなりますよ。
検認は遺言書の「現状確認」|有効性を判断する場ではない

多くの方が誤解されがちなのですが、検認は遺言書の内容が有効か無効かを判断する手続きではありません。また、相続人同士が遺産分割について話し合う場でもありません。
検認の最大の目的は、その日時点での遺言書の形状、日付、署名、訂正箇所の状態などを裁判官と相続人が一緒に確認し、その内容を公的に記録・保存することにあります。これにより、後から誰かが遺言書を偽造したり、勝手に書き換えたりすることを防ぐのです。
ですから、「遺言書の内容について何か追及されるのでは…」といった心配は全く必要ありません。あくまで「現状の確認」と捉え、リラックスして臨んでくださいね。
申立てから検認済証明書取得までの3ステップ
遺言書の検認手続きは、大きく分けて以下の3つのステップで進みます。
- 申立ての準備と提出
家庭裁判所に提出する申立書や、亡くなった方・相続人全員の戸籍謄本など、必要な書類を収集・作成します。 - 検認期日当日
家庭裁判所に出向き、裁判官や他の相続人と一緒に遺言書の現物を確認します。(この記事で詳しく解説するメインパートです) - 検認後の手続き
検認が終わった遺言書に「検認済証明書」を付けてもらい、それを使って預貯金の解約や不動産の名義変更など、本格的な相続手続きを開始します。
より詳しい申立て方法については、遺言書の検認の記事でも解説していますので、併せてご覧ください。
参考:遺言書の検認
【本番シミュレーション】検認期日当日の流れと所要時間

それでは、いよいよ検認期日当日の流れを、時間軸に沿って具体的に見ていきましょう。所要時間は裁判所や当日の進行状況、出席者の人数などによって異なります。詳しくは裁判所から届く検認期日通知書や、担当部署の案内をご確認ください。
①受付と待機(持ち物の最終確認)
家庭裁判所に到着したら、まずは受付へ向かいます。申立て後に裁判所から送られてきた「検認期日通知書(呼び出し状)」に、受付場所や部屋番号が記載されていますので、それに従って進みましょう。
受付で事件番号と氏名を伝えると、待合室へ案内されます。自分の番が来るまで少し時間がありますので、この間に持ち物を最終確認しておくと安心です。
【当日の持ち物リスト】
- 検認期日通知書(呼び出し状)
- 遺言書(原本)
- 申立人の印鑑(申立書に押印したもの)
- 申立人の本人確認書類(運転免許証やマイナンバーカードなど)
- 収入印紙150円分(検認済証明書の発行用)
- (必要に応じて)筆記用具やメモ帳
②検認の実施(入室から退室まで約15分)
時間になると、家庭裁判所の書記官が名前を呼びに来てくれます。いよいよ検認が行われる部屋(審判廷や面談室などと呼ばれます)に入室します。
部屋の中には、裁判官と書記官がおり、申立人と出席した相続人が向かい合う形で着席します。テレビで見るような法廷とは違い、小さな会議室のような部屋で行われることがほとんどです。
手続きは、以下のように粛々と進められます。
- 出席者の確認:裁判官が、出席している相続人の本人確認を行います。
- 遺言書の提出:申立人が持参した遺言書を裁判官に提出します。
- 遺言書の開封:封筒に入っている場合は、裁判官がその場で開封します。
- 内容の確認:裁判官が遺言書を読み上げ、出席者全員でその状態(筆跡、署名、日付、訂正箇所など)を確認します。
- 手続きの終了:確認が終われば、検認手続きは終了です。
全体を通して、とても事務的に進みます。時間にして10分~15分程度であっさりと終わることがほとんどです。
③検認済証明書の申請手続き
検認後、遺言の内容を実現(執行)するためには、遺言書に「検認済証明書」を付けてもらう必要があります。
検認が終わると、書記官から申請について案内があります。事前に用意しておいた収入印紙150円分を申請書に貼り、提出すれば手続きは完了です。いつ受け取れるかは裁判所の運用により異なりますので、書記官の案内に従ってください。
これで、検認期日当日のすべての手続きが完了です。お疲れ様でした。
【司法書士が解説】家庭裁判所で実際に聞かれる質問と回答のポイント
「手続きの流れは分かったけど、やっぱり何を質問されるかが一番心配…」
そうですよね。ここからは、この記事の核心部分として、私たち司法書士が実務で経験する、裁判官から実際に聞かれやすい質問とその意図、回答のポイントを詳しく解説します。事前に知っておけば、何も怖くありません。
質問①「遺言書はどこで、どのように保管していましたか?」

これは、ほぼ間違いなく聞かれる質問です。裁判官は、遺言書が亡くなった方の意思に基づいて作成され、誰にも改ざんされていない状態で発見されたかを確認したいと考えています。
- 質問の意図:遺言書の発見経緯と保管状況の真正性を確認するため。
- 回答のポイント:「いつ、どこで、誰が、どのような状態で発見したか」を、事実に基づいて正直に、具体的に答えることが大切です。
【回答例】
「父の死後、実家の書斎にある鍵付きの引き出しを整理していたところ、長男である私(申立人)が、この封筒に入った状態の遺言書を発見しました。」
質問②「この筆跡は、故人(被相続人)のものに間違いありませんか?」
次に、遺言書が本当に亡くなったご本人の筆跡かどうかを確認するための質問です。
- 質問の意図:遺言が本人の意思で作成されたものであることの確認。
- 回答のポイント:ご自身の知っている範囲で答えれば大丈夫です。「はい、父の字に間違いありません。生前にもらった年賀状や手紙の筆跡と同じです」のように、なぜそう思うのか根拠を添えるとよりスムーズです。もし確信が持てない場合は、「おそらく父の字だと思いますが、断定はできません」と正直に答えても問題ありません。
質問③(申立人以外へ)「遺言書の存在はいつ知りましたか?」
申立人以外の相続人が出席している場合に、聞かれることがある質問です。
- 質問の意図:他の相続人が遺言書の存在をいつ、どのように認識したかを確認するため。
- 回答のポイント:これも事実をありのままに答えれば問題ありません。「申立人である兄から、遺品整理中に遺言書が見つかったと電話で連絡を受け、その時に初めて知りました」といった形で、正直に話しましょう。
いかがでしょうか。どの質問も、何かを試したり、問い詰めたりするようなものではなく、あくまで事実関係を確認するためのものだということがお分かりいただけたかと思います。
【事例】「何を聞かれるの?」検認手続きに不安を抱えたご相談者様
先日、当事務所にご相談に来られたBさんも、あなたと同じように検認手続きに大きな不安を抱えていらっしゃいました。
生涯独身だったAさんが亡くなり、相続人は近くに住むBさんと、遠方に住むCさん、Dさん、Eさんの4人兄弟。私たちは、Bさんからのご依頼で、生前にAさんが書かれ、貸金庫で大切に保管されていた自筆証-書遺言書の検認手続きをお手伝いすることになりました。
申立書の作成や戸籍謄本の収集は当事務所ですべて行い、無事に申立ては完了。後日、家庭裁判所から検認期日の呼び出し状が届いたBさんから、不安そうな声でこんなお電話がありました。
「先生、当日、裁判所で一体何を聞かれるのでしょうか…?なんだか怖くて…」
私たちはBさんの不安な気持ちを受け止め、こうお伝えしました。
「大丈夫ですよ。聞かれるのは、『誰が、どのようにこの遺言書を保管していましたか?』とか、『この字はAさん本人のものですか?』といった簡単な事実確認が中心です。時間は15分くらいですぐに終わりますし、テレビで見るような怖い場所ではありませんから、安心してくださいね。他のご兄弟にも裁判所から通知は行きますが、出席する義務はないので、来られないかもしれません。」
この事前のアドバイスで、Bさんの表情は少し和らいだように見えました。
そして検認期日当日。結果として、出席されたのはBさんお一人でした。手続きを終えたBさんからは、「先生の言う通り、思ったより全然大丈夫でした!あっという間に終わって拍子抜けです」と、安心した声でご報告をいただきました。その後、私たちはその検認済みの遺言書を使って、無事にすべての相続手続きを完了させることができました。
このように、事前に流れやポイントを知っておくだけで、不安は大きく和らぎます。一人で抱え込まず、私たち専門家を頼っていただければと思います。
遺言書検認に関するよくあるご質問
最後に、遺言書の検認に関して多くの方が疑問に思われる点をQ&A形式でまとめました。
Q. 申立人以外の相続人も出席すべきですか?欠席したら不利になりますか?
A. 申立人以外の相続人には、検認期日への出席義務はありません。したがって、欠席したからといって、相続分が減るなどの法的な不利益を被ることは一切ありません。欠席した場合の取り扱いについては、家庭裁判所の運用によって異なりますので、詳しくは裁判所から届く通知書などでご確認ください。
ただし、検認は故人が遺した遺言書の現物を直接その目で確認できる貴重な機会です。もし内容に疑問がある場合や、他の相続人と顔を合わせる良い機会だと考える場合は、出席を検討してもよいでしょう。
Q. 検認が終わったら、次は何をすればいいですか?

A. 検認済証明書を受け取ったら、いよいよその遺言書を使って本格的な相続手続きを開始します。具体的には、以下のような手続きが必要です。
- 預貯金の解約・名義変更
- 不動産の名義変更(不動産の名義変更(相続登記))
- 株式など有価証券の名義変更
- 自動車の名義変更
これらの手続きは、金融機関や法務局ごとに必要書類が異なり、非常に煩雑です。もし手続きにご不安があれば、私たち専門家がまとめて代行することも可能ですので、お気軽にご相談ください。
Q. 遺言書を間違って開封してしまったら、もう無効ですか?
A. 封印のある遺言書を、検認前に勝手に開封してしまっても、それだけで遺言書が無効になるわけではありません。
ただし、法律上、家庭裁判所以外で開封した場合は5万円以下の過料(行政上のペナルティ)に処せられる可能性があります。また、何より他の相続人から「内容を都合よく書き換えたのではないか?」とあらぬ疑いをかけられ、トラブルの原因になりかねません。
封印された遺言書を発見した場合は、絶対に開封せず、そのままの状態で家庭裁判所に提出するか、速やかに専門家へ相談するようにしましょう。
検認手続きの不安は専門家への相談で解消できます
ここまで、遺言書検認当日の流れや質問内容について詳しく解説してきましたが、いかがでしたでしょうか。少しでもあなたの不安は和らぎましたか?
「頭では理解できたけど、やっぱり一人で裁判所へ行くのは心細い…」
「戸籍謄本を集めたり、申立書を作ったりする時間がない」
もしそう感じていらっしゃるなら、どうか一人で抱え込まないでください。私たち、いがり綜合事務所は、相続を専門とする司法書士事務所です。単に書類を作成して提出するだけでなく、あなたの不安な気持ちに寄り添い、手続きが終わるまでしっかりとサポートさせていただきます。
検認申立ての代行はもちろん、ご希望があれば当日の裁判所への同行も可能です。あなたが安心して故人の大切な想いを次へと繋げられるよう、私たちが全力でお手伝いします。
初回のご相談は無料にて承っております(ご予約制)。まずはお気軽にお気持ちをお聞かせください。
司法書士・行政書士・社会保険労務士いがり綜合事務所の司法書士 猪狩 佳亮(いがり よしあき)です。神奈川県川崎市で生まれ育ち、現在は遺言や相続のご相談を中心に、地域の皆さまの安心につながるお手伝いをしています。8年の会社員経験を経て司法書士となり、これまで年間100件を超える相続案件に対応。実務書の執筆や研修の講師としても活動しています。どんなご相談も丁寧に伺いますので、気軽にお声がけください。